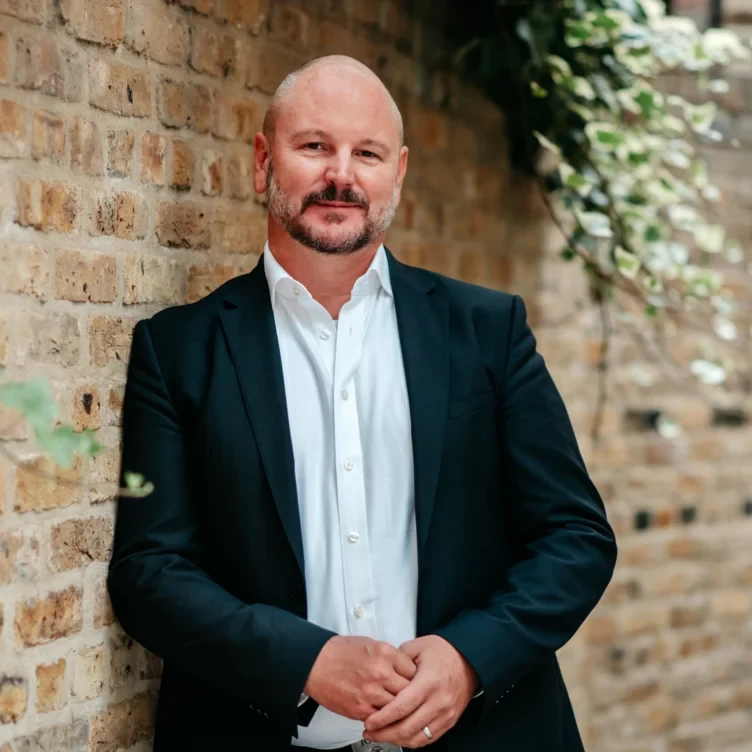
DACS 執行長・藝術家權利與集體管理專業人士
Christian Zimmermann
藝術家轉售權、圖像授權與 AI
Christian Zimmermann 從法律與創作者權益工作出發,透過 DACS 的圖像授權、藝術家轉售權與政策工作,研究作品流通中的權利、報酬及 AI 時代的文化責任。
收錄 27 章研究正文、5 組附錄、35 份比較表與 65 項參考來源,包含人物背景、工作方法、案例、批判分析與實作工具。
點選有底線的名詞與姓名,閱讀淺白介紹。
章節目錄
從英德法律與攝影師權益,走向集體議價、 圖像授權、藝術家遺產、AI 與國際文化政策。
作品可以轉手;創作者的關係,不應因此消失。
研究用途:人物檔案、藝術家權利教育、藝術市場學習、 Art Value Lab 平台設計與後續深度訪談。
研究摘要|讓作品的後續價值回到創作者
Christian Zimmermann 是一位以法律、集體權利管理及公共倡議為核心工作的藝術中介者。截至 2026 年 10 月 8 日,DACS 官方團隊仍列他為執行長;他亦於 2025 年獲選進入 CISAC 董事會,並於 2026 年 7 月獲選為 OnLineArt(OLA)主席。他的影響,不主要表現在替作品創造拍賣紀錄,而在於讓作品被轉售、複製、出版及數位使用之後,創作者仍有取得報酬與表達意願的途徑。[1][4][45][46]
本報告的核心判斷是:他沒有發明著作權、藝術家轉售權或 DACS;他的重要貢獻,是參與把既有權利轉化成可操作的收款、分配、授權與跨境協作制度。研究一位這樣的專業者,必須同時看法律給了什麼、機構如何執行、藝術家實際拿到什麼,以及哪些人仍然被制度遺漏。
表 01 四個最重要的閱讀方向
方向 | 本報告的問題 |
|---|---|
作品與權利 | 賣掉一幅畫之後,作者還保有哪些權利?物件、圖像、著作權與轉售權如何分開? |
收入與行政 | 一筆權利金從交易、核對到付款,中間由誰處理?費率、扣費、未分配款及受益人數如何解讀? |
新科技與議價 | |
文化與公共政策 | 權利金、檔案補助、自由工作者政策與教育投資,如何共同支持藝術家的長期工作? |
資料使用與研究界線
資料分為法律與政府文件、機構/合作方紀錄、研究及新聞、既有訪談工作稿,以及本報告分析。DACS 的金額與服務成果以原始報告標示期間,不當成 Zimmermann 的個人業績。本人公開主張可以說明他的立場,但不能替代對政策效果的獨立驗證。
本次完整讀取既有 6 頁 ArtTactic 英文工作稿;其原始說明承認約 08:52 以後是重建內容,因此不採為逐字引言,亦未重新聽辨音檔。2015 年 218 頁權利估值報告只讀相關方法與程序;2024 年透明度報告檢視費率及財務頁面,不冒充對帳簿的重新審計。[6][22][57][58]
本報告為人物研究、藝術市場教育與平台設計用途。英國制度不等同台灣或其他司法管轄區的法律;個別交易、稅務及授權仍須依所在地與適用契約判斷。
01 人物背景:法律專業如何走進視覺藝術
01.1 可確認的專業養成
DACS 的官方履歷記載,Zimmermann 同時具有英國與德國律師資格,並擁有智慧財產權法碩士學位。在 2006 年加入 DACS 之前,他曾於 Association of Photographers(AOP,攝影師協會)工作。這提供一條清楚的職業脈絡:他的起點不是高價藝術品交易,而是創作者如何主張、授權及管理自身成果。[1]
本次沒有取得足以獨立核實的完整學校名單、出生年月或早期各項聘任文件,因此不把同名學者、金融人士或企業主管的資料拼接進來。雙重律師資格也不能自動推出他有任何特定國家的現行執業業務,或是某項公共政策的唯一設計者。
01.2 從攝影到藝術家的共同問題
攝影、插畫與純藝術的市場不同,但可以共享一個收入結構問題:作品第一次交付或出售,未必涵蓋之後所有複製與使用。創作者可能保有權利,卻沒有時間逐一追蹤每本出版品、每次掃描或每筆海外交易。這使「能不能自行收款」與「法律上有沒有權利」成為兩個層次。DACS 的集體與個別授權服務,正是對此提供組織性的回應。[13][15]
從他的履歷與服務領域可以合理分析:他需要的不只是條文知識,也包括將專業語言翻成藝術家、出版商、畫廊及政府都能理解的程序。例如一位攝影師說「照片是我的」,機構仍要追問:是否受僱完成、是否曾轉讓、由哪個代理商管理、哪一種使用尚未授權?這是一種對權利鏈的工作習慣,而不是對作品美學好壞的評分。
01.3 他不是鑑定師、藝術商或一般經紀人
表 02 專業角色的邊界
角色 | 主要問題 | 與 Zimmermann 的關係 |
|---|---|---|
真偽鑑定者 | 作品是否由特定藝術家創作? | 不是本次確認的核心服務。 |
藝術商/代理畫廊 | 作品如何被展出與銷售? | 可能是合作、授權或付款對象。 |
哪些使用產生哪些權利及報酬? | 其主要職業領域。 | |
政策倡議者 | 制度應如何改變,讓創作者可持續工作? | CEO 與國際代表角色的重要延伸。 |
他的研究價值因此在於「作品離開工作室之後,藝術家還能不能持續參與其經濟生命」,而不在於預測哪位藝術家會漲價。這也是他與本系列其他拍賣、藝博會及媒體人物最鮮明的差異。
02 職涯與組織時間軸:不能把接任寫成創辦
1984 年成立的 DACS,早於 Zimmermann 加入逾二十年。官方歷史列出 Elaine Kowalsky、Eduardo Paolozzi、Susan Hiller、David Shepherd 等早期推動者,並將其起源放在藝術家法律支援與視覺創作者權利運動中。Zimmermann 承接的是一個已存在的集體組織,而不是從零成立自己的藝術公司。[3]
表 03 人物與機構兩條時間線
時間 | 可確認節點 | 歸屬 |
|---|---|---|
1984 | DACS 成立。 | 早期創辦者與藝術家集體。 |
1999 | Payback 推出。 | DACS 的既有服務,非他個人發明。 |
2006 | 法律改革與入職是兩件事。 | |
2012 | ARR 擴及符合條件的已故藝術家受益人。 | 官方履歷列他參與關鍵談判。 |
2014–2015 | Artimage 發展;視覺權利價值分配重估。 | 產品與多方談判,非單一人完成。 |
2022-11-17 | 此前已有營運及權利管理職責。 | |
2024 | AI、Smart Fund、Arcual 及 40 週年活動。 | 機構倡議與合作持續延展。 |
2025 | DACS Images;Recollect;獲選 CISAC 董事。 | 須區分個人任命與團隊計畫。 |
2026 | 法律實施週年不是 DACS 成立週年。 |
上述時間依官方履歷、任命、機構歷史與國際組織公告整理。[1][2][3][22][27][33][45][46]
02.1 他真正參與建立的是什麼?
較準確的答案是:在既有法律和機構之內,推動談判、形成可執行的服務、維持分配體系,並讓視覺藝術家的利益進入更大的國際議程。這些工作不如一間新畫廊開幕容易被拍成照片,卻會影響藝術家是否能收到原本無力追索的收入。
02.2 為何一份人物報告要保留團隊?
如果把 Payback、Recollect、DACS Images、全部法改及國際互惠都寫成「他創造的」,就會同時遮蔽藝術家、律師、財務、資料、授權團隊及政策夥伴的勞動。對他的評價應放在領導與制度協調的層次:他在什麼位置促成什麼,而不是把職位所在組織的全部歷史收入都算成個人戰績。
03 DACS 的治理、資金與集管生意
DACS 是非營利權利管理組織,法律形式為英格蘭與威爾斯登記的擔保有限公司,登記號 01780482。其業務橫跨 ARR、個別著作權授權、集體授權、藝術家服務及倡議;它不是政府部門,也不是法律規定的唯一 ARR 收取機構。[5][9]
03.1 非營利不代表沒有成本、收入或盈餘
2024 年透明度報告把收款、應付藝術家款項、行政成本及財務收益分開。以下數字來自該報告財務頁,保留原會計名稱,不把 Turnover 當作 DACS 可以自由花用的營收,也不把所有應付款都視為當年度已入帳到藝術家銀行帳戶。[6]
表 04 2024 年透明度報告的主要數字
項目 | 金額/比例 | 閱讀方式 |
|---|---|---|
Turnover | £19,920,545 | 包含權利金相關業務總額。 |
Amounts payable to artists and other cost of sales | £16,924,110 | 應付藝術家及其他銷售成本,非單一行政費。 |
Net income | £2,996,435 | 扣除上項後的列示淨收入。 |
Rights-management costs | £3,307,058;約 17% | 與整體收入及其他收益一起理解。 |
Profit before taxation | £191,119 | 不等於 CEO 報酬或私人分紅。 |
03.2 財務報告與年度回顧不同
2025 年度回顧公佈分配 £17.6m:ARR £9.2m、集體授權(含 Payback)£6.5m、個別授權 £1.9m。這可以呈現服務構成,不能直接拿來與 2024 年 Turnover 計算「營收成長」。分配、收取、開立帳單、應付款及當期費用不是相同事件。[6][7]
機構列示的不同服務受益人也可能重複。同一藝術家可同時獲得 ARR、出版授權與 Payback,因此不能把每一服務人數直接相加,宣稱得到新的獨立創作者總數。[7]
03.3 CEO 的責任與資訊限制
官方團隊頁顯示營運、財務、法律、藝術家服務及授權由不同職能承擔。由此可分析,CEO 的工作包括在回饋創作者、行政效率與擴展服務之間配置資源,但公開資料不足以重建每一項內部決策。應追問支付速度、扣費透明度、申訴處理與未分配款,而不是只看單一總額。[4][6]
04 一件作品,至少五種不同權利
理解 Zimmermann 前,先把「我買了這幅畫」拆開。依英國政府指引,買到實體作品不會自動取得把它印成書封或其他商品的權利;著作權授權、著作權轉讓與物件買賣各有不同安排。ARR 又是另一個與特定轉售相關、不能像一般財產任意讓與或放棄的權利。[10][59][61]
表 05 作品、圖像與收入的關係
項目 | 通常要回答的問題 | 不等於 |
|---|---|---|
實體物件所有權 | 誰擁有、保管及出售這一件物件? | 取得全部複製或商業利用權。 |
誰可允許出版、重製、商品化或線上使用? | 必須把權利永久賣掉。 | |
精神權利 | 署名、作品遭貶損處理等問題如何適用? | 只要付錢便可任意修改。 |
符合條件的轉售是否產生權利金? | 第一手售價分潤或資本利得稅。 | |
照片/數位檔案的權利鏈 | 供圖者、攝影者、作品權利人是否不同? | 檔案持有人可替所有人同意。 |
契約性收益安排 | 特定平台或交易約定了哪些分潤? | 各國法律均承認的法定 ARR。 |
04.1 授權是在限定條件下允許使用
一份可操作的授權通常要把作品、用途、媒介、地區、期間、數量、費用與署名方式說清楚。這是本報告對授權工作所作的整理,不是 DACS 每一案件都使用完全相同價格或條文。限定出版一本圖錄,與允許全球永久商品化,應被視為不同的權利範圍。
04.2 署名不是授權的替代品
對 Art Value Lab 特別重要的是:來源連結或攝影者署名,能改善讀者對資料出處的理解,卻不會單獨創造使用權。反過來,並非每次引用與展示都一定要付費;使用目的、法定例外及權利期限也需要判斷。權利管理的成熟度,表現在能區分這些情況,而不是只會說「全部不可以」或「網路上都可以用」。[59][60][61]
同樣地,DACS 會員身分不等於作品真偽保證、藝術史認可或價格背書。它首先說明權利管理關係。若平台把「有集管機構」標成「藝術品質已認證」,便將完全不同的證據混在一起。
05 他的工作方法:把權利轉成可以執行的流程
Zimmermann 沒有公開一套以自己名字命名、具有固定權重的標準化方法。下列五組工作鏈,是依其履歷、DACS 服務與制度文件歸納的分析框架,不是宣稱他親自逐筆處理每件作品。[1][6][13]
表 06 五組相互依賴的工作
方法 | 具體工作 | 失敗時會發生什麼 |
|---|---|---|
權利辨識 | 確認作者、資格、作品、使用行為及適用法律。 | 有作品圖片,卻找錯有權同意的人。 |
取得管理依據 | 記錄代理/集管委託、受益權或法定管理身分。 | 兩家重複主張,或藝術家不理解授權範圍。 |
辨識交易與使用 | 整理市場回報、出版資訊、許可範圍及金額。 | 該收的漏收,不該收的誤收。 |
分配與服務 | 核對、扣費、付款、跨國轉付及更正。 | 權利存在,但作品收入未到藝術家手中。 |
談判與政策回饋 | 把個案與資料變成產業協議或改革主張。 | 問題只在個案內反覆發生,無法改善規則。 |
05.1 不是只會主張權利,也要讓對方能履行
以 ARR 為例,藝術市場專業者需要知道何時回報、如何確認作者資格、價格應採哪個基礎、哪一家集管機構有管理關係。若答案不清楚,原本小額的權利金也可能形成高額溝通成本。這說明法律教育、資料品質與服務設計,本身都是制度落實的一部分。[9][10]
05.2 把「有用到」變成「有權利、可計價」
在集體授權中,某張圖片被複製多少次,不必然能精確逐次追到某個人。因此還需要樣本、權利歸屬資料及分配規則。2015 年複製權估值程序中,權利所有者、使用情形與各方提交的證據都成為爭點;這不是單靠說「藝術家很重要」即可決定的比例。[22]
05.3 保留拒絕的空間
2024 年透明度報告記錄,當年度有 25 件授權因權利人不予同意而被拒絕。這個小數字提醒我們,DACS 不只是將任何使用折算成收入,也需要尊重不授權的決定。對 AI 與品牌合作而言,同意是否真實、是否可理解,和最後收到多少錢同樣重要。[6]
方法品質可由錯誤更正、資料可追溯、支付時效及藝術家理解程度檢驗。公開曝光與機構規模,不能單獨替代這些指標。
06 ARR 的歷史:從「追隨作品」到英國制度
藝術家轉售權常以法文 droit de suite 說明,即作者在第一次出售後,仍可在符合條件的後續交易中獲得報酬。英國制度來自歐洲轉售權指令的國內落實,2006 年 2 月 14 日生效;它並非 Zimmermann 或 DACS 在當年首次發明的概念。[9][10]
06.1 把第一次售價之外的價值納入討論
其規範理由可以這樣理解:視覺藝術家可能在作品尚未成名時出售原件,後來作品在市場流通,但作者不一定能從每次物件交易取得收入。ARR 提供持續關係,卻不要求每件作品都真的升值才適用。因此「分享後來的市場價值」是制度理念,「只在賺錢時分利潤」則不是英國規則的正確描述。[10][16]
表 07 四個容易混淆的節點
節點 | 改變什麼 | 不應寫成 |
|---|---|---|
2006-02-14 | 英國引入 ARR,起初主要適用在世藝術家。 | 全球首次建立藝術家轉售權。 |
2012 | 適用範圍擴及已故藝術家的合資格受益人。 | 權利只對生前售出的作品有效。 |
2024-04-01 | 英國門檻與級距改用英鎊。 | 2006 起就一直使用同樣英鎊金額。 |
2026-02 | 英國實施 20 週年。 |
2012 年談判是 DACS 官方履歷明確列給 Zimmermann 的工作之一。任命公告也將其法律及權利管理經驗視為接任 CEO 的基礎;但公開資料不能支持「由他一人通過這項法律」這樣的說法。[1][2][11]
06.2 從反對到日常行政,不等於所有爭議已結束
2026 年的專題報導呈現,藝術交易界對 ARR 的態度已不全是早期反對,但仍關注倫敦面對紐約、香港時的行政成本。這提供比「制度完全失敗」或「完全沒有成本」更細緻的圖像:一項權利可以逐漸被接受,仍然需要改進執行方式。[17]
本報告不重述既有訪談工作稿中關於 Millet 畫作各次售價的精確歷史數字,因未完成相應檔案核查。制度的歷史理由可以介紹,但戲劇性的起源故事不應取代法源與證據。
07 哪些轉售會產生 ARR?先看條件再算錢
英國 ARR 不是所有藝術交易都要支付的固定附加費。至少要核對作品、作者/受益人、交易性質、專業者參與、價格、權利期間及例外。以下是現行制度的研究用檢查順序;國籍、信託、共同作者等複雜情況仍須個案核對。[9][10]
表 08 適用條件與反例
檢查項 | 核心規則 | 反例或提醒 |
|---|---|---|
作品 | 量產物件不是只靠「有限量」三字就符合。 | |
作者資格 | 英國及相關互惠框架下的合資格作者。 | 住在倫敦或作品在倫敦賣,未必已滿足資格。 |
再次出售 | 不是藝術家第一次轉讓作品。 | 第一次畫廊代理出售須辨清所有權與契約關係。 |
專業者參與 | 如畫廊、藝術商、拍賣行等參與交易。 | 純私人對私人且無專業者介入不同。 |
金額 | 成交價達到或超過 £1,000。 | 恰好 £1,000 並非不適用。 |
期間 | 仍在相應著作權期限內。 | |
進貨例外 | 直接向作者購入未滿三年,且再售不超過 £10,000。 | 只符合價格或只符合時間都不夠。 |
07.1 誰有法律責任,誰最後負擔成本?
規則第 13 條將賣方與相關專業者的責任連結;相關人依賣方代理、買方代理、專業買方等規定辨認。拍賣契約可能約定由買家負擔相應款項,但「帳單開給誰」和「法律上對集管機構負何種責任」不能畫上等號。[10]
07.2 私人交易與美術館不要過度概括
法規對私人對私人,以及私人出售給開放公眾、非營利美術館的例外有其條件。不能把政府簡介中的簡略說法理解為「只要買家是美術館,任何經銷商出售都免付」。也不能因交易保密便自動視為純私人交易;藝術商或代理人仍可能參與。[10]
ARR 原則上不可讓與或放棄,但繼承及特定信託安排有專門規則。把它簡化成「一輩子絕對不能改變管理人」同樣錯誤:權利本身、受益權與選擇集管機構,是不同問題。[10]
08 累進計算:從 £1,000 到封頂 £12,500
以下使用 2024 年 4 月 1 日起的英鎊級距,並假設交易已符合所有 ARR 條件。計算以各段金額累進,不是用最後落入的費率乘整個成交價;表中數值均為本報告依公開規則重算的假設例子。[9][11]
表 09 法定級距
成交價中的分段 | 適用比例 | 該段最高累計增額 |
|---|---|---|
前 £50,000 | 4% | £2,000 |
£50,000 以上至 £200,000 | 3% | £4,500 |
£200,000 以上至 £350,000 | 1% | £1,500 |
£350,000 以上至 £500,000 | 0.5% | £750 |
超過 £500,000 的部分 | 0.25% | 最後受單筆 £12,500 上限限制 |
表 10 假設交易:法定權利金與 DACS 扣費後試算
成交價 | ARR 毛額 | 假設扣 15% 後 |
|---|---|---|
£1,000 | £40 | £34 |
£20,000 | £800 | £680 |
£100,000 | £3,500 | £2,975 |
£200,000 | £6,500 | £5,525 |
£500,000 | £8,750 | £7,437.50 |
£1,000,000 | £10,000 | £8,500 |
£2,000,000 或更高 | £12,500 | £10,625 |
15% 是目前 DACS 公佈的英國 ARR 行政扣費;不是法定 royalty rate,也不等於其他集管機構必然收取相同費用。以上未加入個人稅務、海外來源端費用或特殊調整,不能當作實際入帳承諾。[13]
08.1 三個不能錯的算式
£100,000 的 ARR=£50,000×4%+£50,000×3%=£3,500。£2,000,000 的 ARR=£8,750+£1,500,000×0.25%=£12,500。若只售 £999,因未達門檻,這筆假設交易不產生 ARR;恰好 £1,000,則就相應全額計算,不是先扣除 £1,000 免計基礎。
此外,ARR 按轉售價格而非轉售獲利計算;一件作品即使比上次買入價低,仍可能產生權利金。HMRC 對 ARR 的 VAT 分類為範圍外;這不表示藝術家的收入完全不受其他稅務規定影響。[10][12]
09 從法律到入帳:收款、資訊與行政成本
09.1 法定集管不是自動找到每個藝術家
英國 ARR 須透過集體管理機構收取,政府同時列出 DACS 與 Artists’ Collecting Society(ACS)。藝術家不能把法定 ARR 當成一般發票,自行要求藝術商直接付款;但可選擇管理途徑,提供足以核對身分與受益關係的資訊。[9][10]
表 11 一筆 ARR 的研究用流程
階段 | 需要的資訊/動作 | 品質檢查 |
|---|---|---|
辨識 | 作者、作品、交易日期、價格、專業者。 | 不是只靠作品名稱或圖片相似。 |
資格核對 | 作者資格、保護期間、原件或版次、例外。 | 國籍、繼承、共有或代理關係有無衝突。 |
收款與核算 | 要求交易資訊、計算 royalty、確認付款。 | 成交基礎與適用幣別是否正確。 |
分配 | 扣除適用行政費並支付正確受益人。 | 毛額、扣款、淨額能否對得起來。 |
更正/跨境 | 處理重複、誤認與國外集管轉付。 | 保留來源及已修正版本,不只覆蓋舊值。 |
09.2 資訊請求是制度的一部分
法規第 15 條允許為確保支付而要求必要交易資訊:請求須在相關出售後三年內提出,受請求人應在收到後 90 天內盡其所能提供資料,並設有法院程序與保密要求。這是特定資訊請求的規則,不宜擴張成所有權利金爭議都只有三年時效。[10]
09.3 行政費為什麼不只是一個百分比?
DACS 公佈英國 ARR 扣費 15%、海外 ARR 5%,並說明 ARR 通常按月分配;海外版權等收入有不同付款節奏。跨境費用還可能涉及來源地機構,不能直接把 5% 理解為整條國際鏈上僅有的唯一成本。[13][15]
評估成本是否合理,應同時看收取難度、是否追回漏款、處理時間、資料完整度與錯誤申訴。假設沒有集管,藝術家可能須為 £40 請律師或跨國追索;但這也不表示任何集管費都自然合理。能否清楚交代服務及付款,是集體議價取得信任的基礎。
對平台設計而言,最可借鏡的不是照搬扣費比例,而是讓一筆款項有完整生命週期:已發現、待核對、待收取、已收到、待分配、已支付或爭議中。這些狀態能避免把尚未收妥的款項誤稱為藝術家收入。
10 20 年 ARR:數字證明了什麼,沒有證明什麼?
DACS 在英國 ARR 20 週年資料中列示,自 2006 年以來收取超過 £176m,已分配約 £144m 給約 7,000 位藝術家及其繼承/受益人;2025 年 ARR 分配為 £9.2m。這些是機構的累計成果,不是 Zimmermann 個人收到的款項,也不能將「收取」與「分配」直接當成相同數字。[16]
10.1 小額支付很重要,但必須看分母
同一資料指出,59% 的個別 ARR 支付低於 £500,約 8% 支付涉及首次領取者。這支持「制度並非只有巨額支付」的描述,卻不能推論 59% 的總金額流向低收入藝術家,亦不能用來證明整體分配已經平均。[16]
表 12 同一組數字,四種不同問題
指標 | 可以說明 | 不能直接推論 |
|---|---|---|
累計分配金額 | 實際存在可觀的集管回饋。 | 其中每一磅均由單一 CEO 促成。 |
受益藝術家/繼承人數 | 多位權利人參與分配。 | 都是在世、低收入或新興藝術家。 |
低於 £500 的支付筆數 | 大量支付規模較小。 | 同樣比例的總額流向市場底端。 |
首次領款比例 | 有新加入的受益者。 | 都是初入行,或全由新增市場成長帶來。 |
單筆 £12,500 上限 | 超高價交易的 royalty 不會無限增加。 | 每位藝術家一年只能領 £12,500。 |
10.2 ARR 不是按貧困程度發放的社會補助
它與符合條件的轉售連動,而非對所有藝術家平均分配。沒有二級市場、作品未達門檻或權利資格不符的人,即使需要收入,也可能沒有 ARR。因此批評制度「不能救所有藝術家」與認為「符合條件者仍應獲得權利金」,可以同時成立。這是一個分配制度與社會政策目標不同的問題。
10.3 從金額走向生活與檔案
20 週年報導收錄藝術家遺產對 royalty 的重視,例如用於維持檔案與長期管理。這能展示資金用途,卻不是針對全部受益人的獨立追蹤研究。要更嚴格評估影響,還需要收入中位數、重複領款者、總額集中度、創作投入與沒有領款者的對照。[17]
本報告因此將其貢獻描述為「建立可持續回饋的途徑」,而不是宣稱已徹底解決藝術家貧困,或已證明 ARR 對每一種市場都沒有成本。
11 國際互惠:作品跨境,權利不會自動跟上
作品可以從倫敦移往巴黎、紐約或其他城市,但權利金是否產生,仍取決於當地法律、作者資格、交易條件及互惠安排。Zimmermann 的國際倡議,核心之一是減少創作者因作品出售地點不同而面對的不均等。[15][17]
表 13 三種不同層次的國際關係
層次 | 作用 | 不足之處 |
|---|---|---|
當地法律 | 決定哪些轉售產生權利與如何計算。 | 一國有規定,不代表適用所有外國人。 |
互惠或貿易框架 | 讓合資格國民在另一市場可能受益。 | 不保證每件作品或每種交易都涵蓋。 |
集管機構合作 | 將交易資料及款項送到權利人。 | 沒有當地法源時,不能憑合作創造法定義務。 |
11.1 歐洲、澳洲與紐西蘭的具體差別
英國政府指引確認,脫歐後與歐盟及相關 EEA 國家的互惠仍由相應協議維持;澳洲互惠自 2024 年 3 月 31 日開始,紐西蘭安排則配合其 2024 年 12 月 1 日制度生效。這些是不同時間建立的框架,不應寫成英國 2006 年起即可在所有地區代收。[9][18]
同樣不能將英國的 £1,000 門檻、五段費率與 £12,500 上限直接搬去算澳洲或紐西蘭的當地 royalty。跨境實務至少要保留出售國、出售日期、原幣、當地規則、來源機構、扣費與英國收款機構等欄位。[15]
11.2 瑞士:檢討條款不是已實現互惠
2026 年 7 月英瑞貿易協議的政府介紹提到與 ARR 相關的檢討機制,涉及瑞士未來採行制度時的情況。這不能改寫成「瑞士已建立英國相同轉售權」,更不能先替未生效交易計算應收款。[19]
11.3 國際擴張是他的方向,不是全球一致的現況
2026 年專題報導記錄,Zimmermann 特別關切大型市場尚未形成一致回饋途徑的問題;其中提及美國、中國及其他法改方向。本文將其列為當時的倡議議程,而不是各國 2026 年 10 月法律的完整普查。[17]
從制度分析看,加入更多市場可以減少交易路徑差異,但管理成本、文化分類、代理關係與資料安全仍需處理。真正的跨境公平不只是增加會員國數,而是讓正確權利人能理解、追蹤並收到應得的款項。
12 設計與應用藝術:市場認可不等於法律資格
Zimmermann 在 2024 年與 Anti Copying in Design 的公開交流中,主張認真處理設計作品的轉售權。他提及 Ron Arad 等創作,以此討論具功能性的物件是否也能是藝術。DACS 同時承認,部分市場專業者對設計作品是否符合 ARR 有不同理解。[20]
12.1 至少要分成兩個法律問題
第一是物件是否屬於受著作權保護的作品;第二是它是否滿足 ARR 所要求的圖像/造形藝術、原件或合資格限量複製等條件。被美術館收藏、售價很高、出自知名設計師,都是文化或市場線索,卻不會自行替代法定分類與交易條件。[10][20]
表 14 判斷設計作品時應保存的資訊
面向 | 研究問題 |
|---|---|
創作與製作 | 由誰設計、由誰製作、是否取得作者授權? |
物件與版次 | 唯一件、限量版或工業量產?版本及數量有何證明? |
在適用法律下,符合哪一受保護作品類別? | |
證據責任 | 策展文字、製作文件、法律判斷與價格各自支持什麼? |
12.2 WaterRower 是重要的校正案例
DACS 的 2024 年文章以 WaterRower 討論設計保護範圍,語氣傾向較寬理解;但 2024 年 11 月 11 日的 IPEC 判決明確指出,原型雖可構成作者自身的智力創作,仍未在本案依英國「藝術工藝作品」類別取得著作權保護。獨創性與特定作品類別不是同一測試。[20][21]
這並非 Zimmermann 或 DACS 被法院判敗的案件,也不能用來推論所有傢具、陶瓷或設計物件均不受保護。它的研究用途是提醒:機構倡議、案件程序中的意見、最後判決及後續法律發展,必須分開。本文使用的是該份 2024 年判決,不把它當作所有現行設計爭議的唯一答案。
12.3 對藝術產業的意義
他的主張把原本被視為商品或功能物件的創作,帶進藝術家持續收益的討論。其潛力在於減少媒材階序造成的忽視;限制則是邊界不可能只靠宣稱「這也是藝術」來處理。更好的制度需要可預期、能被說明並可申訴的資格判斷。
13 Payback:作品被再次使用,也應被計入收入
Payback 與 ARR 處理不同事件。ARR 關於物件的合資格轉售;Payback 則回應圖片在出版、複製、掃描、電視與其他集體授權範圍內的再次使用。Payback 在 1999 年推出,因此不是 Zimmermann 2006 年入職後才創立的制度。[3][8]
13.1 為何需要集合收取?
如果每張書中照片都要由使用者找到攝影師、逐次談價,成本可能大於使用本身。集體授權讓使用端透過一定範圍的許可處理大量內容,再由分配機制把收入送回相應創作者。這降低逐一交易的負擔,但也增加一個問題:作品被使用的證據與權利歸屬如何被可靠辨識?[22][24]
表 15 不要混淆三種收入
收入 | 觸發事件 | 例子 |
|---|---|---|
首次委託/出售 | 創作或交付作品。 | 攝影師完成雜誌拍攝並取得稿酬。 |
個別授權 | 對特定再利用另行取得許可。 | 另一品牌要把該照片用於商品。 |
符合集管協議涵蓋的二次使用。 | 已出版圖片在授權範圍內被複製或使用。 |
13.2 2026 年最新公告與不能忽略的口徑
DACS 於 2026 年 9 月 29 日宣佈,115,000 位創作者將分享超過 £6m Payback 權利金;公告表示款項將自該週稍晚開始支付。這是年度分配安排,不代表公告當天所有人已收到款項,也不是 115,000 位藝術家各領相同金額。[8]
公告同時說受益者較前一年接近增加 5,000 人,但 2025 年回顧把 £6.5m 集體授權收入列為涵蓋 102,000 位創作者。這些數字可能涉及期間、服務範圍或修訂差異;在未取得一致定義前,不計算跨年度精確成長率,更不以總額除人數當作典型所得。[7][8]
13.3 對創作者最重要的資料習慣
保存作品題名、出版年份、書刊識別碼、使用頁次、署名與原始契約,比等到收到年度申報通知才回頭搜尋更有效。這是本報告的工作建議;實際 Payback 申請應依當期規則。平台不宜承諾「只要上傳作品就一定能領錢」,因資格與申報證據仍需成立。
14 集體議價的幕後:2015 年視覺權利估值
DACS 官方履歷特別提到,Zimmermann 曾領導與 CLA 有關的業界估值工作,以維護視覺創作者的分配比例。更完整的程序紀錄來自 2015 年《Reprographic Rights Valuation》:ACS、ALCS、BAPLA、DACS 與 PLS 是不同參與方,DACS 於 2015 年 3 月加入該次程序。[1][22]
14.1 爭論不是「圖片佔幾頁」而已
一份出版物可能同時包含文字、攝影、插圖、表格與排版。各種使用情境中,哪些內容真正被複製?作者是否曾把相關權利讓給出版商?一張圖像被使用的次數,能不能直接代表應分配價值?這些問題會影響分配,而不是只按頁面面積做算術。
表 16 程序揭示的三類證據
證據 | 能提供什麼 | 限制 |
|---|---|---|
使用與權利樣本 | 辨識複製內容及聲稱權利歸屬。 | 抽樣規模、代表性及資料提供者偏誤。 |
契約/法律審查 | 確認出版商與創作者的權利鏈。 | 慣常印象未必與實際合約相同。 |
各方陳述及回應 | 讓不同權利群體提出反駁。 | 主張有利益立場,仍需要可檢驗的依據。 |
原報告記錄對部分樣本所涉契約的獨立法律檢查,以及各方對研究和假設的意見。本文閱讀的是相關程序與方法部分,並未重新分析全部 218 頁或重算分配結果,因此不宣稱能驗證每個最終比例。[22]
14.2 集管的共同利益與藝術家的選擇權
2015 年 BPPA 刊載 Andrew Wiard 對 DACS 新協議的批評,關切創作者為取得分配而被要求同意的管理安排,以及集管組織之間的權益競爭。這是攝影業參與者的歷史意見,不是對 DACS 或 Zimmermann 違法的裁判。[23]
制度上的張力很清楚:集體需要足夠權利基礎,才能對外談判;個人又需要知道自己授權了什麼、能否退出、哪些權利仍可自行行使。不能因集管代表藝術家,就免除對合約可理解性與問責的要求。
14.3 他在這條支線的貢獻
他的價值不是替創作者憑空增加一個固定百分比,而是把視覺內容納入更正式的產業議價與證據程序。這種工作一旦制度化,影響會跨越單一作品與單一年份;但也需要持續更新,避免舊協議無法反映新的內容使用方式。
15 個別授權:不是賣圖,而是界定使用關係
DACS 的個別著作權授權服務,連接藝術家/遺產與希望使用作品的人。它與集體授權不同:一個封面、一件商品、一場展覽的宣傳,可能都需要依具體範圍與權利人意願另行處理。無入會費,不等於所有服務免費;目前公佈的一般個別授權扣費為英國 25%、海外 15%。[13][14]
15.1 使用者買到的是什麼?
表 17 一份授權至少應讓雙方理解的事項
項目 | 需要釐清的內容 |
|---|---|
對象 | 是哪件作品、哪個版本或哪個圖像檔? |
使用 | 圖錄、書封、廣告、商品、社群、影片或其他用途? |
範圍 | 地區、語言、期間、印量、可否轉授權及再製? |
呈現 | 署名、完整性、裁切、色彩、背景與上下文。 |
金錢 | 費用、扣費、付款時點、續用或擴大範圍的處理。 |
控制 | 誰批准、誰可修改、誰負責下架與處理爭議? |
此表是本報告對服務設計的歸納,不是 DACS 的通用合約原文。對藝術家而言,只要用途可以被清楚限定,授權不必意味永久放棄著作權;依英國指引,權利轉讓需另以書面簽署方式處理。[59]
15.2 保護作品與提高使用便利可以並行
授權方若要同時追蹤數百位藝術家、攝影者與遺產管理人,會面對搜尋和協調成本。集中的服務能讓使用者找到正確窗口,也可能讓較少被看見的作品更容易合法被使用。其風險是:若資料不透明、回應太慢或權利範圍寫得過度寬泛,機構就可能成為新的障礙。
15.3 不能把任何使用都預設成侵權
英國《Copyright, Designs and Patents Act》設有法定例外,包括特定出售藝術品廣告的重製情況。這不能擴張成「拍賣行所有永久宣傳、商品與網站圖片均免授權」,但同樣提醒我們,不應因 DACS 提供授權服務,就說所有使用必須先向 DACS 付錢。[60]
權利管理的專業性,應表現在分辨何時需要同意、同意涵蓋什麼、何時有其他合法基礎,以及如何讓雙方都能保存證據。這種辨識能力,比把所有內容貼上禁止標誌更有價值。
16 DACS Images:把影像、權利與發現放在一起
DACS Images 是 Artimage 既有圖像服務的後續發展。2025 年 6 月發布公告強調以藝術家為中心的圖像與授權入口;2025 年度回顧則列出年底平台超過 44,000 張影像、421 位藝術家及遺產。這是平台的機構數字,不是 Zimmermann 親自攝影或創作的作品量。[3][7][27]
16.1 它改善的是哪一段工作?
一般圖像搜尋可以讓人看見作品,卻不一定提供高解析檔案、正確署名、使用限制及可批准的權利人。DACS Images 嘗試把搜尋、選圖與清權連在一起。其商業價值在於減少使用端來回尋找資料的成本;其文化價值則可能是讓檔案中的作品重新進入出版、教學與展示。這是本報告對功能的分析。
表 18 圖像平台與一般作品展示頁的差別
層次 | DACS Images 類服務要處理的問題 |
|---|---|
可發現性 | 用藝術家、作品與主題找到圖像。 |
可使用性 | 取得符合印刷、展示或其他用途的檔案。 |
權利清晰度 | 確認作品權利與供圖權利,知道該向誰詢問。 |
交易/授權 | 將特定用途、費用、同意與交付連接。 |
回饋創作者 | 讓使用收入循適當途徑分配,而非只增加曝光。 |
16.2 2026 年的扣費變動
官方服務頁表示,自 2026 年 1 月 1 日起,DACS Images 行政扣費從 35% 降為 25%。這是特定服務費率變更,不等於 ARR 也同時改為 25%,更不能把法定權利金與圖像供應成本混為一談。[14]
16.3 Arts Council Collection 與 ADAGP
2025 年公佈的 Arts Council Collection 合作,將超過 600 張相關作品影像加入平台;同年亦有 ADAGP 合作介紹,呈現國際權利管理網絡如何支持圖像使用。收藏機構持有物件、攝影者製作影像,以及藝術家/遺產保有著作權,可能是不同角色。[28][29]
對 Art Value Lab,值得借鏡的是可查核的影像資料,而不是不經判斷複製整個商業授權模式。一個教育頁可以先讓讀者知道「誰提供、誰授權、哪些用途可用」,再考慮是否需要整合收費與付費圖庫。
17 合作案例:音樂、拍賣與美術館商品
以下三個案例的共同點,是讓視覺作品進入另一種文化或商業情境。公開資料支持的是 DACS 團隊的授權工作,不支持把每一筆聯絡、談價與批准都歸給 CEO。也沒有公開合約足以推算個別藝術家或遺產的淨收入。
17.1 Tish Murtha × Sam Fender
DACS 於 2025 年介紹與 Tish Murtha Archive、唱片方合作,讓 Murtha 的攝影進入 Sam Fender 的專輯視覺及相關商品。這條支線連接攝影檔案、音樂、地方經驗與商業發行,而不只是將一張老照片移到唱片封面。[30]
研究上應問:作品原有的社會脈絡是否仍被看見?檔案由誰管理?封面、廣告及商品是否分別界定用途?再利用是否讓遺產有能力持續保存原始材料?這些都是評估授權品質的問題;本文不宣稱已取得完整契約或答案。
17.2 Phillips:在交易之外管理圖像使用
2025 年 DACS 與 Phillips 的公開訪談,將圖像授權放在拍賣行的專業工作中。即使拍賣行有權處理一件物件的出售,作品在行銷、內容、出版及其他用途中的再現,仍需要另一套判斷;具體使用也可能涉及法定例外,而不是一概收費。[31][60]
17.3 Tracey Emin × Tate
2026 年 8 月的 Tate 商品案例介紹,直接把創意、商業與授權放在同一製作過程中。這顯示美術館商店不是與藝術作品毫無關聯的末端銷售,而可能牽涉作品如何轉成另一媒材、如何被批准,以及收入如何回饋。[32]
表 19 三案可以共同觀察的工作
問題 | 研究與平台用途 |
|---|---|
作品意義是否改變? | 保存原作脈絡,不只記錄品牌名稱。 |
誰可批准? | 分辨物件、影像、作品與遺產權利人。 |
使用是否擴張? | 封面、商品、社群與展覽宣傳分開記錄。 |
誰得到什麼? | 收入、可見度與檔案保存需分別衡量。 |
這些案例表明,他所在的組織不只在「作品被賣掉」時介入,也在作品被重用、觀看與重新詮釋時提供中介。其影響是建立可協商的關係,不是保證每項合作都公平或文化效果相同。
18 藝術家遺產:Recollect 與檔案的未來
藝術家去世後,物件可能仍被交易,圖像仍被出版,檔案也需要整理。權利收入與保存勞動因此相互關聯,但藝術家遺產不等於一個單一公司:物件、著作權、ARR 受益權與檔案管理,可能落在不同人或組織手上。[10][15]
18.1 Recollect:不是 CEO 私人創辦的基金
2025 年 2 月公佈的 Recollect 計畫,構想來自 Art360 Foundation,由 Arts Council England 資助、DACS 管理。十位藝術家/遺產各獲 £10,000,並結合專業檔案支持及對外分享的工作。這是補助型計畫,不能加進 ARR 分配總額當作同一種 royalty。[33]
表 20 公開名單中的多樣性
藝術家/群體 | 本報告的關注 |
|---|---|
Bow Gamelan Ensemble | 聲音、表演與合作創作的檔案。 |
Sutapa Biswas;Nina Edge | 如何保存作品、過程與文化脈絡。 |
Armet Francis;Horace Ové | 攝影/影像材料與長期公共可近性。 |
Tina Keane;Malcolm Le Grice | 時間性與媒體作品的保存需求。 |
John Lyons;Monica Ross Estate | 個人創作與歷史材料的整理。 |
與台灣藝術研究有直接連結的檔案案例。 |
表中名單來自計畫公告;右欄為本報告提出的研究角度,不是公告承諾的每位受益者個別成果。[33]
18.2 從擁有資料到能讓人使用
一箱底片、一個硬碟或一份作品清單,不會自動變成可研究的檔案。還需要編目、檔案格式、權利資訊、保存條件與能回答詢問的人。某件作品獲得高價,並不保證藝術家的整個創作過程被完整保留;royalty 與補助則可能支持這些不易直接出售的勞動。
18.3 對 Art Value Lab 的具體啟發
人物訪談應與作品、製作日期、素材來源、字幕版本及授權同意一起保存。尤其跨國藝術家資料,中文名、英文名、異體拼寫與作品編號應建立對照,避免資料分散後無法辨識。林壽宇案例在此的意義,是提醒平台可以把「作品被看見」與「檔案日後仍能被讀懂」放在同一設計中,而不是把他與 Zimmermann 虛構成直接合作關係。
19 藝術家所得研究:先知道生活,再討論權利
DACS 委託的《Earnings and Contracts of UK Visual Artists》由格拉斯哥大學 CREATe 團隊進行,2024 年公開成果。研究結合 1,451 人問卷與質性材料;作者包括 Arthur Ehlinger、Amy Thomas、Martin Kretschmer、Michele Battisti 及 Helena Sáenz de Juano Ribes。Zimmermann 的角色是委託機構領導與公共回應者,不能因此列為這份研究的學術作者。[34]
19.1 £12,500 究竟是什麼數字?
研究摘要指出,以藝術創作為主要職業的受訪者,其 2023 年自僱藝術收入中位數為 £12,500。它不是所有藝術家的平均薪資,也不是全戶可支配所得;教學、其他工作、家庭支援及是否扣除特定成本,皆要依研究定義另行確認。數字的用途是揭示創作生計問題,而不是替每位藝術家貼上同一種經濟標籤。[34]
表 21 如何把生計研究轉成可用證據
檢查項目 | 為何重要 |
|---|---|
誰回答了問卷? | 透過藝術與權利網絡接觸到的樣本,不必然代表所有未入會或未回覆者。 |
測量哪種收入? | 藝術自僱收入、個人全部收入與家庭所得,不能互相替代。 |
中位數還是平均數? | 少數高所得可拉高平均;中位數反映排序的中間位置。 |
是否可比較年份? | 通膨、樣本結構、問法與職業分類變化,都可能影響前後比較。 |
權利金有何作用? | 要看收入佔比、穩定性及使用方式,不能只看總額。 |
19.2 他如何使用這類材料?
在政策倡議的脈絡裡,收入研究可協助把「藝術很重要」轉成更具體的問題:誰有能力持續創作、低收入如何影響多樣性、創作者能否取得本來已有法律基礎的報酬。但研究結果並不自動證明某一提案是最佳解方。需要分開衡量 ARR、複製權分配、公共補助、勞動條件及教育支援各自能處理什麼。
本報告沒有取得受訪者個別資料,也沒有重做統計。最值得借鏡的,是讓權利管理面對生計的實際條件:一位尚無二級市場的藝術家,不會因 ARR 存在就立即獲得收入;授權與政策組合因此比單一收款制度更重要。
20 AI 與著作權:同意、辨識與報酬如何成立
Zimmermann 在 2024 年公開文章及後續論壇中,主張科技發展需要尊重創作者的權利與報酬,並透過國際協調避免不同地區規則造成保護落差。這是他的政策立場,不是已經全球通行的一套 AI 授權法律。[35][37][50]
20.1 問題不是只問「AI 是不是藝術」
他的職業視角把焦點移到使用行為:誰提供訓練材料、誰有權同意、權利人能否知道作品被使用、科技公司如何取得授權,以及收入如何分配。即使最終輸出被認為具有藝術價值,也不會自動回答輸入材料與模型訓練的法律問題。反過來,一項技術也不會只因使用了 AI,就在所有場合必然侵權。
表 22 三層不同問題
層次 | 應查明的事項 | 不能用什麼替代 |
|---|---|---|
輸入與訓練 | 資料來源、使用方式、權利基礎、適用司法管轄區。 | 只說作品在網路上公開。 |
人的創作與輸出 | 人的貢獻、選擇與修改,以及個別輸出的內容。 | 只憑工具名稱判斷作者或侵權。 |
收入與治理 | 同意如何記錄、用量如何核對、款項如何分配。 | 只以「有分潤計畫」當成全體已授權。 |
20.2 2026 年英國政策不能沿用舊標題
英國政府於 2026 年 3 月 18 日公佈的著作權與 AI 報告指出,先前提出的「廣泛資料探勘例外,搭配權利人退出」已不再是政府偏好的選項。這代表政策評估方向改變,不是已自動制定全面新法、禁止所有訓練,或確定採行 DACS 所倡議的每項措施。[36]
這個案例也說明,人物報告應把「他倡議什麼」「政府在某日說了什麼」「法律實際生效什麼」分成三欄。即使政策結果與某組織訴求相近,仍不能在沒有決策材料的情況下說是單一個人造成。
20.3 可能的貢獻與仍待解決的難題
他的貢獻是讓視覺創作者進入原本常由科技企業、出版商及政府主導的討論。尚待解決的問題包括:小型創作者的同意成本、國際追索、未能辨識的權利人、分配依據,以及創作者願意採用 AI 時如何取得可理解的工具條款。國際框架若只剩大組織間談判,也可能再次讓最小的工作室缺乏發言權。
21 工作場所 AI 授權與 SCOOP:不是同一筆錢
CLA 在 2025 年公佈將工作場所 AI 使用許可納入部分企業與公部門授權。相關條款處理的是受控制的內部使用,不等同科技公司可把全部受保護作品拿去訓練通用模型;所檢視的 2025 年 5 月企業授權條款,明確排除模型訓練與微調用途。[25][26]
21.1 Payback 與生成式 AI 的有限連接
DACS 的 2026 年 Payback 公告提到,新分配包含來自 CLA 工作場所生成式 AI 許可的收入。這個發展值得研究,但沒有公開分項金額,不能把超過 £6m 的整體 Payback 都說成 AI 權利金,也不能反推 DACS 所有會員已同意通用模型訓練。[8][25][26]
表 23 三種使用,三次權利核對
情境 | 本報告的判讀 |
|---|---|
企業在合格環境內使用已授權出版內容作提示輸入 | 須符合當期 CLA 許可、內容範圍、帳號及安全條件。 |
科技公司大量蒐集作品訓練或微調模型 | 不能由上述工作場所許可自動推出有權使用。 |
把生成結果公開發布或製成商品 | 另查輸出內容、許可限制、第三方權利與適用法律。 |
21.2 SCOOP:另一條集體議價支線
2024 年 12 月,ALCS、NUJ、DACS 與 PICSEL 公佈 SCOOP,將記者與攝影記者的線上二次利用及報酬問題放在共同倡議中。這不是 Zimmermann 個人創辦的媒體、NFT 計畫或新拍賣平台,而是文字與視覺創作者之間的權利協作。[44]
SCOOP 和 Payback 的關聯在於「個人難以逐次追索的使用,如何形成集體力量」,但其具體授權、分配與支付規模不能視為完全相同。本次未取得可核實的完整現行合約與逐年付款資料,因此確認的是合作與議題方向,而不是已達成多少收入。
21.3 平台的實務啟示
對 Art Value Lab,最穩健的做法不是把「藝術家允許上站」解讀成允許所有後續 AI 使用,而是分開記錄展示、翻譯、摘要、模型輸入、訓練、再發布與商業使用。創作者可以同意其中一種、拒絕另一種;介面不應把不同授權包成一個不可拆開的勾選框。此為本報告的產品設計建議。
22 Smart Fund 與文化政策:從權利金到公共支持
DACS 的政策工作不只涉及作品交易。Smart Fund 提案主張從可複製、儲存或分享創意內容的裝置相關機制,建立回饋創作者的資金來源;公開倡議曾提出每年可能籌集約 £300m 的估算。這是提案情境,不是已徵收、已分配的收入,也不能把倡議方「不增加消費者成本」的說法當成經濟效果已獲驗證。[39][40]
22.1 Framing the Future 的合作與分工
2025 年《Framing the Future》由 CVAN 與 John Hansard Gallery/南安普敦大學推動,Erskine Analysis 撰寫,DACS 與其他藝術組織共同參與。它不是 Zimmermann 個人專著,亦非英國政府已通過的預算。四項建議把文化資金、基層空間、青年教育及專業高教連成一組政策問題。[41]
表 24 四項提案的範圍
項目 | 主張 | 狀態應如何寫 |
|---|---|---|
文化投資合作基金 | 建立文化領域的協作、應急及創新支持。 | 政策建議,非本文核實之既定收入。 |
基層視覺藝術基金 | 提出 £5m 支持基層藝術。 | 不是 DACS 本身收到 £5m。 |
National Saturday Club | 建議每年 £8.4m 擴大青年創意教育。 | 金額屬提案,不是參與者現得補助。 |
專業高等教育 | 恢復受削減的相關專業學科資源。 | 不能等同政府已全面恢復。 |
22.2 自由工作者與跨黨派議程
DACS 與藝術組織也透過聯署、跨黨派議題交流及自由工作者政策倡議發聲。2026 年 9 月 1 日的共同聲明,歡迎政府任命 Leila D’Aronville 與 Lizzie Crump 為 Freelance Champions;它與早先倡議的 Freelancer Commissioner 並非可直接互換的制度形式。公共活動、議員支持或任命,也不等於一項法律已完成立法。[38][40][43]
22.3 何謂可確認的政策影響?
可以確認的是:他代表機構持續參與,並把視覺藝術家的收入與教育條件帶進公共議程。較難證明的是:某筆政府支出或某條法律究竟由誰促成。評估時應保存具體提案、正式回應、預算決定與執行結果,而不是把每次同台或聯署都算成政策勝利。[41][42]
23 國際治理網絡:跨境權利不是一間公司的事
他的國際角色把 DACS 連到文字、音樂、視聽與視覺創作的集體管理網絡。這些關係能提供標準、協議及政策溝通的管道,但董事、觀察員、主席與工作小組職務的權限不同,不能全部寫成他「掌管」的組織。[1][24][45][46]
表 25 可核實的正式關係
組織 | 角色/時間 | 必須保留的界線 |
|---|---|---|
CEO;2022 年任命。 | 非 1984 年創辦人。 | |
2025 年 5 月獲選董事會,任期框架 2025–2028。 | 非 CISAC 創辦人或行政總幹事。 | |
2026 年 7 月公告當選 President。 | 應更新舊履歷中的 member director。 | |
Visual Working Group 副主席,依官方履歷。 | 非整個聯盟的唯一領導。 | |
Member Director,依官方履歷。 | 組織其他成果不全為其個人工作。 | |
觀察/代表關係,依官方履歷。 | 不推定股權或單獨決策權。 | |
觀察員角色。 | 不等同一般有表決權董事或出版商。 | |
Journal of IP in Practice | Advisory Group 成員。 | 不是主編,也不證明正式大學教職。 |
表列關係依 DACS、CLA、CISAC、OLA 任命與期刊官方名單整理;不以同名搜尋補充未獲證實的職位。[1][24][45][46][47]
23.1 國際代表工作的實際價值
同一作品可在英國拍賣、由法國出版商重製,再在另一國的機構展示。若每一環節都缺少可識別的權利人與協作窗口,創作者即使有權利也可能收不到錢。國際組織的功能之一,就是降低這種跨境協調成本;但它不會使各國法律自動相同。
23.2 代表性與透明度的問題
跨國集體管理亦須面對重複扣費、匯率、付款延遲、資訊不一致及代表權衝突。更完整的評估應追問:藝術家能看到哪些明細?不同組織轉付後實得多少?失聯權利人的款項如何處理?公開治理頭銜提供一個責任位置,但不是服務品質本身的證明。
24 Arcual 與數位工具:紀錄不能取代權利
DACS 於 2024 年 6 月公佈與 Arcual 的合作,探索以藝術交易工具改善 ARR 管理及資訊交換。合作方案例也討論通知、流程與數位交易資料的作用。這是一條技術服務支線,不代表 Zimmermann 創辦 Arcual、撰寫其程式,或 DACS 開始發行自己的投資型 NFT。[48][49]
24.1 為何交易資料值得改善?
一筆藝術交易常同時產生發票、委託、作品描述、付款、運送及權利相關資料。如果每個參與者都以不同名字、不同檔案與不同日期記錄同一件作品,後續辨識轉售便很困難。數位工具的合理價值,是讓資料形成更一致、可追溯的工作鏈,而不是以科技名詞保證真實性。
表 26 技術能做與不能單獨完成的事
工作 | 可合理支持 | 仍需其他證據 |
|---|---|---|
識別作品 | 一致的作品編號、版本及交易關聯。 | 作品本身的作者、真偽與權利來源。 |
提示 ARR | 在合適交易節點加入提醒與核對。 | 司法管轄區、資格與例外判斷。 |
保存紀錄 | 顯示誰在何時提交哪些資訊。 | 提交內容是否正確、完整及合法。 |
自動化分潤 | 執行特定平台或契約的付款規則。 | 鏈外轉售與法定權利是否成立。 |
24.2 法定 ARR 與智慧合約權利金不同
一個平台可以約定交易時分給藝術家一定比例,但這與英國法定 ARR 的資格、費率、不可放棄性及集體管理要求不同。平台選擇不執行某項契約費率,不等於法定權利消失;反過來,在某鏈上寫了 royalty,也不會讓所有國家都因此產生相同法定義務。[10][48][49]
24.3 成效需要被驗證,而不是由合作公告推定
本次未取得合作系統的程式、獨立稽核、付款延遲前後比較或漏報改善率。因此,可以確認合作及設計方向,不能宣稱已全面追蹤世界上所有轉售。對 Art Value Lab 而言,先把作品與授權資訊整理清楚,往往比急著把不完整資料寫上區塊鏈更重要。
25 出版與公共教育:把專業語言帶回創作者
25.1 共同撰寫《The Artist’s Legacy》章節
2013 年 Royal Academy of Arts 出版《The Artist’s Legacy: Estate Planning in the Visual Arts》,由 Emma Warren-Thomas 與 Linda Schofield 編輯。第 6 章〈Artists’ rights and royalties〉(印刷頁 30–33)由 Alastair Keatley 與當時任 DACS 法律主管的 Zimmermann 共同署名。這是可核實的出版成果,但不是他的個人獨著。[62]
章節將作品物件、著作權、受益人及再利用意願分開,提醒藝術家保存契約,並清楚交代裁切、加字或多聯作分開重製等呈現偏好。本次只核對相關章節與出版資料;其中法律條件是 2013 年版本,不直接套用為 2026 年的完整遺產規劃指引。[62]
25.2 主要公開活動的脈絡
表 27 演講與專業交流索引
時間/場域 | 主題與可確認參與 | 來源 |
|---|---|---|
2023 IFRRO | 複製權及國際集體管理交流。 | |
2023 景德鎮論壇 | 智慧財產權框架與文化創新。 | |
2024 IAF,紐約 | AI 時代的視覺藝術家權利。 | |
2024 DACS 40 週年 | 與藝術家、策展人討論可持續創作。 | |
2025 IAF,巴黎 | ||
2025 AOP/BAPLA | 集體授權、二次收入與影像產業。 | |
2025 Global Design Forum | 6 月 11 日於倫敦討論 AI 與設計權利。 | |
2026 Westminster 論壇 | 智慧財產權未來及政策方向。 |
上述活動依主辦者公告確認,沒有將未取得的錄影寫成逐字分析。Global Design Forum 同台的法律、設計與科技人士,是對談參與者,不是他所持有的公司、正式合作投資或大學同事。
25.3 從說明條文到建立判斷能力
其教育工作的意義,不是讓每位藝術家變成律師,而是讓他們知道何時需要問問題:這份文件讓渡了什麼?這筆收入來自哪種權利?誰能替我同意?這些問題若能在作品交付與合作開始時被提出,便可能減少日後的模糊與爭議。此為本報告對其公共角色的分析。
26 影響、執行與批判:保護不能免除問責
26.1 從主張權利到落實回報義務
2022 年,DACS 與 Artists’ Collecting Society 公告共同就 ARR 合規問題採取法律行動。2023 年 2 月 14 日,兩機構與 Ivor Braka Limited 共同宣佈已就爭議達成和解,並表示將合作使藝術家獲得應有權利金。本報告不將該案寫成違法定罪,也不推定未公開金額或承認責任;公開材料不足以重建 Zimmermann 的個別訴訟分工。[63][64]
這個案例顯示,權利管理不能只停在宣導;當收款所需資訊無法取得時,組織還需要履行與爭議解決機制。但正式程序、機構指控、共同和解與法院實體判斷,是不同層次。對人物研究而言,保存案件最後可確認狀態,比引用最戲劇化的最初標題更重要。
26.2 他的影響可以放在哪四個層次?
表 28 分層評估,而不是宣稱改變一切
層次 | 可確認的成果 | 仍需補足 |
|---|---|---|
服務執行 | 權利金、授權、影像及檔案計畫留有紀錄。 | 個別作品的完整收款、工時與分配鏈。 |
治理協作 | 每項決策的個人責任與表決紀錄。 | |
公共議程 | AI、生計、自由工作者及教育倡議。 | 倡議對最終法律與資源的因果貢獻。 |
產業及社會效果 | 有收入與個案受益的證據。 | 長期創作留存、多樣性與市場成本的全面評估。 |
26.3 不能省略的四組張力
第一,收取效率與藝術家的選擇權:集中管理可能降低成本,也可能讓人不清楚授權邊界。第二,大量小額付款與金額集中:有許多人收到小額,不代表總金額沒有集中。第三,資料公開與交易保密:合規需要資訊,但不等於所有收藏者交易都可公開。第四,科技合作與獨立立場:改善工具不應讓藝術家默默承擔新用途的授權風險。[6][10][17][23][48]
因此,較有分寸的結論是:Zimmermann 的貢獻在於讓作品後續使用與轉售的價值回饋形成持續制度;其品質仍應由透明扣費、準確資料、有效申訴與藝術家實際經驗檢驗。他不需要被寫成制度的唯一英雄,才能顯出其專業重要性。
27 對 Art Value Lab 的應用:作品頁也應有權利頁
以下是針對 Art Value Lab 提出的研究與設計建議,不是 DACS 已提供的產品,也不是把英國法律直接移植到台灣。這份人物研究最重要的啟發,是讓每次展示、引用、翻譯、交易與 AI 使用,都能回到可查核的來源、同意及責任。
27.1 建立作品與授權兩組資料
表 29 可先實作的基本資料結構
資料層 | 建議保存內容 |
|---|---|
作品識別 | 作者、題名、年代、媒材、尺寸、版本與內部編號。 |
圖像來源 | 供圖者、攝影者、原始檔、信用行與來源頁。 |
權利人 | |
允許用途 | 網站展示、社群、教學、翻譯、影片、商品各自標記。 |
AI 使用 | 摘要、字幕處理、模型輸入與訓練分開記錄。 |
期間與撤回 | 同意日期、有效期、到期提醒、修改及下架聯絡。 |
依據與版本 | 合約、電子郵件、例外判斷紀錄與每次變更。 |
27.2 讓藝術家能理解自己同意了什麼
提供短版摘要與完整條款並行的介面;用清楚的情境說明,而不是把所有用途塞進「平台得永久使用」一句話。沒有權利證據時,資料狀態應寫「待確認」,不要因為頁面已設計完成就把它當成已取得授權。公開頁也只揭露適合公開的資訊,不上傳私人合約或完整個資。
27.3 把權利教育接到你已有的節目
Who Art You 可加入藝術家如何管理作品影像與合作的訪問題;Art Auction Academy 可用本報告的 ARR 試算比較「成交、權利金、行政費與實得」;研究導讀可將人物、法律、產品及案例交叉連結。這樣的知識路徑不必每次都導向購買,也能讓參與者更有能力作出選擇。
27.4 結論:保護的終點不是禁止,而是可持續創作
作品離開藝術家手中,不表示藝術家的關係就結束。Zimmermann 的職涯讓我們看見,法律、資料、授權服務、國際協作與文化政策,是維持這段關係的不同工具。對平台而言,最值得承接的不是某一個費率,而是讓作品可以被理解與使用,同時讓創作者知道自己的權利、收入與意願並未被遺忘。
附錄 A 人物、組織與合作關係索引
以下索引用來辨識關係類型,不把參與、共同發布、董事、授權或同台演講都稱作「他的事業」。
表 30 組織與人物關係
對象 | 可查關係 | 不能推定 |
|---|---|---|
DACS/歷屆藝術家與團隊 | 全部歷史產品及收入由他一人創造。 | |
AOP | 本次沒有核實完整任期與學校。 | |
創辦、私人所有或全部政策控制。 | ||
不同頭銜權限完全相同。 | ||
ACS | DACS 擁有或合併該組織。 | |
ALCS/NUJ/PICSEL | 他個人創辦這些機構。 | |
BAPLA/PLS | 複製權價值程序參與方。[22] | 各方立場一致或不存在利益差異。 |
Alastair Keatley/Royal Academy | 2013 共同撰寫第 6 章。[62] | 他是全書唯一作者或所有章節作者。 |
Art360/Arts Council England | 整個計畫由一人發起或自行出資。 | |
CREATe 研究團隊 | 委託機構 CEO 是學術共同作者。 | |
CVAN/John Hansard Gallery | 報告建議已是政府核定預算。 | |
Tish Murtha Archive/Sam Fender | 具體合約額、個人傭金已公開。 | |
作品真偽、品質或投資報酬背書。 | ||
創辦、持股、技術開發或全面追蹤。 |
此表保存本次可核對的重要支線,不宣稱包括每份私人委託、每次未公開會議或所有過往講座。
附錄 B 代表閱讀路徑與資料層級
表 31 依研究目的選擇材料
研究目的 | 優先材料 | 閱讀時要保留 |
|---|---|---|
確認人物與現職 | 角色、日期及權限不同。 | |
理解英國 ARR | 門檻含等於;採累進費率;司法管轄區。 | |
看收款與行政成本 | 總額、分配、淨得、應付款及成本不同。 | |
瞭解不同收入機制 | 不是同一種交易或同一種許可。 | |
研究集體議價 | 程序材料與利害關係人意見並讀。 | |
研究藝術家生活 | 問卷樣本、收入定義及中位數。 | |
理解 AI 政策 | 倡議、契約及法律狀態分開。 | |
研究文化遺產 | 機構計畫與共同寫作;2013 法律不可照搬。 | |
研究公共倡議 | 預期金額與已實現成果不同。 | |
檢查落實與爭議 | 不將和解改寫成認罪或判決。 |
本次取得與未取得的材料
完整閱讀既有英文工作稿,但它部分為重建內容;法規閱讀以條文與合併版本為核心。長篇研究、財務 PDF 及書籍,僅在來源表所列範圍使用;沒有取得私人授權合約、微觀付款資料、會員名冊、全部投票紀錄或 AI 分項收入。
本報告的試算、流程表、批判架構與工作坊均為分析整理,不是 DACS 官方教材。若未來增補,應保留來源日期與原始版本,讓讀者分辨新證據是更新、修正,還是另一個樣本下的不同結果。
附錄 C ArtTactic 訪談導航與重建稿警示
官方節目頁確認 2026 年 2 月 23 日發布、片長 24:28,主題為 DACS 與英國 ARR 20 週年。既有英文工作稿共 6 頁;原始編輯說明指出約 08:52 以後是依段落與其他資料重建的內容。因此下表只是工作稿主題導航,不能拿來作逐秒引用、原話證明或正式雙語逐字稿。[57][58]
表 32 工作稿頁次與本報告交叉閱讀
工作稿頁次 | 主要議題 | 可信使用方式 |
|---|---|---|
第 1–2 頁 | 以政府及法規校正;門檻應為 £1,000 或以上。 | |
第 2–3 頁 | 法國歷史、EU、英國 2006/2012。 | 法律日期另核;米勒故事不以重建數字作史證。 |
第 3–4 頁 | 受益人、金額分布與生計作用。 | 約 08:52 後屬重建;只以官方獨立統計支持正文。 |
第 4–5 頁 | 支付、跨國互惠與海外改革。 | 以各國生效法律與正式公告核對,非普遍全球權利。 |
第 5–6 頁 | 上限、設計作品、AI 與未來。 | 可作研究問題索引,不當作 Zimmermann 已說過的逐字句子。 |
三個應避免的引用習慣
第一,把清理後的工作稿加上引號,就宣稱是受訪者精確原話。第二,從約略時間碼推定每一段已和音訊同步。第三,用訪談中的口語簡化覆蓋正式規則,例如將「一千英鎊以上」誤寫為排除恰好一千英鎊的交易。
再次製作逐字稿時的必要條件
需要重新取得並完整聽辨音訊,記錄不確定詞句、逐段校準說話者及時間,並把補充查核放在註解,而不是改寫進受訪者口中。在完成這些工作前,現有材料應繼續標示為含重建內容的工作稿。
本報告不附上重建稿作為新製作的「完整逐字稿」,以免把二手整理再次包裝成一手證據。
附錄 D 深度訪談題綱(1–10)
下列問題針對公開材料仍不足的地方,適合研究者在後續正式訪談中使用。它們不預設某項爭議已獲證實,也不要求揭露未經同意的收藏者或藝術家個資。
職涯、制度與服務
1.你在 AOP 的經驗,具體改變了哪些 DACS 工作方式?哪一項攝影產業的問題,在純藝術領域最容易被忽略?
2.從法律主管、營運工作到 CEO,哪些決策從「判斷對錯」變成「在不同合理選項之間配置資源」?
3.你會用哪些指標判斷 ARR 服務變好:收取總額、付款速度、錯誤率、首次受益人,還是藝術家對流程的理解?
4.從市場回報到藝術家實際收款,最常卡住的三個環節是什麼?有多少問題來自作品識別、權利人失聯或合約不清?
5.不同服務的行政費如何決定?是否能提供不涉及個資的結算範例,讓會員理解各次跨境扣費?
代表性、政策與收入
6.小額 ARR 付款數量很多,與總金額是否集中,是不同問題。DACS 能否公佈更完整的分布、中位數與分位數?
7.對幾乎沒有二級市場的新興藝術家,ARR 的限制很明顯。你如何平衡 ARR、授權、生計政策與直接公共支持?
8.2015 年複製權估值之後,新的數位使用如何改變視覺內容的議價方式?哪些舊假設已經不再適用?
9.如何回應藝術家對集管授權太廣、退出困難或合約難懂的擔心?會員可以保留哪些權利自行管理?
10.Smart Fund 的潛在收入估計建立在哪些裝置、使用量與費率假設上?成本最後由誰承擔,如何獨立評估?
附錄 D 深度訪談題綱(11–20)
AI、國際合作與未來
11.工作場所 AI 許可、模型訓練及輸出利用,DACS 如何在會員介面與合約裡清楚分開?
12.2026 年 Payback 新增的 AI 相關收入佔比是多少?如果不能公佈金額,至少可以公開計算與分配原則嗎?
13.對完全不願參與 AI 授權的藝術家,拒絕的選項如何被保留、追蹤及執行?它會不會影響其他既有權利金?
14.OLA 主席、CISAC 董事與其他工作小組角色,各自能實際推動什麼?哪一種跨境障礙最難由組織合作解決?
15.互惠權利增加之後,有哪些藝術家收到原本收不到的跨境付款?可否提供藝術家同意公開的具體流程案例?
16.Arcual 合作有哪些功能已上線,哪些仍在計畫?如何衡量它是否真的減少漏報、重複比對或付款延遲?
17.Recollect 的成效如何追蹤?完成編目之後,藝術家遺產是否更容易取得授權、展覽、研究或保存合作?
18.2013 年你與 Alastair Keatley 合寫遺產章節。今天最需要補寫的是數位檔案、AI、共同著作,還是跨國受益安排?
19.當個別藝術家的拒絕授權意願,與文化機構希望擴大公眾接觸相遇時,你如何處理雙方合理但不同的利益?
20.若要向台灣的新興藝術家平台提出一項最優先建議,你會先改善作品資料、合約教育、授權選項,還是收款基礎設施?為什麼?
訪談最好要求可追溯的流程與經同意的案例,而不只蒐集願景。對尚未完成的政策或產品,應追問目前狀態、下一個可核對節點與尚未解決的障礙。
附錄 E 90 分鐘「一件作品,三條權利路徑」
本教案為 Art Auction Academy/Art Value Lab 設計的假設活動,不模擬正式法律服務。參與者分為藝術家/遺產、畫廊、圖像使用者、權利管理者四種角色。每組取得同一件虛構作品資料,輪流處理轉售、出版與 AI 使用。
表 33 90 分鐘流程
時間 | 活動 | 交付成果 |
|---|---|---|
0–10 分鐘 | 只給作品圖片說明與首次出售資訊。 | 列出「買到物件」以外仍未知的權利。 |
10–25 分鐘 | 加入英國 £100,000 合資格轉售情境。 | |
25–40 分鐘 | 分開 £525 行政費與 £2,975 淨款。 | |
40–55 分鐘 | 出版社申請書封使用,要求裁切與全球電子版。 | 寫出用途、地區、期限、署名與批准窗口。 |
55–70 分鐘 | 列出兩次使用各需的權利依據,不自動同意。 | |
70–85 分鐘 | 交換角色,發現圖像攝影者與作品權利人不同。 | 修正授權流程與資料缺口。 |
85–90 分鐘 | 回顧哪個新資訊改變了決策。 | 每組提出一項平台必填欄位。 |
假設與標準答案的範圍
試算先明示:藝術家資格、受保護作品、英國專業轉售、無例外均成立,價格為不含相關稅費的計算基礎。£100,000 的 ARR 是前 £50,000 × 4% 加後 £50,000 × 3%,而不是全部乘 4%。行政費只是假設採當期 DACS 英國服務,不是法律把 ARR 降為 2.975%。[9][10][13]
出版與 AI 題目不設「一定可以/一定不可以」的簡化答案。評分重點在於是否知道缺什麼資料、能否限定用途、是否保留不同人的同意權,以及有沒有把公眾可看與可任意再利用混淆。
成果如何保存
每組留下一張作品資料卡、一張授權決策卡與一張收款流程卡。事後可觀察參與者是否更能分清物件、圖像與權利,以及是否知道遇到不確定情況時應停止哪些行為、尋求哪種專業協助。
附錄 E 概念速查與資料修正清單
表 34 關鍵概念
詞彙 | 本報告中的意思 |
|---|---|
合資格原作轉售的法定權利金;不是售價獲利稅。 | |
Collecting society/CMO | 集體管理權利與分配收入的組織,不必然是政府機關。 |
在指定條件下允許使用;不同於永久轉讓著作權。 | |
署名及反對貶損等精神權利;適用範圍須依法律。 | |
Reprographic rights | |
Reciprocity | 跨國承認或互惠安排;並非所有地區費率相同。 |
Gross/net royalty | 扣費前權利金/扣費後實得;不能只提供其中一個。 |
Model training/fine-tuning | |
Statutory/contractual royalty | 法律產生的收益權/特定契約或平台約定的分潤。 |
表 35 容易寫錯的事項
錯誤或風險 | 本報告採用的修正 |
|---|---|
區分 1984/1999/2006 與其個人入職及領導。 | |
£1,000「超過」或仍以歐元計價 | 現行英國門檻包含等於;2024 年 4 月起採英鎊。 |
全部售價乘最高費率 | 採累進費率與每筆 £12,500 上限。 |
Royal Academy 專書全部由他撰寫 | 只確認與 Keatley 共同署名第 6 章。 |
依契約限定使用;不跨用途推定。 | |
只確認包含新來源,分項金額未公開。 | |
和解等於法院認定侵權 | Ivor Braka 案採三方共同和解的可確認狀態。 |
訪談重建稿就是原話 | 只作導航;不以引號或時間碼包裝成一手證據。 |
其餘待核事項包括:完整學歷與早期聘任、國際分配的逐層扣費、受益金額集中度、Arcual 實測成效、AI 分項收入,以及公共政策的獨立效果評估。未確認不等於不存在,也不等於已經完成。
參考來源與查核說明
線上來源查閱日為 2026-10-08。點擊英文標題開啟原始資料;各筆註明實際閱讀範圍。法律與費率可能更新,歷史事件須使用當時版本。
[1] DACS
Christian Zimmermann — biography
查閱 2026-10-08|官方履歷:資格、2006 年加入、歷年職責與代表職務。未據此補寫未公佈的學校、出生年月或私人生活。
[2] DACS
DACS appoints visual arts copyright expert Christian Zimmermann as new Chief Executive
2022-11-17|任命公告;確認由營運與權利管理工作轉任 CEO,不代表他創辦 DACS。
[3] DACS
查閱 2026-10-08|組織沿革:1984 年創立、1999 年 Payback、Artimage 等。只採可辨識的組織節點,不沿用頁面對法律年限的簡化。
[4] DACS
查閱 2026-10-08|現行團隊與職能,確認 Christian Zimmermann 為 CEO;團隊成果不全部歸於個人。
[5] DACS
Governance; audited accounts and transparency reports
查閱 2026-10-08|公開治理與報告索引。本次可見最新列示的帳目及透明度報告為 2024 年,不將 2025 年度回顧視為已審計財報。
[6] DACS
Annual Transparency Report 2024
2024 年度;2025 年公佈|10 頁 PDF;檢視第 2–5 頁影像的費率、支付程序與財務表。本報告未重新審計原始帳簿,也未宣稱讀完另份 33 頁帳目。
[7] DACS
2025 年度;查閱 2026-10-08|官方年度成果與服務數字,為機構報告而非本次獨立成效評估;不同服務的領款者可能重複。
[8] DACS
Record 115,000 creators to share more than £6 million in Payback royalties
2026-09-29|年度分配公告;發布時支付將陸續開始。與 2025 年回顧之人數口徑有差異,不自行計算精確成長率。
參考來源(2/8)
[9] Intellectual Property Office / GOV.UK
最後更新 2024-12-02;查閱 2026-10-08|英國現行門檻、累進費率、例外與互惠指引;與法條交叉閱讀,稅務精確用語另參來源 12。
[10] WIPO Lex / UK legislation
The Artist’s Resale Right Regulations 2006 — consolidated 2024 version
整編版本截至 2024-06-30|讀取第 3–4、7–15 條及附表相關文字;用於權利、交易、責任、集管與資訊請求的法定框架。
[11] UK legislation
The Design Right, Artist’s Resale Right and Copyright (Amendment) Regulations 2023
2023;金額修正自 2024-04-01 適用|由歐元改為英鎊的法源;歷史交易須使用當時版本,不把現行數字回套到 2006 年。
[12] HMRC / GOV.UK
VATSC06550 — Artist’s resale right
查閱 2026-10-08|ARR 為 VAT 範圍外,不代表藝術家所有所得免稅;本報告不提供個人稅務建議。
[13] DACS
查閱 2026-10-08|無入會費、ARR 與個別授權的行政扣費資料;跨國來源端費用仍須另行確認。
[14] DACS
Earn through licensing your work
查閱 2026-10-08|DACS Images 從 2026-01-01 調整行政扣費、一般授權服務方式。
[15] DACS
How artists get paid for overseas use of their work
查閱 2026-10-08|跨國收款、扣費與支付頻率。這是業務程序介紹,不是所有國家法律完全相同的證明。
[16] DACS
UK Artist’s Resale Right marks 20 years of returning value to artists and their heirs
2026-02|20 週年活動及累計收取、分配、領款數據;用於機構成果,不將小額支付筆數當成金額分布。
參考來源(3/8)
[17] The Art Newspaper / Anny Shaw
UK artist resale right at 20: how successful has the pioneering scheme been?
2026-02-17|已讀文章;包含 DACS、藝術家遺產與業界對行政成本的不同觀點。文章部分小額支付推論及法律簡化不照抄。
[18] UK Government
UK artists set for New Zealand royalties boost
2024|互惠安排與紐西蘭制度生效資訊;不以英國費率計算紐西蘭當地權利金。
[19] UK Government
UK–Switzerland FTA: top benefits
2026 年 7 月|涉及 ARR 的檢討條款不等於瑞士已引入相同制度;區分貿易談判承諾與生效權利。
[20] DACS / Anti Copying in Design
DACS discusses Artist’s Resale Right royalties for Designers
2024-11-30|Christian 的設計作品倡議。文章對 WaterRower 的概括須以判決校正,不能作為所有設計作品皆受保護的依據。
[21] High Court / IPEC / BAILII
WaterRower (UK) Ltd v Liking Ltd [2024] EWHC 2806 (IPEC)
2024-11-11|判決相關段落,特別第 151–152 段:獨創性與英國藝術工藝作品類別並非同一測試。並非 DACS 或 Zimmermann 的訴訟。
[22] PLS / independent determination
Reprographic Rights Valuation — December 2015
2015-12-21|218 頁 PDF;讀取程序、樣本、各方角色及相關判斷文字,不宣稱全文重算。DACS 與 ACS、ALCS、BAPLA、PLS 同為參與方。
[23] British Press Photographers’ Association / Andrew Wiard
A Gun To Our Heads — The new DACS Agreement, part 1
2015-03-20|利害關係人批評原文;代表作者當時對合約與集管分配的觀點,不是法院違法認定。
[24] Copyright Licensing Agency
查閱 2026-10-08|CLA 的組織定位與觀察員角色。觀察員不自動等於持股、董事或可單獨決定分配。
參考來源(4/8)
[25] Copyright Licensing Agency
CLA Board approves workplace AI permissions
2025|企業與公部門授權新增工作場所生成式 AI 使用範圍;必須與具體契約排除事項一起閱讀。
[26] Copyright Licensing Agency
Extended Multinational Business Licence — terms
2025 年 5 月|AI 使用條款及訓練/微調排除。並不授權將任何網頁或全部作品輸入任意公開模型。
[27] DACS
Introducing DACS Images: a fresh take on artist-first licensing
2025-06-04|平台發布公告;與 Artimage 前身及 2025 年回顧的上線月份敘述區分。
[28] DACS
Licensing the Arts Council Collection on DACS Images
2025-11-10|合作案例與影像新增;收藏機構的物件所有權與著作權不是同一權利。
[29] DACS
2025-07-24|國際圖像與集管合作案例;合作組織不是 Zimmermann 的個人事業。
[30] DACS
Tish Murtha’s evocative photography featured across Sam Fender’s album artwork and merchandise
2025-02-25|Tish Murtha Archive、唱片與商品授權案例。未取得合約金額,不估計藝術家遺產實得收益。
[31] DACS / Phillips
How auction house licensing can help protect the visual arts
2025-10-14|拍賣行授權工作訪談;不抹去法定例外,也不把合作寫成對所有作品真偽的認證。
[32] DACS / Tate
Behind the scenes of the Tracey Emin exhibition merchandise range at Tate
2026-08-17|Tate 展覽商品、創作呈現與授權協調的公開案例;非本次取得之商業合約或個人業績。
參考來源(5/8)
[33] DACS / Art360 Foundation
Supporting artists’ legacies: archive bursary programme supports 10 artists and estates
2025-02-11|Recollect:Art360 構想、Arts Council England 資助、DACS 管理;每位 £10,000,包含 Richard Lin Show Yu Estate。
[34] CREATe / University of Glasgow
New report: Earnings and Contracts of UK Visual Artists
2024-11-25|研究團隊官方摘要與方法:1,451 人調查。未把委託機構或 CEO 誤列為研究作者,亦未取得微觀原始資料。
[35] DACS / Christian Zimmermann
We need a global standard to protect artists’ rights
2024-02-20|本人對 AI、國際框架與創作者權益的主張;調查結果不等於全體藝術家普查。
[36] UK Government
Report on Copyright and Artificial Intelligence
2026-03-18|讀取政策選項與結論:廣泛例外加退出不再是政府偏好方案。政策報告不是新法律已自動生效。
[37] DACS
DACS CEO speaks at Westminster Legal Policy Forum on the future of intellectual property
2026 年 1 月|確認政策論壇參與與公開立場,不等於司法或政府任命。
[38] DACS
Policy update: artists’ rights, Q3 2026
2026-09-28|近期倡議追蹤;對機構自己的政策參與說明與實際法律狀態分開處理。
[39] DACS
DACS sends letter to DCMS Secretary of State
2022|Smart Fund 倡議及 Christian 代理 CEO 時期。潛在 £300m 為提案估計,不是已收取款項。
[40] DACS
Over 4,000 artists sign letter to DCMS calling for policy changes
2024|聯署、Smart Fund、自由工作者與教育提案。不同轉載對參與組織數有差異,本文不以此作精確比較。
參考來源(6/8)
[41] DACS / CVAN / John Hansard Gallery
Framing the Future — four recommendations
2025-04-24|讀取發布內容與四項建議;Erskine Analysis 撰寫,DACS 為協作方,不是 Christian 個人專著。
[42] DACS
Framing the Future: one year on
2026|後續政策追蹤頁;不把倡議、自述成果與因果歸屬混為一談。
[43] DACS / creative organisations
Creative organisations welcome appointment of Government’s Freelance Champions
2026-09-01|歡迎 Leila D’Aronville、Lizzie Crump 任職的共同聲明;與早期 Freelancer Commissioner 倡議的制度形式區分。
[44] DACS / ALCS / NUJ / PICSEL
SCOOP for journalists and photojournalists in the UK
2024-12-05|聯合新聞及攝影權利倡議;確認發布與合作關係,未核實完整現行支付規模或私人分配契約。
[45] CISAC
CISAC announces new Board Directors
2025-05-29|國際組織本身確認新董事會與 DACS 代表 Christian Zimmermann;不是 CISAC 創辦或最高行政主管職務。
[46] DACS / OnLineArt
Christian Zimmermann elected President of OLA
2026-07-17|最新角色公告;更新舊履歷的 OLA member director,並保留非創辦人之區別。
[47] University of Buckingham Press
Journal of IP in Practice — Editorial Team
查閱 2026-10-08|列在 Advisory Group,不是 Chief Editor 或 Editorial Board。未據此推定教授、博士或出版專書。
[48] DACS
2024-06-04|合作公告,改善交易資訊與 ARR 管理;沒有取得程式碼、系統稽核或全面成效資料。
參考來源(7/8)
[49] Arcual
查閱 2026-10-08|合作方描述的通知/管理工具,有計畫性語氣;不宣稱所有鏈上、鏈下轉售均可被追蹤。
[50] DACS / International Authors Forum
DACS highlights artists’ rights in the age of AI at IAF AGM, New York
2024|確認 IAF 公開討論與 AI 倡議,不冒充完整演講逐字稿。
[51] DACS / International Authors Forum
Christian Zimmermann shares AI and copyright expertise at IAF AGM 2025
2025|跨創作領域活動及觀點摘要;不是 IAF 的創辦權或所有權。
[52] DACS / IFRRO
Christian Zimmermann at the 2023 General Assembly and World Congress
2023-10-06|公開出席與主題;IFRRO 正式名稱為 International Federation of Reproduction Rights Organisations。
[53] DACS
Intellectual property frameworks at the Jingdezhen Cultural Innovation Development Forum
2023 年 10 月|景德鎮論壇出席與主題;不推定中國已因此立法或建立 DACS 分公司。
[54] Association of Photographers
Collective licensing and secondary income
2025|主辦方活動頁;與 PICSEL 的專業對談,不等於兩組織合併。
[55] BAPLA
2025|主辦方講者與議程頁;不將同場講者算成個人持股或共同創辦關係。
[56] DACS
Artists’ rights: sustaining artists now and in the future
2024|40 週年公共討論,涉及藝術家、策展人與從業者;用於確認活動,不是全文轉錄。
參考來源(8/8)
[57] ArtTactic / SoundCloud
DACS’s Christian Zimmermann on 20 Years of the Artist’s Resale Right
2026-02-23;24:28|官方節目頁確認題名、日期與受訪角色;本次未重新聽辨全段音訊。
[58] 使用者 Library 既有工作文件
ArtTactic_Christian_Zimmermann_完整英文逐字稿.docx
既有 6 頁文件;24:28|本次完整讀取。原稿自行註明約 08:52 以後為重建內容;全篇僅用於議題導航,不把重建句子當作本人原話。
[59] UK Government
License and sell your copyright
查閱 2026-10-08|著作權授權與書面轉讓、精神權利之概念;與 ARR 的不可讓與規則分開。
[60] UK legislation
Copyright, Designs and Patents Act 1988 — section 63
查閱 2026-10-08|藝術品出售廣告之特定例外。不能從此推論任意永久網站、商品或所有國家均免取得授權。
[61] UK Government
Using somebody else’s intellectual property: copyright
查閱 2026-10-08|購買物件不代表取得複製權;使用時仍須辨明權利人、授權或適用例外。
[62] Royal Academy of Arts / Alastair Keatley & Christian Zimmermann
Artists’ rights and royalties, in The Artist’s Legacy: Estate Planning in the Visual Arts
2013;第 6 章,印刷頁 30–33|核對版權頁及共同署名章節;編者 Emma Warren-Thomas、Linda Schofield;ISBN 978-1-907533-88-4。不是個人獨著,第 7 章也不能直接歸給兩人。法律內容屬 2013 年版本。
[63] DACS / ACS / Ivor Braka Limited
DACS and ACS reach settlement on ARR royalties
2023-02-14|三方共同公佈就 ARR 合規爭議達成和解。未公佈金額或承認責任,不改寫成法院侵權判決。
[64] DACS / Artists’ Collecting Society
ACS and DACS unite to uphold the rights of artists and artists’ estates
2022-03-18|最初提起法律程序的機構公告;應與 2023 年和解一起讀,不把當時指控當成已裁判事實。
[65] London Design Biennale / Global Design Forum
Power Lines: Who Owns Ideas? Intellectual Property in an Age of AI
2025-06-11|主辦方講者及議程頁;與 Marks & Clerk 合作,場地 King’s College London。確認參與,不推定正式教職、投資或對同台企業的背書。