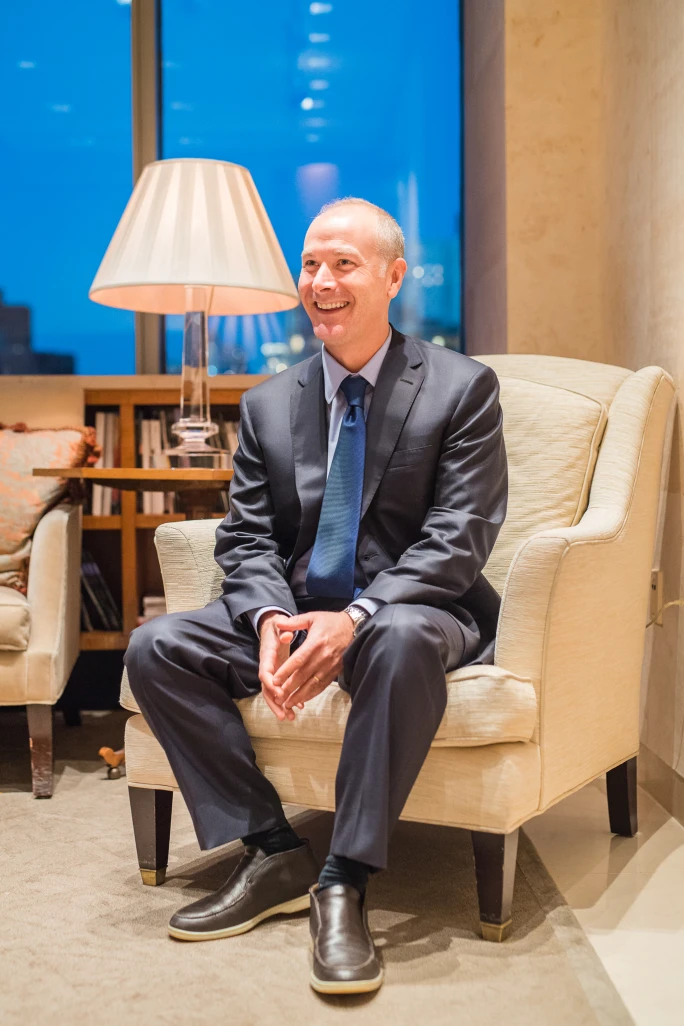
Pace Di Donna Schrader Galleries 創始合夥人
David Schrader
私人洽購、二級市場與收藏選擇
結合金融市場經驗與收藏家的視角,David Schrader 關注藝術品私人洽購、二級市場交易與收藏建立。
完整研究涵蓋人物職涯、私人洽購的五組工作方法、Pace Di Donna Schrader 的合作與營運,以及對 Art Value Lab 的應用,收錄 23 份表格、5 份附錄與 24 項參考來源。
點選有底線的名詞與姓名,閱讀淺白介紹。
章節目錄
00 研究摘要:他把什麼帶進了藝術市場?
David Schrader 的職涯,把三種通常被分開敘述的能力連在一起:金融機構客戶服務、個人的戰後與當代藝術收藏,以及高價藝術品的私人交易。2017 年,他由華爾街轉入蘇富比;2025 年 12 月,Pace Gallery、Emmanuel Di Donna 與他共同宣佈成立 Pace Di Donna Schrader Galleries,簡稱 PDS。[1][2]
他的研究價值,不只在於「賣過很貴的作品」,而是如何把作品判斷、交易資訊、賣方意願、買方需求、保密要求與成交時機整合起來。本報告以「藝術品的價值,如何轉化成一筆能夠完成、又能被信任的交易」作為主問題;這是報告的分析框架,不是他自創的理論名稱。
00.1 先更新身分,再閱讀他的業績
截至 2026 年 10 月 1 日,最合適的介紹是:PDS 創始合夥人、前蘇富比私人洽購主管,以及具有金融背景的收藏者與藝術交易專業人士。2026 年 8 月 27 日 ArtTactic 的節目頁,已以新畫廊身分介紹他。不能再把舊訪談中的蘇富比職稱當作現職。[3]
身分層次 | 可以確認的內容 | 需要避免的混淆 |
|---|---|---|
當前事業 | 不是單獨創辦;也不是 Pace Gallery 創辦人。 | |
過往職務 | 不是蘇富比整間公司的執行長。 | |
個人背景 | 曾任 J.P. Morgan 董事總經理,長期收藏藝術。[1] | 不因此等於藝術史學位、鑑定資格或投資績效已獲證明。 |
新畫廊關係 | 不是蘇富比分公司,也不是將原部門直接搬出。 |
00.2 六個核心結論
第一,他不是私人洽購的發明者。 在他加入之前,蘇富比已經提供私人交易及其他顧問服務;他的角色應從擴張、整合與執行理解,而不是把長期存在的交易制度歸為個人發明。[1]
第二,他重視成交的條件,而不只追逐單一最高價格。 在 2026 年訪談中,他將賣方的風險承受、公開意願、時間需求,以及買方對特定作品的尋找,視為選擇交易方式的重要因素。[4]
第三,私人交易與公開拍賣互相影響。 他認為公開拍賣可以提供信心與價格參考,私人交易則回應不適合公開競價的需求;這不是「一種渠道必然淘汰另一種」的故事。[4]
第四,PDS 是一種專注型聯合事業。 它嘗試把不同時期的藝術專長與客戶關係相接,再以少量、研究導向的展覽配合持續交易,而非把展覽排得愈多視為愈成功。[4]
第五,交易額不能當作個人能力的直接分數。 蘇富比公佈的私人銷售總額涵蓋公司、團隊與不同品類;PDS 的完整營收、成本與個案分工則尚未公開到足以獨立評估。[6][7]
第六,保密與透明不一定互斥,但必須分清對象。 可以不對大眾公佈買家姓名,同時對委託人說明代理角色、費用、作品資料與交易條件。這是本報告提出的治理判準,也是評估其模式不能省略的部分。
00.3 研究範圍與使用方式
本報告涵蓋可查的職涯、事業、方法、合作、活動、機構案例、公開論述與相關爭議。不把其他同名人物的學歷、著作或履歷拼接進來,也不蒐集與研究無關的私人生活。
資料分為官方公告、本人訪談、獨立報導與本報告分析。既有 ArtTactic 英文逐字稿已完整讀取,但並非本次重新聽辨的音訊;其時間是依字幕順序估算的段落起點,不能作逐秒引證。文末保存來源、限制及進一步訪談問題。[4]
01 完整職涯:金融、收藏與藝術交易的交會
01.1 金融工作與收藏不是前後兩個完全分離的階段
蘇富比 2017 年的任命公告記載,他在 1990 年代末於 Bear Stearns 開始金融職涯,後至 Credit Suisse,加入蘇富比前五年任職 J.P. Morgan;首次購入藝術品也約在 1990 年代末。換言之,他不是離開金融之後才開始學藝術,而是在兩條路徑並行多年後轉職。[1]
這個背景可以解釋一種可能的工作習慣:把客戶的需求、可承擔的限制與執行條件放進同一個決策過程。但金融資歷並不會自然轉換成對每位藝術家的專業知識。對人物研究而言,最有意義的是辨認他借用了哪些能力,又在哪些地方必須依靠其他專家。
01.2 主要時間軸
時間 | 事件或公開定位 | 對研究的意義 |
|---|---|---|
1990 年代末 | Bear Stearns 金融工作;開始買藝術。[1] | 收藏與金融經驗並行累積。 |
其後至 2017 年前 | 經 Credit Suisse,後在 J.P. Morgan 工作約五年。[1] | 不補寫未核實的逐年升遷、部門或客戶名單。 |
2017-02-01 | 公告日不是已核實的第一個工作日。 | |
2020 年 | 職責已超出最初紐約當代藝術職位。 | |
2020 年疫情期間 | 交易時間與空間重新配置。 | |
2023 年 | 企業高階專家職稱,不等於公司董事長。 | |
2025-12-01 | 與 Pace Gallery、Emmanuel Di Donna 宣佈 PDS。[2] | 從企業部門主管轉向新事業合夥。 |
2026-04-02 | Artnet 發表其流通、費用與私人競價觀點。[10] | 有助理解新畫廊的商業思維。 |
2026-05 | 新組織已有可核對的公開實作。 | |
2026-06 | 跨國藝術博覽會佈局。 | |
2026-08-27 | 最新完整工作思路的主要材料。 | |
2026-10-23 至 25 | 截至查核日仍是未來活動,不能記為已完成。 |
01.3 收藏者經驗能帶來什麼?
他在 2020 年訪談中把自己的收藏偏好概括為戰後、當代、抽象與極簡藝術。[5] 這種經驗的價值,不在於「自己買過,所以所有判斷必然正確」,而在於曾面對真實的取捨:喜歡一件作品卻買不起、買得到卻不適合既有收藏、想出售卻缺少恰當時機。
本報告分析:曾經作為客戶,有助於理解交易的不安與情感;但當收藏者變成中介,責任也發生改變。他不能只用自己的偏好替委託人決定,更需要區分自己的利益、客戶的目標與作品的研究問題。這個轉換比「金融家跨界藝術」的標籤更值得注意。
01.4 目前不能補寫的傳記細節
本次未確認其出生年月、完整學歷、學位、家庭背景、個人資產、收藏總值或私人投資報酬。也未找到足以把某一本同名作者著作、某位音樂家的演出或某家同名顧問公司歸給他的證據。這些不是報告應用想像力填滿的空白。
02 他創造了什麼:組織、方法與敘事的不同層次
02.1 最明確的新事業:PDS
PDS 是可明確確認的共同創業成果。官方公告以「Pace Gallery、Emmanuel Di Donna、David Schrader 為平等合夥人」描述合作,涵蓋私人銷售、拍賣談判、展覽、收藏建構、顧問及金融相關服務。[2]
平等合夥是公告的用語,不是本報告取得完整股東契約後算出的精確持股。不能因此自行填入出資額、估值、表決權、盈餘分配,或宣稱每方實際經濟權利一定完全相同。
02.2 更早的貢獻:把既有業務做成更清楚的服務
在蘇富比時期,他公開說明私人交易如何運作,也參與向收藏者生活所在地延伸的展售模式。這些事情可被視為服務整合及市場溝通的工作,而非單一專利、平台或技術的發明。[5][8]
本報告的判讀是:他的創造性主要存在於組合。把搜尋作品、匹配需求、研究價格、協商條件、安排觀看與照顧長期關係連成一套服務,可能比發明一個全新交易名稱更影響日常市場。
成果類型 | 可描述的貢獻 | 不能直接宣稱的事 |
|---|---|---|
新事業 | 共同建立 PDS。[2] | 獨自創辦 Pace 或 Di Donna Galleries。 |
業務經營 | 公司每一筆私洽均由他促成。 | |
混合交易觀念 | 支持兼具期限與保密的交易形式。[10] | 私人競價或密封投標由他首創。 |
客戶方法 | 已公開一套可保證成交的標準公式。 | |
公共論述 | 已發表完整學術理論或經同儕審查的模型。 |
02.3 「創新」應該怎麼評估?
評估新模式,至少要分成四層:是否提出新說法、是否真的建立服務、是否改善個案結果、是否對整體市場產生可驗證影響。第一層不等於第四層。PDS 的成立與博覽會展位可以證明實作存在,但不能只憑展位、品牌或三位合夥人的名氣,便斷言新模式已成功改造整個產業。
這份報告因此把「已做成的事」與「模式可能帶來的效果」分開。這樣不會削弱人物的價值,反而能更具體指出:哪一部分值得借鏡,哪一部分還需要時間與資料驗證。
03 私人洽購、次級市場與拍賣:先釐清四個概念
03.1 不是所有私人交易都等於次級市場
本章採工作性定義:初級市場通常指藝術家作品首次進入市場的交易;次級市場關注作品在持有人之間再次轉手。私人洽購則描述交易安排——由特定對象協商,而非必然透過公開競價。兩組概念不在同一條分類軸上。蘇富比官方將 private sales 描述為全年提供的定向尋件與買賣服務;PDS 則明確把事業焦點放在次級市場。[14][15]
一件作品可以在次級市場公開拍賣,也可以在次級市場私下議價。藝術家直接把新作賣給收藏者,也不會因沒有公開競價就自動變成次級市場。閱讀市場數據前,先弄清楚資料究竟按渠道、按持有歷史,還是按交易公司分類。
03.2 四種安排的比較
面向 | 公開拍賣 | 雙方私人議價 | 邀請式/密封競價 | 畫廊展售 |
|---|---|---|---|---|
如何形成價格 | 依拍賣規則競價。 | 買賣雙方協商。 | 在限定規則與時間內提交競爭性出價。 | 可能固定報價,也可能協商。 |
時間特徵 | 依場次或截止時間。 | 可安排,但未必快速成交。 | 設定明確期限。 | 以展期集中關注,交易可另議。 |
公開程度 | 拍品資訊通常較公開。 | 依授權及契約安排。 | 可公開作品,卻不公開出價或買家。 | 展覽公開,成交條件未必公開。 |
主要取捨 | 競爭上行空間與公開未售風險。 | 控制與彈性,相對於價格發現較不完整。 | 競爭與保密兼有,但程序可信度重要。 | 脈絡與觀看充足,但曝光不等於成交。 |
應詢問的事項 | 費用、保留價、保證與結算。 | 代理角色、淨額、有效期限。 | 誰能參加、誰核驗出價、是否可撤回。 | 誰擁有作品、誰代理、哪些作品可出售。 |
此表是本報告的比較框架,不是任何一家機構的完整現行合約;實際規則須逐案閱讀。2020 年 Giacometti 案件,便是作品公開、投標及成交細節受限制的具體例子。[16]
03.3 Schrader 的位置:在不同渠道之間選擇
他在 ArtTactic 訪談中認為,公開拍賣與私人交易各有成立理由,差異常在個人偏好、時點與風險承受。[4] 這使他更接近渠道設計者,而不是只推銷某一種賣法的人。
本報告分析:好的建議不應先決定「一定私洽」,再替它找理由,而應先比較選項。當需求非常廣泛、賣家願意承擔公開結果,公開競價可能有意義;當供需對象已相當明確,或持有人不願公開求售,定向協商可能更符合需求。這是情境判斷,不是任何作品都通用的優劣排名。
04 方法一:從客戶的問題出發,而不是先推庫存
04.1 公開訪談支持的工作起點
Schrader 說,私人交易常由客戶尋找特定藝術家、時期、系列、尺寸、色彩及預算範圍開始,再透過內外部關係尋件。[5] 到 2026 年,他仍把「替人找具體作品」視為與一般拍賣不同的工作。[4]
這個起點具有重要差異:庫存導向的問題是「我手上有什麼可以賣給你」;需求導向的問題是「什麼才真正值得為你找」。兩者可能並存,但不應混淆。如果客戶需要的作品不在自己的庫存,是否願意承認、轉介或等待,會影響服務可信度。
04.2 本報告重建的需求診斷表
問題層次 | 要釐清的內容 | 未釐清可能造成的後果 |
|---|---|---|
收藏目的 | 補充既有收藏、首次購藏、研究、空間展示或傳承? | 用熱門作品取代真正需要。 |
必要條件 | 藝術家、時期、作品形式、尺寸、保存條件。 | 找到名氣對、作品卻不合適的選項。 |
可協商條件 | 色彩、年份區間、來源偏好、交付時間。 | 把偏好誤當硬性限制,錯過可接受作品。 |
經濟範圍 | 全部取得成本與後續維護,而非只有報價。 | 價格談妥後才發現無法負擔交付。 |
風險與時間 | 願意等多久?能否接受公開求購或競價? | 中介追求的速度與客戶目標不一致。 |
決策權 | 誰能決定、誰應被諮詢、何時能回覆? | 出價後無法完成內部同意。 |
以上為可用於教學及訪談的研究重建,不是取得 PDS 內部表單後的複製。它的目的,是讓「瞭解客戶」具體化,而不是把需求問卷變成蒐集無關個資的工具。
04.3 從一件作品,回到整體收藏
以假設案例說明:收藏者說想買一件大型抽象畫,但真正目的是與既有的小型紙上作品建立對話。中介如果只依預算推薦最高價的大畫,可能忽略材質、時期與觀看節奏。更完整的建議,應至少解釋這件新作加入後,既有收藏會產生什麼變化。
這也是「收藏建構」與「多賣幾件」的分水嶺。前者容許少買、暫緩、借展或先研究;後者容易把所有接觸都導向立即成交。PDS 是否能始終做到前者,仍需個案材料檢驗,不能只由服務名稱推定。
05 方法二:定向尋件與關係網絡的使用
05.1 網絡不只是名片數量
2026 年訪談中,Schrader 解釋三位合夥人的優勢之一,是藝術專長與客戶地域並非完全重疊。[4] 從研究角度看,這表示有效網絡不只是「認識很多有錢人」,而是知道誰瞭解哪些作品、誰可能願意出借或出售、什麼時候可以合宜地開啟對話。
一個資料庫能記錄作品曾出現在哪裡,卻不會自動回答現在的持有人願不願意談。中介的勞動,往往存在於公開資訊與尚未形成公開交易意願之間。這種知識很有價值,也因此更需要授權、界線與保密管理。
05.2 尋件可以拆成三種不同工作
第一,辨認作品。 確定要找的是哪一類物件,而非只知道一個藝術家姓名。第二,接近資訊。 透過合法、合宜的專業關係,確認是否有可討論的作品。第三,形成意願。 讓雙方理解為什麼現在值得考慮交易,而不是強迫不願出售的人進入市場。
本報告把這三層分開,是因為「找得到人」不等於「找得到可售作品」,「持有人願意聽」也不等於「已經委託」。研究者若把每一次接觸都寫成掌握庫存,便會誇大真正可動用的資源。
05.3 合作交易的責任鏈
角色 | 可能提供的價值 | 應確認的界線 |
|---|---|---|
直接受託的經紀/畫廊 | 與持有人議定出售條件。 | 是否確有委託與有效期限? |
介紹作品的其他中介 | 提供線索或接近來源。 | 是否允許再轉介?傭金如何揭露? |
買方顧問 | 比較作品、支持客戶決策。 | 為誰負責?是否另收賣方費用? |
研究與保存專家 | 作品資料、品相、製作與保存判讀。 | 意見範圍與責任是否清楚? |
物流及行政人員 | 觀看、保險、交付與文件協調。 | 誰承擔每一階段風險? |
這是一般性的治理檢查框架,不是聲稱 Schrader 的每件交易均採相同配置。合作方愈多,愈應說明每個人代表誰,而不只強調人脈帶來的便利。
05.4 不成交也可能是專業服務的一部分
藝術市場評論者 Georgina Adam 的訪談記錄提到,Schrader 有時會將作品導向畫廊,並強調面對賣方過高預期時提供誠實意見。[17] 本報告分析:這是一個比單看成交率更有用的評估方向——是否願意拒絕不合理報價、讓作品去更適合的渠道,或承認自己不是最佳執行者。
06 方法三:價格不是一個資料庫數字
06.1 他如何看待資料?
在 2026 年 Artnet 訪談中,他把私人市場資訊形容為由公開紀錄與非公開情報拼合的整體,並承認情報有真有假。[10] 這不是宣稱他有無誤的秘密資料庫,反而提醒讀者:資訊取得能力與資訊驗證能力必須分開。
同一個藝術家姓名,不能把媒材、年代、尺寸、保存、來源與作品重要性的差異抹平。以下價格研究框架是本報告的分析重建,重點在於讓比較可被說明,而不是假裝有一條可自動算出正確藝術價格的公式。
06.2 價格比較的五層
層次 | 應查看的資訊 | 常見錯誤 |
|---|---|---|
物件可比性 | 時期、系列、尺寸、材質、版本。 | 用任何一件同藝術家的成交做錨點。 |
結果類型 | 報價、出價、落槌、含費成交、賣方淨額。 | 把不同數字當作同一個價格。 |
時間與條件 | 交易日期、付款期限、是否有附帶安排。 | 把多年前價格視為今日現金價。 |
證據品質 | 原始成交資料、文件、當事人確認或轉述。 | 把市場傳聞視為已完成交易。 |
個案限制 | 保存、研究爭議、貸款、展示與交付。 | 只看名氣,不看持有與取得成本。 |
06.3 為什麼「有人願意付」不等於「已經成交」?
假設有人表示願意以一千萬美元購買,條件是六個月分期、先取得融資並完成品相檢查。另一人只出九百五十萬美元,但資金與交付條件已確定。這兩個出價不能只依表面金額排序;也不應在第一案未完成前,就把一千萬寫入已驗證成交資料。
本報告並不推薦任何一案,而是指出價格與履約條件不可分離。中介的專業工作包括讓這些差異被看見,而不是只用一個較高數字吸引委託。
06.4 公開資料與私洽資料互相補足,也可能互相污染
公開拍賣結果能提供共同參考,但它只包含進入該渠道的作品。私人交易資訊能補充其他結果,卻較難由外部重查。若中介用未核實的私洽高價說服賣家,而賣家又把這個期待傳給其他人,就可能形成沒有真實交易支撐的價格循環。
因此,本報告建議將每個數據加上「來源、日期、價格類型、核實程度」四項欄位。這是可移植到藝術研究與平台資料設計的做法,不代表 PDS 已公開採用完全相同系統。
07 方法四:協商的是整套條件,而非只是一個折扣
07.1 把雙方的目標拆開
Schrader 在 2026 年訪談中談到,賣家選擇渠道時,會考量公開程度、時機與風險;買方則常為特定作品而來。[4] 從談判分析看,表面的價格僵局有時其實源自別的條件:賣方需要確定付款,買方需要更長檢查期,或持有人希望作品在某個展覽結束後才交付。
這不表示任何價差都能透過技巧解決。有些交易確實沒有可接受的交集。專業的協商應清楚辨識「可調整的條件」與「真的無法同意」,而不是把拖延當作一定會成功的談判策略。
07.2 交易條件矩陣
條件 | 賣方可能在意 | 買方可能在意 |
|---|---|---|
金額 | 實際淨收多少、何時收到。 | 總取得成本及後續費用。 |
時間 | 收款期限與是否需要提前交付。 | 研究、驗看、融資或內部核准時間。 |
資訊 | 哪些人知道正在求售。 | 是否取得足夠作品與權利資料。 |
觀看 | 原地查看、外借風險與打包次數。 | 能否實物檢查與詢問獨立專家。 |
交付 | 地點、包裝、運送與風險移轉。 | 到貨狀態及不符合約定時的處理。 |
後續關係 | 是否保留借展或出版的協商空間。 | 哪些使用限制將伴隨持有。 |
矩陣為本報告的交易研究工具,非法律意見或現行制式條款。真正的權利義務須由適當專業人員依個案確認。
07.3 保密的邊界
不對外公開,不應被理解為對交易當事人隱瞞必要資訊。尤其買方應知道自己是向持有人、代理人,還是自持庫存的交易商購買;委託人也應知道費用及其他利益關係如何安排。
本報告將透明分成三層:對公眾是否公開、對對手方是否揭露、對自己的委託人是否說明。這三層可以有不同答案。討論私人市場時,若只問「透明或不透明」,就無法看見實際責任如何配置。
07.4 歷史保障不能直接移植到新公司
2020 年蘇富比訪談提過傭金上限與多年真實性保障,但沒有在該文提供可供所有案件套用的完整條款。[5] 這些不能自動當成 2026 年 PDS 的保障。新公司、不同角色與不同合約,必須重新確認,而不是因為同一位專業人士在場,就假定制度完全相同。
08 方法五:看見作品、研究作品與完成交付
08.1 他不是以科學鑑定服務為主要公開定位
與 Richard Polsky 的人物研究不同,Schrader 的公開定位主要是收藏與交易,不是宣稱自己可以替所有藝術家出具最終真偽證書。[3][5] 這個區別很重要:善於成交、瞭解市場與有權對特定作品出具作者歸屬意見,不是同一項資格。
本章因此討論「交易應如何承接專業研究」,而不是替他編造一套顏料檢測、筆觸鑑識或人工智慧演算法。需要材料科學、保存或特定藝術家研究時,應確認實際由誰負責、使用何種資料,以及意見能支持到什麼程度。
08.2 本報告重建的作品文件包
文件類型 | 應回答的問題 | 不能用來取代什麼 |
|---|---|---|
作品識別 | 題名、年代、材質、尺寸、版次及影像是否對應現物? | 不取代作者歸屬研究。 |
來源與展覽 | 流通與公開出現紀錄如何接續? | 不單獨保證所有權無問題。 |
研究意見 | 誰作出什麼結論,基於何種材料? | 不代表所有機構必然接受。 |
品相紀錄 | 是否有修復、損傷或需要持續維護? | 不等於估值或投資報酬。 |
交易授權 | 誰有權出售、誰有權代表持有人? | 不由口頭介紹或名片自動證明。 |
交付與結算 | 款項、文件、物件如何完成交接? | 不應等成交後才首次討論。 |
這些是研究與委託前的提問清單,不代表已取得 Schrader 任何私人交易的完整文件。
08.3 遠距看圖的便利與限制
蘇富比 2020 年的說明包括遠距觀看與異地查看安排。[5] 本報告分析:線上圖像能協助初選與溝通,但顏色、表面、尺度、修復與光線反應不一定能被完整呈現。對作品愈重視,越應把「看過圖片」與「完成適當檢查」分開。
對高價物件而言,交易的可靠性也不是只在簽約那一刻出現。資料整理、專業判讀、交付責任與售後問題的處理,共同決定這筆交易能否真正完成。這是把市場研究從「成交新聞」推進到「執行過程」的必要步驟。
09 疫情與區域展售:讓交易跟著生活動線走
09.1 East Hampton 與 Palm Beach 的具體實作
蘇富比 2020 年 10 月 1 日公告,繼當年 6 月 East Hampton 展售空間後,規劃在 11 月於 Palm Beach 開設新空間。內容結合藝術、設計與精品即時購買,也展示將進入拍賣的精選作品;Schrader 以全球私人洽購主管身分說明,客戶較長時間停留當地,是相關安排的重要背景。[8]
這裡可確認的是企業展售計畫與他的公開參與。不能自行將附近的 Pace、Acquavella 空間寫成三家公司共同持有,也不能把當年的營業安排當成 2026 年仍完全相同的現況。
09.2 真正變化是時間、地點與接觸成本
傳統拍賣季把供需集中在特定城市與日期;區域展售則把接觸作品的機會放進收藏者已在的生活地點。本報告分析,這不只是換地址,而是降低一次觀看需要付出的旅行與安排成本,同時增加不以拍賣為唯一目的的接觸。
展售空間也提供一個研究問題:藝術被放進生活方式與精品環境之後,觀眾更容易靠近了,還是主要接近了原本就有支付能力的人?便利性增加與社會參與擴大不是同一件事,不能用一個「更多人看見」概括兩者。
09.3 同一空間裡的不同價格機制
當即時購買的作品、拍賣預展及設計精品出現在同一空間,觀看者可能從一次路過進入不同交易渠道。這能形成交叉接觸,但也要求清楚標示:哪件可立即購買、哪件只是預展、哪個價格包含什麼。
對 Art Value Lab 而言,最可借鏡的不是豪華地點,而是將內容放到使用者實際行動路徑中;同時保持角色清楚,不讓教育、展示與銷售因介面相同而難以區分。
09.4 與 PDS 的連續關係
Schrader 在 2026 年訪談提到與 Emmanuel 在 Palm Beach 多年的展覽合作,並將收藏者旅行與生活地點的變化連到新畫廊成本思考。[4] 本次沒有取得每一場早期合作的完整年表,故保留為本人回顧,不把它延伸成未核實的共同策展清單。
10 業績與市場數據:怎樣衡量,而不誇大?
10.1 四個數字必須分開
作品成交總額是藝術品交易的金額;公司營收是公司依其會計口徑確認的收入;利潤還要考慮成本;個人的貢獻則需要案件分工與責任資料。四者不能互換。
下表刻意保留不同發布時點與估算狀態,不把它做成一條看似完全同口徑、可精算年度增長的完整序列。資料用來瞭解他所處業務的量級與環境,不是將整個部門的銷售都算成他的個人紀錄。
對應期間 | 可查私人銷售總額 | 發布時間與限制 |
|---|---|---|
2019 年 | 約 9.9 億美元。[6] | 2020-03-06 報導;約一半金額集中於 30 筆交易。 |
2020 年當時累計 | 超過 15 億美元。[18] | 2020-12-18 年末報導,當時仍以 so far 描述。 |
2024 年 | 約 14 億美元,較 2023 年增加 17%。[7] | 2025-01-23 報導引用公司公佈數據。 |
2025 年年末預估 | 約 12 億美元。[19] | 2025-12-17 報導的預估/年末口徑,非本報告核實的審計數。 |
10.2 2025 年總銷售與營收的最新區別
2026 年 2 月刊載的業績資料,列出蘇富比 2025 年合併銷售約 71 億美元、營收約 14 億美元,並註明結果為初步、未經審計、可能調整,合併範圍含金融服務及房地產等。[20]
因此,2024 年的「私人銷售 14 億美元」與 2025 年的「公司營收 14 億美元」,雖然數字相同,實際是不同指標。也不能從合併總額扣掉某個新聞中的公開拍賣數,就自行推導出精確、同口徑的私人銷售額。
10.3 大額集中代表什麼?
2019 年約半數私洽金額來自 30 筆交易。[6] 本報告分析:這種集中意味著少數作品的可得性,可能顯著改變年度總額。某年成長,不必然證明服務流程全面改善;某年下降,也未必代表全部客戶關係失效。
更完整的管理指標應包含成交所需時間、重複委託、撤回率、文件完整性、費用、結算與客戶目標是否達成。但現有公開資料不足以替他或 PDS 填出這些數據,故本報告不製作虛假的成功率或業績評分。
10.4 數量與金額也要分開
Georgina Adam 對《Peak Performance》的評論指出,2018–2022 年、百萬美元以上的蘇富比私人交易樣本中,當代藝術在件數上佔較大比例,印象派與現代藝術則在金額上較突出。[17] 這是特定公司、特定門檻與時段的資料,不能改寫成全世界私人藝術市場的固定結構。
11 案例一:Giacometti 密封投標與混合交易
11.1 可以核實的制度設計
2020 年 10 月,蘇富比以密封投標方式推出 Giacometti《Grande Femme I》。當時報導列出最低出價 9,000 萬美元、以 100 萬美元為出價單位,於指定期限收件,再由公司總法律顧問與外部稽核者檢視;買家及最終價格不對外公佈。[16]
這是公司在 Schrader 任內的交易機制案例,不是已獨立確認由他一人設計或主導的個人業績。年末報導表示作品已售出,但不能把最低出價當成精確成交價,更不能為了補足故事而猜出買家。[18]
11.2 它混合了哪些功能?
元素 | 對參與者的作用 | 仍需理解的限制 |
|---|---|---|
作品公開 | 形成關注,使潛在買家知道機會存在。 | 公開作品不代表公開全部文件。 |
指定截止日 | 促使買家在同一時段決策。 | 緊迫感不應取代檢查。 |
密封出價 | 讓競爭不必在公開直播中進行。 | 競爭存在與否,需要可信程序。 |
外部檢視 | 為出價處理增加程序可信度。 | 不等於對作品、價格與所有權的全面保證。 |
結果保密 | 回應持有人與買家不願公開的需求。 | 外部研究者取得的價格資料較少。 |
表格為對公開規則的制度分析。它提醒我們,拍賣與私洽不是只能二選一,還可以重新組合期限、曝光、競爭與保密。
11.3 與 Schrader 2026 年觀點的關係
他在 Artnet 訪談中肯定私人競價兼具保密與決策期限的吸引力。[10] 但相似觀點不能反向證明每一場歷史交易都由他發明。研究應把「他支持這種形式」與「他曾在某案具有什麼具體職責」分開。
11.4 最值得帶進課堂的問題
若參與者看不到別人的出價,如何相信規則被一致執行?若最終價格不公開,未來研究者如何建立可比資訊?若只有受邀者能參與,賣方如何知道沒有錯過其他買家?這些問題不等於判定機制不好,而是讓其優點與責任同時被看見。
12 案例二:機構收藏與「公司成果」的歸屬界線
12.1 為什麼私人交易也涉及公共收藏?
Schrader 在 2020 年的蘇富比訪談中,舉出公司替 Getty 促成 Parmigianino 繪畫及 Bernini 胸像交易,以及與大都會博物館有關的手抄本案例。[5] 這提供了另一種理解私人市場的入口:交易不一定以作品從一個私人住宅移往另一個住宅為終點,也可能進入公共研究與展示環境。
但那篇訪談所說的「我們」,是公司層次的敘述。不能全部改寫成「David Schrader 親自發現、鑑定並賣給博物館」。尤其 Bernini 胸像的同文圖片註記為 2015 年,早於他 2017 年加入蘇富比。[1][5]
12.2 兩個可以精確使用的案例
作品/機構 | 本次資料支持到哪裡 | 不應增加的個人歸因 |
|---|---|---|
Parmigianino《Virgin With Child, St. John the Baptist, and Mary Magdalene》/Getty | 未確認他本人尋件、鑑定、談判或簽約的角色。 | |
Bernini《Bust of Pope Paul V》/Getty | 同文列為公司案例,註記 2015 年。[5] | 不能寫成他在蘇富比任內完成。 |
對訪談中未提供足夠識別資訊的手抄本,本報告不自行與其他知名館藏合併。相似描述不等於相同作品,作品識別的錯誤會讓後續來源與年代一起失真。
12.3 從成交到公共價值,中間還有許多工作
本報告分析:作品進入機構收藏,涉及館方的研究、收藏政策、審議、資金、保存及公眾使用。藝術商可能提供作品與資訊,也可能協調交易,但並不因此成為全部公共成果的作者。
因此,評估中介的影響,應問他究竟使哪個原本難以完成的步驟得以完成;不能因為作品最後進入知名博物館,就將館方、研究者、捐助者與其他專業人員的勞動全部收束成個人傳奇。
13 PDS:三方合作為何成立?
13.1 從非正式合作到共同組織
在 2026 年 ArtTactic 訪談中,Schrader 將合作形容為多年關係的延伸,而非三個陌生品牌突然拼在一起。他認為三方可以合起來涵蓋約一百五十年的藝術,並連接不同客戶群。[4]
這是本人對策略的說明,不是已公開驗證的客戶重疊率。最值得分析的是互補性的性質:有人帶來特定時期的研究與畫廊組織,有人帶來更廣的地理與藝術家關係,有人帶來大型敏感交易的執行經驗。
參與方 | 公開資料所描述的資源 | 需要保留的界線 |
|---|---|---|
Pace Gallery | PDS 可運用資源,不等於自行擁有每個 Pace 空間。 | |
Di Donna 的所有歷史成果不能改列為 Schrader 個人成果。 | ||
David Schrader | 戰後至當代市場經驗、私人尋件與交易協調。[4] | 不代表他單獨掌握全部來源或客戶。 |
13.2 平等合夥能解決什麼,又留下什麼?
本報告分析:平等的合作敘事,有助於表明不是一方被吸收成普通員工,而是各自資源進入同一個新組織。但真正運作仍須處理:誰決定接案、誰代表買方、哪些作品屬於合作方庫存、共同成本如何分攤、成果如何分配。
目前沒有完整合夥契約與內部治理文件,不能替這些問題寫出答案。它們應被列為對 PDS 的後續研究主題,而不是在人物介紹中假設所有分工自然無摩擦。
13.3 新品牌不是三家歷史的簡單加總
Di Donna 網站與 PDS 官網都保留既有展覽圖像及活動脈絡。[14][21] 這種安排有助於讓新公司取得歷史與專業感,但讀者仍需辨識每個展覽當年的舉辦者。
過去由 Pace 或 Di Donna 組織的展覽,能說明合夥者帶來的能力;不能因此自動成為 2026 年新畫廊已完成的展覽。 這也是平台資料設計必須保留「當時機構」與「目前繼承關係」兩個欄位的原因。
13.4 與蘇富比的關係:合作而非隸屬
官方公告明言企業之間沒有正式關係。[2] 本報告分析:前員工保有專業經驗,並不表示可不受限制地把原公司所有客戶資料、機密或在辦案件移入新事業。具體權利應依契約與適用規則確認;本報告不推定任何違規或特殊授權。
14 PDS 的營運模式:少量展覽、全年交易
14.1 為什麼不追求一年二十場展覽?
Schrader 在 2026 年訪談中說,希望以一年約兩至三場具藝術史脈絡的展覽,配合私洽、尋件與顧問,而不是大量展覽的節奏。[4] 此處是工作方向,不是已完成的年度展覽清單。
本報告分析:高價次級市場的展覽,不只是替剛完成的新作安排首次曝光,也可能把分散在不同收藏中的作品短暫集結,提出跨年代、跨媒材的比較。若研究充分,展覽可以留下超越當次銷售的知識成果;若研究薄弱,「博物館級」就可能只剩宣傳形容。
14.2 交易與展覽的四種關係
關係 | 可能產生的價值 | 應檢驗的證據 |
|---|---|---|
展覽支持理解 | 讓作品在比較中變得可讀。 | 研究文本、作品對照、觀眾回饋。 |
展覽形成接觸 | 讓原本沒有求購的人接近作品。 | 合宜的詢問與後續接觸,不只是人流。 |
私洽支持集結 | 協調分散的作品及持有人。 | 借展、委託、文件與責任分工。 |
研究支持長期收藏 | 幫助買家理解作品在收藏中的位置。 | 圖錄、檔案、持續展示或研究用途。 |
表格是本報告提出的效果檢驗方式,不是 PDS 已公開的績效統計。
14.3 費用、利差與現金流
Schrader 在 Artnet 訪談中提出,相較於守住較高利潤卻沒有交易,他更重視合理條件下的持續成交,並以「volume begets volume」概括其取向。[10] 不能由這句話推導出 PDS 的固定抽成,也不能把它理解為越頻繁轉售越好。
以下純粹作為商業模式示例:若一筆假設交易的傭金收入為 50 萬美元,仍需扣除研究、員工、展覽、保險、物流、合作傭金與其他成本。若畫廊以自有資金買入作品再出售,風險又包含持有期間與資金佔用。相同的作品成交額,可能對應完全不同的收入與風險。
14.4 小型組織也可以有複雜責任
少量常設空間可能降低部分固定負擔,但不會消除專業勞動。作品來源、檔案、保密、交付、合夥與客戶回應,仍需有人持續負責。將一部分工作透過合作方完成,也不是零成本;應追問成本與責任究竟移到哪裡。
本次未取得 PDS 的收入、庫存融資、成本、利潤、員工總數或完整收費表,故不把精簡模式寫成已獲證明的高獲利模式。
15 PDS 2026 展售案例:TEFAF、Basel 與作品脈絡
15.1 TEFAF New York:新畫廊的首次公開展售
PDS 的活動頁將 TEFAF New York 稱為新畫廊的首次呈現,地點為 Park Avenue Armory、展位 336。官網首頁標示 5 月 15–19 日,專頁則列 5 月 14–19 日;本報告保留兩種日期口徑,不自行把差異判定為錯誤或精確開幕日。[11][14]
公開列出的作品 | 年代/媒材 | 研究重點 |
|---|---|---|
Eugène Delacroix,獅子習作 | 約 1841 年;油彩、畫布。[11] | 十九世紀作品與長期私人持有的市場再現。 |
Willem de Kooning,Figures in a Landscape #2 | 1976 年;油彩、紙本裱於畫布。[11] | 具象與抽象之間的作品脈絡。 |
Alexander Calder,Untitled | 約 1946 年;金屬片、金屬線與顏料。[11] | 動態雕塑、物件結構與來源敘事。 |
作品題名依頁面整理;de Kooning 頁面把 Landscape 拼成 Lanscape,本報告採一般拼法並保留此註。作品被列為展出,不代表已售出,也沒有足夠資料辨認每件由哪位合夥人取得。
15.2 Art Basel 巴塞爾展會:跨時期與媒材的搭配
官方資料列出 2026 年 6 月 18–21 日、Messe Basel 展位 F10;Di Donna 活動頁另以 6 月 15–21 日為整體日期,正文的公開展期一致。[12][13] PDS 專頁局部仍殘留其他展會的文字,因此以一致的活動正文與合作方資料核對,而不直接複製頁面每個欄位。
PDS 專頁選件 | 頁面所列年代 | 媒材/紀錄提醒 |
|---|---|---|
Paul Delvaux,La Fin du voyage | 1968 | 油彩、畫布。 |
Alexander Calder,New Blériot | 約 1950 | 金屬片、線、桿與顏料。 |
Max Ernst,La Grande tortue | 1967/2021 | 青銅;雙年份應保留,不能自行抹去後一日期。 |
Claude Lalanne,Pomme de Londres | 2007 | 著色青銅。 |
以上依官方選件頁。[12] 雙年份可能涉及模型與鑄造等不同時間,但本次未取得完整作品卡,故不替 Max Ernst 作品指定未核實的版次或授權狀態。
15.3 如何讀出策展策略?
本報告分析:這些選件使畫廊不只以一位藝術家或單一時段被認識,而是把繪畫、動態結構、超現實意象與雕塑物件放在一起。其優勢可能是讓已有當代收藏的人向較早作品延伸,也讓現代藝術買家理解戰後作品的聯繫。
但藝術家名字的跨度不等於展覽論證已完成。研究者仍需問:它們為何並置?是藝術史關係、形式比較,還是庫存與市場機會的組合?幾種因素可以同時存在,不必假裝商業展售只有純學術動機。
15.4 哪些事情仍在未來?
PDS 官網列有 2026 年 10 月 23–25 日 Art Basel Paris 計畫。[14] 截至本報告查核日,不能提供其成交、觀眾反應或展售結果。
最初公告與 8 月訪談對重要展覽的時程表述並不完全一致;既有逐字稿也有「今年春季」與發布日期不相合之處。[2][4] 本報告因此不虛構一個已確認的展覽名稱或開幕日,後續應以正式展覽公告為準。
16 其他支線:出版、公開論述、金融與收藏傳承
16.1 藝術史出版:合作方的能力,不是他的個人著作
Di Donna 官網列出 2026 年 4 月 16 日的《Dalí: The Great Years, 1929–1939》出版資訊,文字作者為 Dawn Ades 與 Emmanuel Di Donna,ISBN 為 978-1-7337640-6-3。[22]
這是理解合作方研究能力的重要支線,但不能把作者改成 David Schrader,也不能只因出現在後來整合的網站,就把出版物全部歸為 PDS 新創成果。本次未閱讀全冊圖錄,故不冒充逐章評論。
16.2 市場研究與媒體角色
2023 年蘇富比市場圓桌列名 Schrader;2026 年 Artnet 與 ArtTactic 訪談則記錄他對交易流通、新事業及收藏行為的看法。[3][9][10] 他在這些材料中是市場參與者與受訪者,而非所有報告數據的獨立研究作者。
公開發言的價值,在於讓外部人更理解私人交易如何被從業者看待;限制則在於受訪者同時經營相關業務。研究者應保留其位置,而不是把主張當成沒有利益關係的客觀預測。
16.3 金融支線:有經驗,不代表創辦金融產品
PDS 公告把 finance 納入服務方向。[2] 但目前不足以確認其自有放貸資金、金融產品、利率、擔保規格或牌照範圍。蘇富比 Financial Services 的其他創新也不能因他曾任職蘇富比,就視為他的個人發明。
本報告分析:金融背景可協助理解資金時點、付款與交易結構;但若要向客戶提供借貸或其他金融安排,應釐清實際提供者、費用與利益關係。熟悉金融不是省略專業界線的理由。
16.4 收藏傳承與跨世代關係
在 2026 年 ArtTactic 訪談中,他談到長期未出現的作品、遺產釋出、新財富與收藏者重新參與市場。[4] 本報告不採用未獨立核實的巨額財富轉移預測,也不把他舉例的企業名稱當作已確認的客戶或流動性事件。
更有用的研究問題是:作品傳給下一代時,哪些意義、文件與保存責任也被傳遞?下一代可能繼續收藏、出售、捐贈或重新組合。中介若只看到「將有更多貨源」,便忽略了收藏傳承也是知識、情感與責任的交接。
16.5 尚未確認的其他事業
本次未找到足以確認由他個人創辦的基金會、藝術學校、NFT 平台、藝術投資基金或具名鑑定機構;也未確認他具有固定大學教職、公開完整書目或專利。未查得不等於斷言絕對不存在,但不應為了「所有支線」的完整感而補造。
17 市場觀點:逆循環、供給稀缺與跨世代收藏
17.1 私人洽購的逆循環性是觀察,不是保證
Schrader 認為,在市場退縮時,賣家可能較不願承擔公開結果,因而考慮私洽;市場熱絡時,公開競價則更有吸引力。[4] 2020 與 2024 年私人銷售的增長,可以作為相關環境的例子,但不能單獨證明所有年份都遵循同一因果規律。[7][18]
本報告分析:私人渠道相對佔比上升,可能來自私人交易增加,也可能是公開拍賣減少,或兩者同時變動。要證明逆循環性,需要更長序列與一致口徑,並處理大型單件交易造成的影響。
17.2 「買家比賣家多」必須限定作品範圍
他在訪談中談的是優質、重要作品的供需,不是說市場上每位藝術家、每件物件都供不應求。[4] 如果將高端稀有作品的觀察直接套到新興藝術家,就會得出錯誤的經營建議。
分析上,作品少並不等於交易容易。賣方可能不急、價格期待過高,買方又對品質非常挑剔。市場可以同時出現「很多人在找」與「實際成交不多」;中介需要處理的,正是特定需求與實際供給之間的差距。
17.3 從一個世代,擴展到不同時代的收藏
訪談後段討論收藏者把當代作品與古典、現代乃至更早藝術放在一起。[4] 這是值得研究的方向,但不等於每位收藏者都已改變口味。跨時代組合的價值,也不是買得更廣本身,而是能否產生可說明的關係。
例如,兩件作品可能因空間感、線條、材質或人像姿態產生對話,而非只因作者都很有名。這種分析可讓收藏從品牌清單轉成研究問題;但需要真正的觀看與文獻,而不是在交易後替任何組合補上漂亮故事。
17.4 必須更正的發言歸屬
既有逐字稿約 11:06 起,討論「初級市場價格較黏著、次級市場比較能反映修正」,Schrader 也表達相近觀察。[4] 本報告保留提問與回答的區別,不把對談中的全部分析改寫成受訪者的原創主張。
他對未來六至三十六個月的樂觀,也是訪談當時的個人展望,不是本報告對價格、報酬或成交的保證。
18 影響、限制與公共爭議
18.1 可以觀察到的四層影響
第一是服務層面:將私人交易的工作過程更明確地解釋給客戶與公眾。第二是組織層面:參與區域展售,再共同建立 PDS。第三是交易形式層面:討論不同渠道與混合形式如何回應時間與風險。第四是知識層面:讓人看見公開成交紀錄之外,仍有大量需要研究的協商與執行工作。[2][4][5][8]
這些貢獻可以成立,但不足以推導「他讓所有藝術交易更公平」或「其模式已提高全部客戶回報」。目前缺少獨立的長期成果、成本與反事實比較。
18.2 專業與集中:同一組資源的兩面
張力 | 可能的價值 | 需要承擔的責任 |
|---|---|---|
強大人脈/接近門檻 | 更快找到特定作品與買家。 | 避免把圈內關係當作品品質的唯一證據。 |
保密/外部可查性 | 保護客戶與減少不必要曝光。 | 對委託人揭露必要資訊,保留可核對紀錄。 |
高端專注/整體代表性 | 深入服務特定價位與藝術家。 | 不把高端樣本當全市場。 |
研究展覽/商業利益 | 讓作品有更充分的觀看脈絡。 | 區分研究論證、可售狀態與宣傳語言。 |
多方合作/責任分散 | 整合專長、資金與渠道。 | 說清楚誰負責、誰收費、誰承擔風險。 |
流通/過度交易 | 幫助收藏調整與資金安排。 | 不以頻繁轉手本身取代長期收藏價值。 |
表格是制度分析,不是對 PDS 已發生違法或失敗事件的指控。
18.3 2025 年媒體指控與公司回應
《The New Yorker》2025 年 8 月報導蘇富比部分員工涉嫌外部交易利益衝突,並提及 Schrader 領導的部門。蘇富比回應未獲違反政策的證據,相信團隊合規。這不是對其個人違規的認定,也不能據此解釋其後創業。[23]
本次未取得可確認個人責任的裁判或紀律結果;以下治理問題屬一般性分析,不預設指控成立。
18.4 從指控回到可以檢查的治理問題
本報告不以傳聞填補未知,仍可提出一般性的檢查:個人收藏與公司委託如何分開?員工或合夥人是否自行持有待售作品?介紹費是否向相關委託人揭露?客戶資料、交易機會與作品影像的使用是否得到適當授權?
好的制度不只是要求從業者「相信自己有判斷力」,而是讓可能衝突的角色被辨識、申報與處理。這對大型拍賣行、精品畫廊及新興平台都重要,不應只在媒體爭議出現後才討論。
18.5 哪些影響還不能量化?
目前不足以計算他個人的鑑定準確率、成交成功率、客戶投資回報、替機構節省的成本,或 PDS 對市場透明度的淨效果。私人交易本身限制了公開樣本,成功案件也可能比較容易被報導。因此,最可靠的結論是:他提供了具體可研究的模式與公開實作,但整體成效仍需更多證據。
19 對 Art Value Lab 與拍賣學院的應用
本章是為 Art Value Lab 提出的獨立分析,不是 Schrader 或 PDS 已執行的計畫,也不代表平台應直接進入高價藝術金融服務。
19.1 三位人物研究可以形成一個完整問題鏈
Richard Polsky 的案例,適合問作品身分如何被判斷;Will Jarvis 的案例,適合問藝術家與新觀眾如何進入市場;David Schrader 的案例,則讓問題延伸到作品如何被找到、協商與交付。這是對三份研究的概念整合,不是聲稱三人合作或共同提出理論。
Art Value Lab 可以把三條線連起來:資料支持信任,介面支持參與,交易程序支持責任。 若只做第一條,平台可能是一個不易使用的資料庫;若只做第二條,可能有流量卻缺少可信內容;若只做第三條,可能把藝術過早壓縮為可成交商品。
19.2 作品檔案:保留資料類型,而不只是漂亮頁面
建議分開記錄藝術家提供的資訊、機構收藏或展覽記錄、公開交易結果、私人說法及編輯分析。價格至少標明日期、幣別、是報價還是成交,以及是否含費用。來源有疑問時保留研究狀態,不讓整齊的網頁排版把不確定變成確定。
同樣重要的是權限。可公開的創作介紹、僅供研究的來源文件、以及只有獲授權者可見的交易資料,不應因為存放在同一個平台就自動使用同樣的公開設置。
19.3 模擬工作坊:同一件作品,三種交易方式
以下為可以直接發展的教學原型,所有作品與金額均為虛構,不使用真實客戶或未公開市場資料。
階段 | 活動安排 | 學習目標 |
|---|---|---|
準備 | 分成持有人、買家、中介與觀察者,發放不同資料卡。 | 理解資訊與角色不對稱。 |
第一輪 | 以公開競價決定作品去向。 | 觀察競爭、公開結果與時間壓力。 |
第二輪 | 改採私人協商,允許討論付款與交付。 | 看見價格之外的條件。 |
第三輪 | 設定密封出價、期限及核驗程序。 | 理解規則如何影響信任與出價。 |
回顧 | 公開全部角色條件,比較各方實際得到什麼。 | 區分高價、淨額、滿意與公平程序。 |
評估不只看哪組賣得最高,而是能否說明選擇理由、是否辨識缺少的資料、是否知道自己代表誰,以及有沒有尊重原先設定的限制。
19.4 藝術從業者頁:讓「誰做了什麼」可被追蹤
人物頁可以分為任職、共同創辦、策展、研究出版、交易自述與機構案例,不把所有關係合併成「他的成果」。例如 PDS 與 Di Donna 的歷史關係,應讓讀者看見是合夥資源與組織延續,而不是把舊展覽重新署名。
對已有訪談內容,讓段落連回職涯節點、相關作品與制度概念,比只附一整份逐字稿更容易使用。時間不精確的音訊索引也應標註,避免讀者以為可以逐秒定位。
19.5 可以衡量的成果
目標 | 建議指標 | 不應使用的替代指標 |
|---|---|---|
讀懂市場資料 | 能否區分報價、成交、營收、利潤。 | 只以讀了多少篇文章衡量。 |
理解角色 | 能否辨認代理、持有、受訪與策展關係。 | 只累積名人數量。 |
改善作品資料 | 原始文件連結、日期、狀態及版本完整性。 | 只看頁面美觀。 |
建立交易素養 | 能否提出費用、責任、觀看與交付問題。 | 把模擬成交額當真實績效。 |
支持長期研究 | 可追溯的引用、修訂紀錄與後續問題。 | 用一次流量高峰代替持續使用。 |
這些是設計建議,尚無平台實測數字。若未進入實際交易階段,也不需要先建立昂貴的支付、金融或客戶管理系統;可以先驗證教學與資料結構是否真的有用。
20 結論:他的專業,在作品與決策之間
David Schrader 的核心不是把藝術變成一張可以無摩擦交易的股票,而是在仍然高度個別化的作品市場中,協調知識、關係、價格、時間與責任。金融與收藏背景、蘇富比的私人洽購經驗,以及 PDS 的共同創業,構成這條職涯的主要線索。[1][3][4]
本報告對其貢獻的判斷是:他將一些常被壓縮成「有人脈、會成交」的工作,展開成可被理解的實務問題。要找的究竟是哪一件作品?誰真的有出售權與出售意願?價格在什麼條件下成立?什麼資訊該保密,什麼必須向委託人說清楚?交易完成後,作品與文件如何被妥善接續?
PDS 是否長期成功,不能只由三方聲望、開幕宣言或少數展會回答。其真正考驗在於:能否將研究深度與執行效率結合,能否在合作利益中維持角色清楚,以及能否讓收藏者的長期需要而非一次傭金,成為服務的穩定中心。
對「藝術價值如何發生」而言,他提供的最重要補充是:價值不只在觀看與認證時形成,也在選擇何時、透過誰、以什麼條件將作品交給下一位持有人時,被重新解釋並承擔。
附錄 A 人物、組織與相關藝術家索引
A.1 人物及機構關係
名稱 | 本報告中的關係 | 使用資料的界線 |
|---|---|---|
Pace Gallery | PDS 共同創辦方。[2] | 不等於 Schrader 創辦或擁有整個 Pace。 |
公告的合夥方名稱是 Pace Gallery。 | ||
PDS 共同創辦者,既有畫廊與專業來源。[2] | 其早期展覽與出版應保留本人及機構署名。 | |
PDS 不是其分公司。 | ||
Amy Cappellazzo | 不推定為其所有職涯決策的導師或合夥人。 | |
Bear Stearns/Credit Suisse/J.P. Morgan | 金融職涯先後任職機構。[1] | 不是其創辦公司;不延伸私人客戶名單。 |
Naomi Rea/Artnet | 2026 年市場訪談作者與媒體。[10] | 書面訪問不是獨立績效審計。 |
Georgina Adam | 私人市場數據與訪談評論作者。[17] | 評論中的觀點不代表所有市場參與者。 |
Dawn Ades | Di Donna 達利圖錄共同文字作者。[22] | 不能以 PDS 合夥關係抹去學者署名。 |
參展不等於所有作品售出或價格獲保證。 | ||
Getty/The Met | 不能將公司歷史全歸為個人業績。 |
A.2 藝術家名單的三種用途
早期公開專長名單:Josef Albers、Mark Grotjahn、Yayoi Kusama、Sol LeWitt、Gerhard Richter、Ed Ruscha、Rudolf Stingel、Andy Warhol、Christopher Wool。名單來自 2017 年任命介紹,不是完整個人持有清單,也不是現行獨家代理名單。[1]
2026 年訪談談及的作品方向:Mark Rothko、Alexander Calder、René Magritte、Salvador Dalí、Wifredo Lam、Robert Rauschenberg、Gerhard Richter。這是受訪者描述的展售與專業範圍,不構成每件作品已售出或由他本人取得的證據。[4]
已公開的 PDS 展售選件:Eugène Delacroix、Willem de Kooning、Alexander Calder、Paul Delvaux、Max Ernst、Claude Lalanne。具體作品見第 15 章;不要把參展選件與藝術家代理混同。[11][12]
A.3 公開聯絡入口
PDS 官網為 pdsgalleries.com,官方公開聯絡信箱為 info@pdsgalleries.com;TEFAF 的展商資料列紐約 744 Madison Avenue。[14][24] 本報告不提供猜測的個人手機、私人信箱或未核實社群帳號。聯絡或造訪前仍應確認當時安排。
附錄 B ArtTactic 訪談索引與來源注意事項
節目日期:2026 年 8 月 27 日。既有英文稿標示片長 16:02,並明言段落起點依字幕順序與總長估算,沒有原始逐句時間。本索引用來定位主題,不宣稱秒數精準,亦非本次重新聽辨全文。[3][4]
約略段落起點 | 主題 | 本報告使用方式 |
|---|---|---|
00:00 | 主持人介紹與新畫廊身分。 | 校正現職,避免延用蘇富比主管。 |
01:42 | 三方多年合作、不同專長與客戶。 | PDS 的組織互補分析。 |
03:33 | 研究導向展覽與專家知識。 | 少量展覽策略,而非已完成年表。 |
05:12 | 空間、展覽、私洽與顧問。 | 時程語句有不一致,須另核公告。 |
06:31 | 公開拍賣信心、旅行地理、成本。 | 本人觀察,不將提及收藏全算其個案。 |
08:12 | 風險、時點、逆循環、特定作品需求。 | 渠道比較與市場觀點。 |
10:06 | 藝術家方向與未來展覽構想。 | 專業範圍;未宣佈展覽不補造題名。 |
10:54 | Schrader 反問主持人。 | 保留說話者轉換。 |
12:23 | 不同時代作品共同收藏。 | 收藏建構議題。 |
13:04 | 重要作品的供需與傳承。 | 不泛化到所有價格帶。 |
14:40 | 新買家、重返市場與稀有作品。 | 不把企業名稱當已核實客戶。 |
15:32–16:02 | 結尾。 | 不作額外事實推論。 |
B.1 哪些原稿問題保留而不替它猜答案?
「今年春季」與發布時間不相符的句子,可能涉及口誤、轉錄或錄製/發布時間差;沒有音訊核驗前,本報告不選其中一種解釋。對 Newhouse、Mnuchin、Lewis 等簡稱,也不擅自拼出完整作品清單及成交額。
原稿把部分英文字斷成異常符號,本報告只在自己的敘述中正常化拼寫,不聲稱已修復每一個音訊詞句。若用於出版逐字稿,應回到獲授權音訊逐項校聽。
附錄 C 延伸訪談題綱:二十個可深入追問的問題
C.1 職涯與專業養成
1.從金融轉到藝術,哪些工作習慣真正有效,哪些必須放棄?能否用一個不涉機密的案例說明?
2.作為收藏者與作為顧問,何時會對同一件作品作出不同選擇?如何把自己的偏好與客戶需求分開?
3.你如何辨認自己不熟悉的領域?何時會轉交其他研究者、畫廊或保存專家?
4.對一位希望進入私人洽購工作的年輕人,哪些能力比人脈數量更應優先建立?
C.2 尋件、價格與執行
5.客戶最初提出的需求,通常會在研究後如何改變?你如何辨認真正不能妥協的條件?
6.一條作品線索需要達到什麼證據程度,才會被當成可正式向客戶提出的機會?
7.遇到互相矛盾的私人價格情報,你如何區分成交、出價、傳聞與談判姿態?
8.當你認為賣家價格不合理,會如何提出建議?哪些情況下會拒絕接案?
9.選擇公開拍賣、私下協商或私人競價時,有沒有曾經判斷錯誤?如何修正?
10.一次未成交的委託,是否也能算作好的服務?你會如何向客戶說明成果?
C.3 PDS 與治理
11.平等合夥在日常如何運作?選件、定價、研究與接案的意見不同時,怎麼決定?
12.合作方原有客戶與作品資源如何進入新公司?有哪些不能被直接轉移的資料與責任?
13.每筆交易如何向客戶說明代理角色、作品所有權、介紹費及其他利益?
14.你主張持續成交與合理利潤,如何避免讓中介的交易動機超過收藏者的長期需要?
15.一年少量展覽的研究成果,預計如何保存與公開?哪些成果即使沒有成交也值得投入?
16.PDS 如何處理外部對私人市場透明度的疑慮?可以公開哪些程序而不暴露客戶隱私?
C.4 藝術圈與公共價值
17.從高端市場觀察得到的哪些結論,最不應被新興藝術家或小型畫廊直接照搬?
18.收藏傳承中,什麼比「將有多少作品釋出」更值得關心?下一代如何理解原收藏?
19.私人交易進入公共收藏時,你認為中介、館方與資助者的成果應如何分開記錄?
20.如果與台灣的藝術教育平台合作,你希望參與者先學會提出哪三個問題,而不是先學會買什麼?
本題綱為後續研究設計,並非已實際向受訪者提問或取得答案。
附錄 D 概念速查與常見誤讀
詞彙 | 本報告中的意思 | 不等於什麼 |
|---|---|---|
Private sale/私人洽購 | 依特定對象與條件協商的交易。 | 不等於非法、無規則,或一定低價。 |
Secondary market/次級市場 | 作品轉售的市場關係。 | 不等於次等品質。 |
Primary market/初級市場 | 作品首次進入市場的交易脈絡。 | 不等於一定便宜或不用中介。 |
Consignment/委託出售 | 交由中介依約安排出售。 | 不等於中介已取得所有權。 |
Inventory/庫存 | 可供交易的持有或經營物件,須看具體關係。 | 不應把每條線索都算庫存。 |
Advisory/顧問 | 協助研究、比較與決策的服務。 | 不保證投資報酬。 |
Placement/安排作品去向 | 將作品與適合的收藏或機構相接。 | 不單靠交易金額評估。 |
Sealed bid/密封投標 | 依規則在期限內提交非公開出價。 | 不等於所有程序均不受核驗。 |
Hammer price/落槌價 | 拍賣落槌時的價格。 | 不等於買方總付或賣方淨收。 |
Sales/銷售總額 | 依公司公佈口徑的交易規模。 | 不等於 revenue 或 profit。 |
Revenue/營收 | 公司依會計口徑確認的收入。 | 不等於作品總成交額。 |
Margin/利潤率或差額 | 必須說明計算分母與成本口徑。 | 不等於每筆固定抽成。 |
Liquidity/流動性 | 在特定時間與條件下完成轉換的能力。 | 不等於標價高就一定好賣。 |
Market intelligence/市場情報 | 非公開或分散的市場資訊。 | 不等於已驗證成交資料。 |
Provenance/來源紀錄 | 作品持有、流通與相關歷史。 | 不單憑一個故事就成立。 |
Condition report/品相報告 | 物件狀態與保存問題的紀錄。 | 不等於作者真偽與估值報告。 |
Blue-chip/成熟高端藝術 | 市場常用、仍需界定樣本的稱呼。 | 不等於無風險或所有作品都易售。 |
Counter-cyclical/逆循環 | 相對於某一週期呈不同方向的關係。 | 不等於任何衰退都必然成長。 |
本表為閱讀正文而作的工作性說明,不是法律、會計或投資專業意見。
附錄 E 證據缺口與後續查核清單
待確認事項 | 為什麼重要 | 適合補足的材料 |
|---|---|---|
完整教育與早期履歷 | 避免同名誤配與資格誇大。 | 本人履歷、校方或任職機構紀錄。 |
個人可公開交易案例 | 分開主管職務與個案實際工作。 | 經當事人同意的案例及分工說明。 |
PDS 合夥與收費細節 | 理解實際治理及利益安排。 | 合夥協議、委託書、費用範例。 |
新畫廊研究展覽時程 | 區分開業願景、變動計劃與完成成果。 | 正式展覽公告、圖錄、現場紀錄。 |
PDS 財務與交易績效 | 避免以品牌與成交總額推定獲利。 | 一致口徑的營收、成本與交易資料。 |
藝術金融服務範圍 | 確認實際提供者及責任。 | 服務條款、合作機構及相關專業資料。 |
私人交易保障 | 不把前雇主保障移植到新公司。 | 當時適用的保障與責任條款。 |
媒體指控後續 | 不把指控當定論,也不忽略回應。 | 後續公開聲明、調查或裁判資料。 |
藝術家與公共價值效果 | 評估模式不只靠高價成交。 | 長期作品研究、展覽、借展與機構使用紀錄。 |
訪談精確時間與字句 | 可出版引用與逐秒定位。 | 獲授權的原音及人工校聽。 |
研究限制不意味相關事實必然不存在;它只說明本次可以確認到的邊界。後續版本應保存查核日期、資料修訂與說法變化,而不是讓新資訊覆蓋舊紀錄而不留痕跡。
參考來源與查核說明
線上來源最後查閱日:2026 年 10 月 1 日。點選英文標題可開啟原頁;來源編號與正文對應。歷史費用、展覽規劃與公司數據均保留原時點,不自動視為當前條件。
本人受訪、官方宣傳、第三方報導與本報告分析各有不同證據地位。未取得的私人交易合約、原始財務資料與完整圖錄,不以摘要替代全文查驗。第 4 項為使用者既有逐字稿,其時間為估算值。
[1] Sotheby’s/PR Newswire
Sotheby’s Expands Private Sales Business
2017-02-01
僱主正式任命公告。金融經歷、初始職位及藝術收藏背景;公告不等於獨立職涯績效評估。
[2] Pace Gallery
Announcing the Launch of Pace Di Donna Schrader Galleries
2025-12-01
共同創辦方公告。合夥者、服務方向、初步規劃及與蘇富比的關係;不包含完整合夥協議。
[3] ArtTactic
David Schrader – Pace Di Donna Schrader Galleries
2026-08-27
官方節目頁。確認發布日期、來賓身分與主題;正文的詳細訪談分析搭配來源 4。
[4] 使用者 Library 既有文件
ArtTactic_David_Schrader_完整英文逐字稿.docx
檔案標示 2026-08-27;16:02
五頁英文工作稿,已完整閱讀,非本次重新聽辨。段落時間依字幕順序估算,不具逐秒精度;本項連結為對應公開節目,不是逐字稿下載。
[5] Sotheby’s
Privacy Please: The Ins and Outs of Buying and Selling Art Privately
2020-03-24
僱主刊載的本人訪談。客戶需求、尋件、私洽流程與公司博物館案例;歷史保障不等於 PDS 現行條款。
[6] The Art Newspaper/Anny Shaw
What is Sotheby’s doing to win private sales?
2020-03-06
獨立新聞中的公司數據與受訪者說法。2019 年交易規模及大額集中;不是個人收入紀錄。
[7] The Art Newspaper/Carlie Porterfield
Sotheby’s made $6bn in 2024—but sales dropped for second consecutive year
2025-01-23
新聞報導公司披露的 2024 年銷售。私人銷售約 14 億美元、增加 17%;不是經本報告重作的財務審計。
[8] Sotheby’s
Sotheby’s to Open New Gallery in Palm Beach this November
2020-10-01
官方區域展售公告。Palm Beach 與 East Hampton 的歷史服務形態;不宜當作現時開放安排。
[9] Sotheby’s
2023-12-10;錄製日 2023-09-18
官方活動介紹及可讀搜尋索引。用於確認參與與公開職稱;本次未取得穩定可讀全文,不聲稱重聽或完整分析圓桌。
[10] Artnet/Naomi Rea
Dealer David Schrader’s Case for a More Fluid Art Market: “Volume Begets Volume”
2026-04-02
本人書面訪談。情報、費用、私人競價與新組織模式;其展望屬參與者觀點。
[11] Pace Di Donna Schrader Galleries
2026 年 5 月活動;查閱 2026-10-01
官方展售紀錄與選件。正文活動為 TEFAF,局部模板標題不一致;首頁/專頁分別列 5 月 15–19 日與 14–19 日。
[12] Pace Di Donna Schrader Galleries
2026-06-18 至 21
官方活動正文及作品卡。部分模板文字有殘留,與來源 13 對讀;展出不等於成交。
[13] Di Donna Galleries
Art Basel | Switzerland 2026: Pace Di Donna Schrader Galleries
2026 年 6 月
合作方展會紀錄。正文確認 6 月 18–21 日、展位 F10;頁首整體活動日期較長,分別保留。
[14] Pace Di Donna Schrader Galleries
Official Website: About, Art Fairs and Contact
查閱 2026-10-01
官方定位、公開活動及聯絡入口。Art Basel Paris 10 月 23–25 日於查核時仍未發生;歷史圖像不全為新畫廊成果。
[15] Sotheby’s
查閱 2026-10-01
官方服務介紹,用於釐清全年私洽與定向尋件;未將一般簡介視為個案完整合約。
[16] The Art Newspaper/Margaret Carrigan
Sotheby’s to offer monumental Giacometti bronze in rare “sealed bid” sale with a minimum bid of $90m
2020-10-21
制度案例報導。最低出價、投標期限與程序;最低出價不可代替未公開的最終成交價。
[17] Georgina Adam/The Art Illustrator
頁面未清楚標示日期;查閱 2026-10-01
市場評論及訪談,引用 2018–2022 年百萬美元以上交易樣本;不是本報告取得原始完整資料集。
[18] The Art Newspaper/Kabir Jhala、Anna Brady
Tech-savvy Sotheby’s $5bn global sales beat Christie’s $4.4bn in 2020
2020-12-18
年末新聞中的公司數據。當時私人銷售累計超過 15 億美元,並提 Giacometti 已售;非精確個案價格。
[19] The Art Newspaper/Kabir Jhala
2025-12-17
2025 年末預估數據。正文只用私人銷售的當時口徑,不與之後合併財務範圍直接混算。
[20] Artlyst News Desk
Sotheby’s Reports $7.1 Billion in Consolidated Sales for 2025
2026-02-22
刊載公司財務公告資料。合併銷售與營收須分開;結果為初步、未經審計且可能調整,不是獨立審計報告。
[21] Di Donna Galleries
Official Website and Historical Programme
查閱 2026-10-01
官方既有展覽及活動脈絡。用於辨別歷史組織與新合夥事業,不把所有既有成果重新署名。
[22] Di Donna Galleries
Dalí: The Great Years, 1929–1939
2026-04-16
出版資訊頁;文字作者 Dawn Ades、Emmanuel Di Donna。本次未閱讀整本圖錄,Schrader 不是該頁列出的作者。
[23] The New Yorker/Sam Knight
How a Billionaire Owner Brought Turmoil and Trouble to Sotheby’s
網路發布 2025-08-25;刊期 2025-09-01、08
調查報導中的消息來源指控與公司回應,兩者並列。本文不是個人違規的司法或紀律認定,也不證明其離職原因。
[24] TEFAF
Exhibitor: Pace Di Donna Schrader Galleries
查閱 2026-10-01
展會主辦方資料。確認展商及公開地址;所列舊展覽不能全部算成新事業已完成成果。
版本說明
本版以公開職涯與專業活動為範圍。可核實的組織及交易紀錄、受訪者觀點、方法重建與教學原型分別呈現。後續新增資料應保留來源、日期與具體角色,不把公司成果、未來計畫或未公開價格改寫為個人已完成績效。 返回目錄