Phillips 執行長・藝術法律專業人士與作者
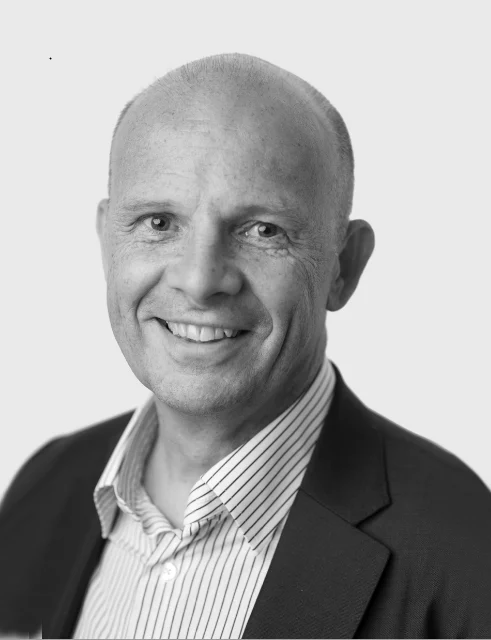
Martin Wilson
藝術法律、Phillips 與拍賣制度創新
Martin Wilson 從藝術交易的法律與合規工作走向 Phillips 的整體經營,並透過實務著作、Art Lawyers Association 與收藏服務,研究權利、承諾和責任如何進入交易。Priority Bidding、Dropshop 與跨品類業務提供理解規則設計的具體案例。
完整收錄研究摘要、27 章正文、35 份比較表、5 份附錄及 54 項參考來源。保留原稿對公開資料、本人觀點、媒體報導、教學情境與研究分析的區分。
點選有底線的名詞與姓名,閱讀淺白介紹。
章節目錄
本報告分開官方資料、本人觀點、媒體報導與獨立分析。既有訪談重建稿不作直接引言;未取得全書或全文的材料,均保留閱讀範圍。法律與費率會隨日期、法域及個案改變。
00 研究摘要:把交易規則變成文化市場的設計
Martin Wilson 的辨識度,不只在於他由藝術律師升任 Phillips 執行長,而在於他同時把法律經驗轉成書籍、專業社群、顧問服務與拍賣產品。2024年12月18日的任命,使他由公司內部的法律與策略參與者,轉為對整體經營負責的人;這不是他開始參與藝術市場的時間。[1][2]
六個核心判斷
第一,法律不是交易完成後才出現的補救。 書籍與 Fiduciary Services 呈現的,是在作品交付之前,先處理權利、授權、付款、保證與爭議。第二,他的創造多半是組織和規則的組合,並非發明真偽鑑定或拍賣。 [4][7]
第三,Priority Bidding 是最具體的制度案例。 它用較低買家傭金換取提前、具拘束力的出價;研究重點不是優惠廣告,而是誰提早揭露資訊、誰得到確定性、誰失去撤回彈性。[26][27]
第四,不可把公司成果全部寫成個人發明。 Dropshop、Perpetual 和 Bacs & Russo 的腕錶合作均早於其任 CEO;原有團隊、前任主管、藝術家與收藏者都具有不可抹去的貢獻。[33][38][40]
第五,他並非「反對所有監管」。 他公開支持更嚴謹的透明與查核,同時質疑部分規則是否符合比例原則;應將政策主張、現行法律與實際執行成效分開。[5][15][17]
第六,公開成果不足以證明一套普遍成功公式。 公司成交額上升,不等於利潤上升;早期出價增加,也不等於同一批買家的最終淨支出必然下降。以下對影響的評估,以可確認的角色、產品、案例與限制為基礎。
研究層次 | 本報告如何使用 |
|---|---|
官方/司法紀錄 | 確認任命、規則、產品與特定程序;不自動接受「全球第一」等宣傳。 |
本人文章/訪談 | 辨認他的觀點、工作動機與論證;不是所有業界的共識。 |
分析與教案 | 本報告推導的框架與假設試算,均不冒充其內部操作手冊。 |
範圍:公開可查的主要職涯、著作、組織與專案支線;不納入無法確認的私人委託。同名作家、攝影師或其他企業主管不屬本報告。法律內容供研究及教學,不是個案法律、稅務或投資意見。
01 人物背景與職涯時間軸
Wilson 具有 Sorbonne 與 King's College London 的法律學位。公開專業履歷指出,他在加入 Phillips 前於 Christie's 任職約二十年,之後於2018年轉入 Phillips;不應將他描述為從金融交易或科技創業直接轉入藝術的主管。[2]
其2022年文章回憶,自己在1990年代末回應《The Times》刊出的 Christie's 公司律師徵才廣告。這段自述與官方「約二十年」任職長度相容,但未能確認精確報到日期。[5]
時間 | 可確認的節點 | 應保留的界線 |
|---|---|---|
1990年代末 | 進入 Christie's 法務工作。[5] | 不用概數推算精確起訖日。 |
2018 | 此時不是 CEO。 | |
2019 | 初版與2022第二版分開。 | |
2022 | Fiduciary Services 推出;書籍第二版出版。[4][7] | 服務為公司團隊成果。 |
2023 | 不是藝術法學首次出現。 | |
2024—2025初 | 2025年1月已有接任者。 | |
2024-12-18 | 與前任持續過渡安排分開。 | |
2025—2026 | Priority Bidding、經營調整與公共講述。[26][32] | 不把既有產品改寫成新創。 |
公開興趣不是能力證明
在 LAPADA 訪談中,他提及在瑞士長大、喜愛滑雪與足球。這些資訊可使人物不只剩下職稱,但無法用來推論其人格、投資偏好或管理成效;本報告不延伸蒐集與研究無關的家庭細節。[24]
他的核心職涯變化是:從理解交易的法律邊界,走向負責決定交易制度如何運作。
02 Christie's 到 Phillips:公司內部的專業養成
不是只在成交時草擬一份合約
Wilson 在2021年《The Art Law Podcast》談到,早期拍賣行法務人員必須同時處理僱用、契約與合規;其後業務及爭議更加複雜,法律團隊也隨之專門化。出版方將他在 Christie's 的前職列為 Legal and Compliance 共同主管。[4][6]
這種工作位置與外部律師不同:公司內部的法律人員持續看見徵集、估價、行銷、出價、付款、交付以及客戶關係之間的連動。以下是依這種角色所作的分析,不是對其每天行程的還原。
工作時點 | 法律與商業會相遇的問題 | 錯誤可能如何擴大 |
|---|---|---|
接受委託之前 | 誰有權出售?誰代表實際持有人? | 作品研究正確,仍可能沒有有效授權。 |
制定交易條件 | 底價、預付款、撤件與保證如何配置? | 條款中的小差異變成重大財務義務。 |
公開呈現 | 描述、保證範圍、已知疑慮是否一致? | 研究筆記與對外宣告出現落差。 |
成交之後 | 誰收款、何時轉移、何時交付? | 落槌成功但無法順利完成交易。 |
經驗如何變成判斷力
反覆參與這些環節,有機會累積的不是某位藝術家的單一眼光,而是「事情在哪裡最容易失去控制」的辨識能力。例如,一封含糊的授權信,可能直到出現繼承爭議才被發現不足;一項看似貼心的預付款,也可能令撤件決策變得更困難。
同樣地,內部經驗不等於全知。他可以處理作品交易的法律風險,卻不因此自動成為每一類藝術品的材料科學家、藝術史權威或估價人。成熟的中介制度,需要知道何時引入外部專家。
不要把重大交易的參與寫成獨力完成
他在 LAPADA 提到曾參與前澤友作收藏之 Basquiat 大型作品的銷售經驗,並表示非常欣賞該作。這能確認他的自述參與,不能由此推定他獨自找到買家、設定價格或完成所有研究。[24]
03 工作方法:先把不同的問題拆開
由其書籍架構、服務公告與公共文章,可以歸納出一種反覆出現的工作取向:在討論「能不能成交」前,先辨認究竟是哪一種問題。下表為本報告歸納,並非他的正式六步驟。[4][7][11]
問題 | 所需要的證據或判斷 | 不能拿來代替它的事 |
|---|---|---|
作者歸屬 | 已知真品比較、檔案、專業意見。 | 「賣家很有名」不是作者歸屬證據。 |
持有及來源 | 物件歷史、文件與流通路徑。 | 故事動人不代表文件完整。 |
出售權利、代理範圍與受益關係。 | 手上拿著作品不等於有權出售。 | |
交易與付款 | 委託契約、對價、付款義務。 | 競投興趣不等於已付清。 |
合規與跨境 | 客戶、資金、制裁、出入境條件。 | 合法擁有不代表任何目的地均可輸入。 |
公共正當性 | 歷史傷害、倫理責任與公共利益。 | 暫時無法起訴不等於毫無倫理問題。 |
把問題分開,不是把它們切斷
假設一幅畫的作者可以確定,但繼承人之間尚未達成出售共識。這時需要解決的是授權,而不是再找一位鑑定者。反過來,有一份完整的購買發票,也不能證明發票上宣稱的藝術家一定正確。把錯誤問題交給錯誤專家,會增加支出而沒有降低真正風險。
先辨認阻礙,再選擇工具
本報告建議把一次交易分為「可繼續研究」「附條件推進」「必須暫停」三種狀態。能夠補照片、改約看畫時間的問題,與缺少出售授權、出現可信權利主張的問題,不應用同一個綠燈處理。這不是替任何實際作品作判斷,而是讓工作責任可追蹤。
法律型中介的價值,未必是使所有交易都更快;也可能是及早辨認哪些交易不應該照原計畫繼續。
04 著作:Art Law and the Business of Art
本書初版於2019年出版;Edward Elgar 的2022年第二版列484頁,硬殼版 ISBN 為9781800885769。它以英國法律在藝術交易與爭議中的適用為核心,第二版增補反洗錢、Brexit、疫情、NFT 與線上拍賣等議題。[4][6]
閱讀範圍: 本次取得作者介紹、出版社目錄、內容摘要與公開訪談,沒有取得全書。因此本章是書籍定位與研究路徑,不是聲稱逐章讀畢的評論。
書籍最值得注意的是組織方式
出版社列出十八章,涵蓋藝術家權利、拍賣與私洽、所有權與真偽、倫理、稅務與跨境、博物館、基金、爭議及合規。其功能是把商業現場的問題與法律工具並置,而不是只按法條分類。[4]
讀者的實際問題 | 建議閱讀主軸 | 本報告延伸的練習 |
|---|---|---|
第一次委託拍賣 | 委託關係、費用、保證與成交。 | 把合約每項義務對應到負責人。 |
作品遭到質疑 | 作者歸屬、權利、描述與爭議。 | 分清事實、意見與程序狀態。 |
處理收藏傳承 | 機構、信託、私人交易與跨境。 | 先列保存與家庭目標,再談出售。 |
建立藝術平台 | 線上交易、資料、藝術家權利。 | 比較介面承諾與契約是否一致。 |
從經驗到可被學習的材料
Wilson 在2021年訪談說,寫作部分利用長途通勤時間,動機之一是回應常來詢問「如何成為藝術律師」的人。他希望內容同時讓學生與實務工作者使用。[6] 這種寫法的價值,是讓入行者提早知道要問什麼,而非以一本書取代累積多年的專業訓練。
使用上的三個限制
第一,第二版出版時間不是法律永遠有效的保證;第二,英國架構不能直接複製到臺灣、香港或紐約;第三,書籍討論某類交易,不代表作者本人曾主導書中每一種個案。閱讀時應把概念學習、最新法規查核與個案諮詢保持分工。
05 Fiduciary Services:把專家協作放進收藏生命週期
Phillips 於2022年1月推出 Fiduciary Services,宣佈由 Wilson 領導,結合法務與 Trusts and Estates 團隊,包括 Hartley Waltman、Mathilde Heaton 等人。服務對象是協助客戶處理藝術事務的律師、受託人及其他負有受託責任的專業人士。[7]
公告列出的支援包括交易安排、作品權利及真偽、文化資產與返還、跨境及相關風險。這項服務值得研究的不是「拍賣行也懂法律」的口號,而是把不同專長在收藏處分前集合起來。[7]
可能遇到的情境 | 協作的核心問題 | 應留下的成果 |
|---|---|---|
家族繼承 | 誰決定?誰偏好保存?誰需要流動性? | 持有人與決策授權清單。 |
慈善機構持有作品 | 處分符合使命嗎?誰審議? | 決策理由與外部建議紀錄。 |
跨國收藏整理 | 哪些作品能移動、何時、經哪個主體? | 資料清單與責任分配。 |
委託拍賣/私洽 | 價格、時間、保密、風險何者優先? | 可比較的方案,而非單一估價。 |
「受託人服務」不等於對所有人負相同義務
名稱容易使讀者以為 Phillips 會自動取代家族律師或代表交易雙方。更嚴謹的理解是:公司提供專業協作,實際誰是客戶、誰提供法律意見、由誰收費、何種義務適用,仍需回到委聘與交易文件。SRA 對非律師事務所環境中的律師亦強調利益衝突及保密的處理。[50]
本報告的價值分析
此模式把拍賣行由單次出售出口,延伸成收藏規劃中的一個節點。優點是減少各專家分別工作時的資訊斷裂;風險則是出價或成交導向,可能先於保存、家庭或公共目的。最有用的評估指標不是「服務很完整」,而是客戶是否真的看見不同選項、成本與衝突。
好的跨專業協作,應讓客戶更能選擇,而不是因為服務集中於同一機構,就更難比較其他方案。
06 真偽、所有權與司法程序:Grosso 案的界線
三個容易混淆的問題
「某基金會不把作品納入全集」「拍賣行決定撤件」「法院處理契約責任」不一定是在回答同一個問題。研究藝術法律時,必須先辨認每個機構正在做什麼,而不是把任何一項程序當成對真偽的最後裁判。
在 Phillips Auctioneers LLC v Grosso 的2023年4月3日裁定中,背景涉及一件歸屬 Cy Twombly 的爭議作品、撤件及預付款/費用追討,以及委託方的未披露資訊反請求。裁定記載基金會人員與 Phillips 的 Wilson 等人曾有往來。[49]
這份裁定主要處理證據開示及證言程序。 文末針對特定證人與律師程序行為的制裁,不能寫成「Wilson 被制裁」;這也不是本報告取得的一份對作品真偽或其個人責任作終局認定的判決。[49]
資料中出現的事 | 能支持的結論 | 不能直接支持 |
|---|---|---|
不被作品全集收錄 | 存在一項應評估的學術/市場資訊。 | 作品已由所有人一致認定為假。 |
拍賣行撤回拍品 | 原定出售流程被停止。 | 法院已裁判真偽。 |
內部或對外通信 | 可研究誰在何時知道什麼。 | 提到姓名即代表有過失。 |
法院允許證據開示 | 某些資料可被要求提出或詢問。 | 任何一方已在全部爭點勝訴。 |
對工作方法的啟示
本報告由此提出一個可操作原則:每份物件檔案應分開記錄「來源原文」「對方原意」「內部解讀」「對外告知」及「最終決策」。一封信寫的是未收錄,對外卻被縮寫成不真;或對方提出疑慮,內部卻被當作沒有意見,兩種誤讀都可能改變交易。
這個案例的研究價值,在於提醒法律中介維持證據語句的精度,而不是替我們沒有審理權的個案選邊。未取得後續全部卷宗,本報告不宣稱知道整案最終結果。
07 商業條款:法律如何配置風險
Wilson 的書籍與2022年服務公告均把拍賣中的金融安排視為重要部分,包括預付款、保證與風險配置。[4][7] 以下以假設案例說明這類工作為什麼與成交價格同樣重要;不是 Phillips 對任何客戶的實際報價。
同一估價,不代表同一交易
假設兩個方案都估價100萬至150萬元。方案甲收取較低傭金,但沒有最低結果保障;方案乙提供特定保證,卻可能要求分享超額收益、限制撤件或配合較長銷售期。只比較估價,無法判斷哪個方案符合委託人的需求。
條款 | 它改變的不是什麼 | 它真正改變什麼 |
|---|---|---|
保證安排 | 不是證明作品藝術品質。 | 誰承擔結果低於特定水平的風險。 |
預付款 | 不是作品已賣出的證明。 | 現金何時到位及未成交時的償還關係。 |
撤件條款 | 不是純行政細節。 | 委託人改變主意時的成本與責任。 |
底價與估價 | 不是完全相同的數字。 | 可否成交的界線與對外預期管理。 |
準據法與爭議程序 | 不是可以忽略的最後一頁。 | 爭議在哪裡、用何種規則處理。 |
何謂「可比較的方案」
對收藏者有用的比較,至少需要把到手金額、最早收款日、最差結果、重新銷售限制、保管責任及資訊披露列在同一張表。其目標不是把藝術化成金融商品,而是避免一個感性的決定,被未理解的義務改變。
風險不是被文字消滅,而是被重新分配
即使合約將風險轉給另一方,對方仍可能要求對價、擔保或控制權。若所有人都宣稱自己沒有風險,研究者更應問:風險究竟移到了誰身上、什麼時候會被看見?
對 Wilson 的能力評估,應看他是否能在複雜條件中辨認權利、協調可執行安排,以及建立可供同事使用的判斷工具。公開資料沒有提供足以評分其個別談判勝率或全部客戶收益的樣本,不能捏造。
08 Art Lawyers Association:讓專業不只存在於個人
Art Lawyers Association(ALA)於2023年成立;官方名單列 Wilson 與 Amanda Gray 為共同主席。其目標是連接從事藝術法律的人,透過交流、活動與知識分享,處理一個橫跨不同法律領域的專業需求。[8]
他創造的是社群組織,不是藝術法本身
藝術法律不是由 ALA 出現才存在。Wilson 的貢獻較適合描述為:將原本分散於拍賣行、律所、機構與個人實務的經驗,放入一個有持續交流入口的組織。這與寫書不同;書籍保存某一版本的理解,社群則可能回應新爭議與新規則。
Young Art Lawyers Association(YALA)提供較年輕及職涯初期參與者的交流支線。其存在有助於理解 ALA 不只面向資深法律主管,但 YALA 的工作由其自身團隊推進,不能將每場活動都歸為 Wilson 個人安排。[9]
組織形式 | 可以提供什麼 | 如何判斷是否真的有用 |
|---|---|---|
專業文章 | 讓實務問題被清楚命名。 | 是否標日期、作者與適用範圍? |
座談與交流 | 交換不同機構處理問題的方式。 | 能否容納反對意見與小型機構? |
青年支線 | 提供進入專業網絡的機會。 | 機會是否超出既有人脈圈? |
共同討論 | 把私人經驗變成可分享問題。 | 是否同時保護客戶及案件保密? |
Podcast 是另一種知識傳遞
ALA 的《The Development of Art Law Pt 1》節目介紹列 Mark Stephens、Roland Foord 與 Wilson,由 Amanda Gray 訪問。這支持他參與梳理藝術法專業發展的事實;本次沒有取得完整節目逐字稿,不替他增寫未核實的逐句主張。[10]
專業網絡也需要被檢查
本報告認為,組織的成效不應只看會員或講者名氣。更有意義的是:新進者是否能理解實際工作,法律工具是否更容易被非法律背景的人使用,以及不同規模機構是否能獲得發言空間。同時,集體倡議可能反映會員的商業利益,不能自動當成所有藝術家或公眾的立場。
09 禁止轉售條款:藝術家保護與買家自由
Wilson 的公開文章《No-Resale Clauses》討論賣家試圖限製作品快速轉售時的法律與實務問題。他沒有將問題簡化成「藝術家永遠可以限制」或「所有限制都無效」,而是關心條款是否清楚、合理、可被接受,以及它究竟保護什麼利益。[11]
限制轉售,可能同時有多種動機
本報告把動機分為維持藝術家價格、避免短期投機、照顧收藏脈絡與控制供應。這些目標彼此不完全相同:防止買家立即套利,不一定需要永久禁止轉售;希望作品進入合適收藏,也不一定能由一項價格罰則做到。
可考慮的安排 | 可能解決的問題 | 需要進一步釐清 |
|---|---|---|
限定期間的轉售限制 | 降低立即轉手的誘因。 | 期間、例外與違反後果是否合比例? |
優先購買/回購機制 | 讓藝術家或畫廊有機會接回作品。 | 觸發方式、價格、期限與資金來源? |
轉售前通知或諮詢 | 維持資訊及市場安排。 | 通知不等於賣方可無期限拖延。 |
約定轉售回饋 | 讓創作者分享部分後續價值。 | 適用通路、計算基礎及可執行性? |
表中方案依其文章主題延伸整理,不是對任何現行合約的效力判定;實際適用法域、消費者身分、對價及文字都可能改變結果。[11]
「放在合約裡」不等於對方理解了
從介面與溝通角度,重要限制若只藏在最後一頁,買家可能以為自己取得一般所有權,成交後才發現另有義務。即使條款最終有效,這種落差也可能破壞信任。因此,法律設計與銷售解說必須一致,不能讓專業人士理解的意思與收藏者理解的意思分離。
對藝術家而言,保護不只是一項禁令
本報告的分析是:保護職涯需要定價、供給、收藏者關係、紀錄與合作治理。禁止轉售可以是其中一種工具,卻不能取代前述工作。對買家而言,接受限制也應出於知情選擇,而不是因為害怕失去購買資格而忽略風險。
10 反洗錢:把合規變成日常可執行的流程
Wilson 在 ALA 的 HMRC 稽核準備文章,強調事先檢查實際文件、業務風險、內部政策及員工訓練,而不是等稽核通知到來才補作表面資料。他與 Rakhi Talwar 在 DACS 的共同文章,另討論交易中誰是客戶、如何辨認中介與其背後關係等問題。[12][13]
他的重點是「做了什麼」必須留有紀錄
如果團隊口頭知道一位客戶多年,卻沒有清楚資料支持,個人熟悉感便可能取代可傳遞的查核。反過來,收集很多證件而不理解交易,也可能只形成一個資料夾。以下是本報告依公開文章與 HMRC 指引整理的操作性框架。[12][14]
環節 | 應能回答的問題 | 應避免的誤解 |
|---|---|---|
業務風險 | 服務哪些客戶、地區與交易形式? | 所有客戶都用同一個風險標籤。 |
身分與代表關係 | 誰下指示、誰付款、誰實際受益? | 代理人姓名就是完整交易主體。 |
資金及交易脈絡 | 付款方式是否與交易敘述一致? | 有銀行轉帳就不需再理解交易。 |
持續監控 | 交易對方、付款或作品有無變化? | 入會時查一次即可永久沿用。 |
訓練與留痕 | 誰查核、何時、如何處理警訊? | 有一份政策就等於已落實。 |
反洗錢、制裁與來源研究並不相同
HMRC 的藝術市場風險指引與 OFSI 的金融制裁指引處理不同但可能重疊的義務。查明作品來源,不會自動回答付款人是否涉及制裁;確認付款人,也不會自動解決作品是否被非法移出來源國。[14][54]
合規成本如何分配,也是一個公平問題
小型畫廊可能沒有專門法務,但仍需要可理解、可執行的流程。本報告認為,共用教育與文件範本可以降低入門成本,卻不應使人誤以為複製範本即可免責。最重要的是讓團隊知道何時停止、何時升級給負責人,以及何時尋求外部專業。
本章不提供規避稽核的方法,也不以舊文中的金額門檻概括2026年各法域的現行義務。
11 歐盟文化財輸入:政策目的與執行成本
Wilson 於2024年評論歐盟文化財輸入制度,質疑部分歷史文件要求是否能有效打擊非法交易,或反而使合法持有人承擔難以滿足的證明負擔。他亦提出市場活動可能轉向其他地區的疑慮。這些是他的政策論證,不是本報告已驗證的市場後果。[15]
歐盟委員會則將制度目的置於阻止非法文化財交易、保護文化遺產及建立可查核的輸入文件。相關電子系統及許可/聲明安排於2025年6月28日進入實施階段;適用要求依物件類型、年代及其他條件而異,不能寫成「每一件藝術品都必須取得同一張許可」。[16]
政策問題 | 保護文化遺產的理由 | Wilson 所提示的實務疑問 |
|---|---|---|
證明合法移出 | 減少非法出土或移出文物進入市場。 | 多年前的合法流通可能缺少現代文件。 |
要求輸入文件 | 使邊境審查與責任可以追蹤。 | 行政成本是否與實際風險相稱? |
統一規則 | 減少透過不同入口規避查核。 | 市場是否轉向監管外,而非真正改善? |
交易者盡職調查 | 讓經營者不能只依賴口頭保證。 | 不確定性應由誰承擔,如何提出反證? |
兩邊不一定是在否定同一件事
支持文化遺產保護,不代表必須認為每一項行政安排都最佳;質疑行政成本,也不代表可以忽略盜掘與非法移出造成的傷害。較好的討論,是把規則的目的、證明標準、可取得的證據,以及實施後的結果分別檢驗。
本報告提出的成效評估方式
至少需要觀察攔下哪些高風險物件、合法交易者平均準備時間、申請遭拒的理由、補件與救濟是否可用,以及來源國是否得到有意義的合作。單純看到交易減少,無法直接判斷制度成功或失敗;減少的可能是非法流通,也可能是合法活動。
Wilson 的角色在此是產業內的政策評論者,而非立法者或主管機關。研究他的影響,應追問論點是否進入公開討論及政策回應,不能自行宣稱歐盟已因其批評而修改制度。
12 BAMF 與公共政策:短期任職,長期議題
Wilson 於2024年以 British Art Market Federation(BAMF)主席身分發表英國藝術市場政策倡議;2025年1月28日的接任報導則確認 Tom Christopherson 接替他。因此,本報告不沿用某些較晚活動履歷仍稱他為「現任 BAMF 主席」的文字。[17][18]
他關注的不只是拍賣行的單筆成本
2024年文章討論英國作為國際市場樞紐的競爭力,涉及進口稅、跨境流通及 Temporary Admission 等安排,也提出延長暫准進口期間等建議。這是當時倡議,不代表已生效制度。[17]
議題 | 他的位置 | 研究時的正確歸屬 |
|---|---|---|
英國市場競爭力 | BAMF 主席時期的產業倡議。 | 是代表性立場,不是全體社會的共同偏好。 |
2025年後的 BAMF | 已有接任主席。 | 仍可能關心議題,但不是沿用原職稱。 |
政府委託研究的受諮詢者之一。 | 不是報告主筆、委託者或政策制定者。 | |
公共與私人利益 | 主張文化與市場可以互相支持。 | 仍需檢查受益者、成本與監督機制。 |
DCMS 研究支線應怎麼理解?
2025年公佈的《Export Licensing and Provenance》由 Institute of Art and Law 與 Tennant McQuillan LLP 進行,Wilson 出現在受諮詢名單。報告可以用來理解藝術市場專家如何進入政策研究,但不能將其中全部結論歸於他,也不能因政府刊出就認定每項建議都已被政府採納。[19]
市場成功與公共利益需要共同衡量
本報告分析:降低不必要的行政阻礙,可能使展覽、研究與交易更容易;但若只用成交額檢驗政策,可能忽略來源國權益、公共收藏、地方機構及文化保存。更完整的政策判斷,必須同時問「流通是否更有效」與「哪些權利因此得到或失去保障」。
本次未取得足以量化其個人遊說成效或每項政策採納程度的資料;不把職稱或公開文章等同已實現的制度改革。
13 出版、教學、仲裁與公共專業角色
Wilson 的公共活動橫跨法律教育、產業討論與出版。這些支線顯示他的專業不只在公司內部運作,但不同角色具有不同責任,不能全部稱為「教授」「裁判者」或「研究機構創辦人」。
支線 | 可確認的內容 | 資料範圍與限制 |
|---|---|---|
不是 Cambridge 大學教職的證據。 | ||
IBA 數位市場討論 | 2020年法律挑戰活動講者。[20] | 議程確認,不冒充重聽整場。 |
IBA 人工智慧討論 | 2023年巴黎 Ars Ex Machina 講者。[21] | 當時職稱不等於2026仍在同一任期。 |
未取得個別案件、裁決或現行案件數。 | ||
Trusts & Trustees | 2020年一期刊出的書評署名。[22] | 書評作者不等於所評論書籍的作者。 |
2026年 Business Leader of the Year。[23] | 獲獎紀錄不等於獨立財務審計。 |
人工智慧支線:參與討論,不等於開發 AI
IBA 的活動將生成式技術與創作、權利及法律責任放在一起。這可以確認 Wilson 參與藝術科技的法律討論,卻不是他創造了估價演算法、訓練模型或經營 NFT 平台的證據。[21] 對人物研究而言,避免把「談過某項技術」改寫成「發明這項技術」,尤其重要。
仲裁角色與公司職務的區分
仲裁員身分不表示他能單方面替所有藝術爭議作終局決定。不同案件需要適當的委任、權限與利益衝突處理;研究個人影響也不能靠未公開案件的想像補滿。本報告只採用可確認的公開履歷。
知識生產的另一種貢獻
這些活動的共同價值,是讓拍賣、文化政策與法律之間的連結更容易被看見。其效果仍需要由讀者、學習者或制度實際使用來評估;出席次數與演講名單本身,不能直接衡量對藝術家權益改善了多少。
14 接任 CEO:從法律風險走向整體經營
2024年12月18日的任命公告安排 Wilson 即時出任 CEO,Edward Dolman 則在過渡安排中延續其角色。他接手的組織已有專家、場地、客戶與產品,並非從零開始。[1]
從「這樣做是否可行」到「應該選哪一件事做」
在2025年 Observer 訪談中,他把接任後的工作與辨認公司特長、鼓勵內部提出想法、改善收藏者體驗連在一起。其策略敘述強調,創新應有實際用途,而不是只讓公司看起來新潮。[25]
本報告的分析是:法律主管常在給定目標下檢查風險;CEO 則必須同時決定目標、資源及可承受風險。這種轉換的難度,在於不是每一個法律上可行的方案都值得投資,也不是每一項短期能增加成交的措施都值得長期維持。
決策層 | 核心問題 | 可觀察的管理結果 |
|---|---|---|
專長與品類 | 哪些領域能持續提供可信判斷? | 人才、研究、徵集及回頭客是否延續。 |
交易制度 | 何種阻力值得重新設計? | 改善是否超過新增的承諾與風險。 |
組織協作 | 法務、專家、數位與客服能否一起工作? | 條款、介面與前線說法是否一致。 |
資源與成本 | 固定成本是否符合交易規模? | 不只看總額,也看收益、成本與現金。 |
聲譽與公共關係 | 如何面對爭議而不只保護品牌? | 能否提供可核查而非模糊的說明。 |
一項制度改變,需要許多看不見的工作
以提前出價優惠為例,費率計算、帳戶識別、客服解說、委託人溝通及付款追蹤都必須協調。若宣傳說省4%,發票卻不能說清楚省的是什麼,創新會立即變成抱怨。因此,法律背景可能有助於將想法變成可執行條件,但實際交付仍是跨部門成果。
評估他的 CEO 工作,不只問「推出了什麼」,還要問「組織能否一再正確地把它做出來」。
15 Priority Bidding:提前承諾換取較低傭金
Phillips 於2025年7月公佈 Priority Bidding,核心是對提前作出合格出價、最終得標並依期付款的買家,適用較低買家傭金。以下依2026年官方規則整理;這不是可任意撤回的折扣登記。[26][27][29]
規則要素 | 截至查核日的官方安排 |
|---|---|
出價時間 | 最少在拍賣開始前48小時,依當地拍賣時間;多場次需注意首場截止。 |
金額條件 | 具拘束力的提前書面/線上出價,至少達公佈的低估價。 |
適用拍賣 | 適用指定現場拍賣品類;腕錶不適用,純限時線上拍賣亦不適用。 |
提交方式 | 可經官方網站、App 或所要求的書面程序;依拍賣頁及最新條件辦理。 |
後續提高出價 | |
不可撤回 | 合格出價不能隨意降低、取消或撤回。 |
優惠取得 | 必須最終得標,且在發票規定期限內足額付款。 |
每件獨立 | 對某件拍品的資格,不會自動擴張到同場全部購買。 |
線上出價與「純線上拍賣」不是同一件事
在有現場拍賣官的拍賣中,透過手機提前出價,與所有競投都在網路限時結束的拍賣形式不同。只看到自己使用 App,就認定資格相同,是常見的介面誤讀。官方以拍賣形式及合格程序判斷,而非只看使用裝置。[27][29]
它重新分配了什麼?
本報告分析:買家讓出等待及撤回的彈性,換取可能的費用節省;拍賣行提前取得較可信的需求訊號;委託人看到出價承諾,有機會降低臨場前的不確定性。但它沒有保證買家得標,也不是拍賣行對作品價值的承諾。
尤其不可與第三方保證混為一談。一般買家提前出價,是承擔可能購買的義務;第三方保證則另涉及拍賣結果風險與報酬的專門契約。名稱都帶有「承諾」,不表示法律或經濟結構相同。
本頁為規則研究,不是投標指示。實際拍賣日期、品類、發票與當時完整條款優先;同網址文件可能更新。
16 費率試算:省4個百分點,不等於總帳單省4%
以下採 Phillips 買家傭金表2026年4月12日生效版本中的紐約一般品類,並假設完全符合 Priority Bidding 資格;不含稅、運送、保險、融資或其他費用。金額均為美元,且各段只對該段落槌金額適用。[28]
落槌價區段 | 標準費率 | Priority 費率 |
|---|---|---|
首2,000,000 | 29% | 25% |
超過2,000,000至8,000,000的部分 | 22% | 20% |
超過8,000,000的部分 | 15% | 14% |
例一:落槌100,000美元
標準買家傭金為29,000,合計129,000;合格 Priority 傭金為25,000,合計125,000。差額4,000,是落槌價的4%,但只是原合計帳單的約3.10%。因此宣傳中的費率差,不能直接搬成含費總額的降幅。
例二:落槌10,000,000美元
標準傭金=2,000,000×29%+6,000,000×22%+2,000,000×15%=2,200,000;Priority=500,000+1,200,000+280,000=1,980,000。合計分別為12,200,000與11,980,000,節省220,000,並非整個落槌價都乘以4%。
另一項容易忽略的選擇 | 假設情境下的結果 |
|---|---|
原本全部預算129,000,優惠後仍用完全部預算 | 在第一費率段,可把落槌上限提高至103,200。 |
原本落槌上限100,000,優惠後仍不加價 | 保留4,000的費用節省。 |
因優惠而競投更多件 | 單筆費率下降,總支出仍可能上升。 |
制度效果不只在買家的算術
對拍賣行而言,較低費率是否划算,取決於新增出價、成交概率、最終落槌及服務成本。對買家而言,優惠可能被更高出價吸收。因此要評估制度,應比較相似拍品的參與、價格與淨支出,而不是只看折扣使用人數。
全部算例為本報告原創教學情境,不是 Phillips 的個案報價或建議出價。2025年舊門檻不得混用到2026年版本;腕錶另有費率且不適用此優惠。
17 Dropshop:拍賣行進入一級市場與直接發行
Dropshop 於2023年推出,以定價發售的限量作品連接藝術家與買家,首發合作藝術家為 Cj Hendry。當時公告列 Christine Miele 為新任零售銷售與電子商務主管。它早於 Wilson 擔任 CEO,因此本報告把它視為其接手、延續與整合的產品,而非他的個人發明。[33]
不等別人寄售,而是參與新作品的發行
傳統拍賣常面對已存在、由收藏者交出的作品;Dropshop 則與創作者合作推出新作品。這改變了拍賣行的角色:它不只提供二級市場價格發現,也進入製作安排、發行、內容及藝術家收入關係。這是依產品形式所作的分析。
案例 | 公開專案內容 | 值得研究的問題 |
|---|---|---|
Cj Hendry/Crown | 2023年首發合作。[33] | 限時發行如何把關注轉成購買? |
Emily Mae Smith/Gazer | 2023年首次青銅雕塑專案。[36] | 熟悉圖像如何被轉成不同媒材與尺度? |
Rob Pruitt/Hoarfrost Pandas | 2024年八款版畫,涉及 Powerhouse Arts 製作。[37] | 藝術家、製作方與平台如何分工? |
3%再售回饋,不等於全球藝術家追續權
2023年報導記載3%的再售回饋安排;官方 FAQ 將機制連到在 Dropshop 購買、其後透過指定 Phillips 拍賣或展售通路再售的作品。[34][35] 這是平台/合約型安排,不可寫成各國法律一律保證藝術家取得3%,也不能推定在任何其他平台成交都會自動支付。
較簡單的購買,不代表較少的權利問題
固定價格降低理解拍賣增幅與臨場競價的需要,但仍須理解版次、製作交期、材質、簽名、退貨、運送與再售條件。本報告認為,產品易用性與資訊完整度必須一起改善;不能只把結帳頁變短,卻把重要條款藏得更深。
此外,新客首次購買一件版畫,與之後持續參與拍賣或成為委託人,是不同層次的成果。沒有完整追蹤資料,不能把「新客多」直接當成長期收藏者養成已被證明。
18 腕錶與 Perpetual:專業社群和全年服務
Phillips in Association with Bacs & Russo 的腕錶合作起於2015年,Aurel Bacs 與 Livia Russo 的專業及團隊工作是這條業務的重要部分。2025年的十週年拍賣回顧,呈現的是長期累積,不應歸因於 Wilson 任 CEO 後才突然形成。[40]
收藏的不只是品牌,而是具體物件
本報告由腕錶市場的產品結構提出幾項觀察:相同型號的狀況、零件、歷史及配件仍可能不同;判斷需要專家研究與可比較的紀錄。品牌知名度有助於吸引關注,卻不能取代對特定物件的查核。這種專業深度,也有助於理解為何高端交易仍依賴人。
2025年11月《Decade One》在日內瓦的官方結果為207件全數成交、合計約8,302萬美元,並包括一枚創下當時紀錄的鋼製 Patek Philippe 1518。[40] 這是特定拍賣結果,不代表同品牌或所有腕錶都會維持相同表現。
Perpetual 改變交易時間,而不只是增加一家店
Perpetual 於2019年推出,提供腕錶全年私人買賣。2024年香港專店位於畢打行,公開資料列 James Marks 等團隊角色。它與西九龍 Phillips 總部是不同空間,不應混寫為同一據點。[38][39]
通路 | 主要交易條件 | 適合觀察的服務能力 |
|---|---|---|
公開腕錶拍賣 | 特定日期、競價與對外成交紀錄。 | 徵集、研究、預展與競投執行。 |
全年、個別溝通與特定需求。 | 尋件、選擇、持續關係及交付。 | |
內容與實體空間 | 研究介紹、近距離觀看與交流。 | 能否讓新收藏者逐步理解細節。 |
對 Wilson 策略的意義
其經營問題不是把藝術業務簡單換成腕錶,而是如何服務不同但可能重疊的收藏興趣。跨品類可以讓客戶發現新領域,但不能假設買錶的人必然買畫;是否真的產生持續的跨類別交易,仍需客戶追蹤資料。
本章不提供腕錶投資建議;市場紀錄、公司市場地位與個別物件估值是三種不同資訊。
19 Loeb 收藏:研究敘事如何連接市場與機構
Phillips 於2026年6月公佈 Ambassador John L. Loeb, Jr. 收藏系列結果:跨紐約與倫敦五場拍賣,合計約1,800萬美元,並稱有16件作品由公共機構取得。收藏核心為丹麥藝術。[41]
一個收藏故事,不等於一場拍賣
系列包含不同拍賣形式及場次。官方提及紐約某場全數成交,系列整體約90%成交;兩個比率分母不同,不能把「某場白手套」延伸成五場所有物件都成交。[41] 這種精度對人物研究同樣重要:說明主管如何講述成果時,也要保留其實際範圍。
可確認的成果 | 資料能說到哪裡 | 還缺什麼 |
|---|---|---|
跨城市系列出售 | 公司列五場、約1,800萬美元。 | 個別合約、所有費用與委託人淨收益。 |
機構取得作品 | 公司列16件機構購藏。 | 逐一館藏紀錄、決策及捐贈/出資關係。 |
收藏敘事被保存 | 拍賣與研究內容以同一收藏為連結。 | 完整檔案、未公開文件與後續研究使用。 |
Wilson 對成果的解釋 | 他將收藏作為公司策略案例。[32] | 個人徵集、研究及談判分工的全部紀錄。 |
為什麼研究與行銷在這裡難以完全分開?
本報告分析:以收藏脈絡呈現作品,可以讓買家理解持有人為何選擇這些物件,以及它們如何彼此對話。同時,這種脈絡也可能增加市場吸引力。兩種作用不必互相抵銷,但仍應辨明哪些是可核實的歷史、哪些是為當期出售建立的敘事。
機構入藏不應被當成商業認證徽章
博物館取得作品,可能擴大公共接近與研究條件;但它不會自動替同收藏其他作品的價格提供保證。對平台而言,更有意義的是追蹤具體作品如何被保管、展示及使用,而不是把「某博物館買過」當作所有相關商品的通用背書。
此案顯示拍賣行可以同時促成物件流通與文化記錄;評估貢獻時,仍需保留藝術家、收藏者、研究者及館方的角色。
20 Tina Hills 與 Cera:跨品類的機會和界線
Tina Hills:同一收藏者,不同交易類別
2026年的《A Life in Color》公告,把 Tina Hills 遺產收藏安排於版畫、珠寶、設計及現當代藝術等拍賣,核心作品包括 Joan Mitchell《Plain》與 Helen Frankenthaler《Paloverde》。這是依物件選擇不同出售路徑,而非把全部收藏硬塞進一種拍賣分類。[42]
本報告分析:收藏者的生活與審美可能跨越市場部門,但每件物件需要的專家、保管、買家與估價資料仍不同。成功的整合應同時保留共同故事與物件差異;只用「跨界」作宣傳,不能取代專業分工。
Cera:自然史物件進入藝術拍賣
Phillips 於2025年9月介紹自然史拓展《Out of This World》;名為 Cera 的幼年三角龍(Triceratops)則出現在同年11月19日現當代藝術晚拍,為第6號拍品,估價250萬至350萬美元,官方公佈成交價為5,377,000美元。[43][44]
三角龍不能誤寫成角鼻龍;此晚拍拍品也不能與另一場自然史拍賣的總額重複加總。公佈成交價未在本報告當作落槌價;關於骨骼完整度、產地與科學判斷,亦未由本報告獨立檢驗。
新的機會 | 新增的專業責任 |
|---|---|
不同收藏社群相遇 | 必須清楚說明物件究竟是什麼、哪些部分已修復或重建。 |
以歷史與稀有性吸引關注 | 需要來源、出土及跨境資料,不能只靠外觀震撼。 |
擴展現有客戶的興趣 | 要評估保存、展示與日後流通的具體條件。 |
自然史進入公共討論 | 商業收藏與科學研究、公共接近之間的取捨需要被看見。 |
創新不應等於分類失去責任
這兩個案例說明,Phillips 可透過不同類別擴展收藏體驗。但對 Wilson 的評價,不能只看一次新類別造成多少媒體曝光;更應問新增專業是否到位、資訊是否清楚,以及長期能否提供適當的客戶與物件照顧。
21 私洽、展售與亞洲:不只依靠一個拍賣日
Phillips 的公開回顧呈現多種非拍賣形式,包括2025年的南亞藝術《Crossing Borders》、Thierry Noir 展售,以及香港《Picasso: The Animal Kingdom》等。這些不是 Wilson 本人全數策展的證據,而是公司提供全年關係與出售場景的實例。[45]
從拍賣場,延伸到持續的接觸
2026年春季公司資料另列 Alice Baber《Sacred Spaces》、與 Dimoregallery 在米蘭的《Syntax of Space》,以及香港 Zao Wou-Ki 和 Alexander James 展覽。[31] 它們讓作品研究與客戶接觸不必只圍繞落槌時刻,也使拍賣行更接近持續辦展與私洽的中介者。
形式 | 它改善什麼 | 它沒有自然解決什麼 |
|---|---|---|
公開拍賣 | 集中需求,留下公開競價結果。 | 不保證成交或最符合賣方時間。 |
私人洽購 | 可按作品與客戶需求協商時間。 | 價格與利益關係可能較難由外部查核。 |
展售 | 讓觀看、研究與對話有具體空間。 | 展覽品質不能代替交易盡職調查。 |
數位接觸 | 承接異地、跨時區的關注。 | 未實物檢查、跨境及交付風險仍存在。 |
亞洲不是單一收藏者的集合
Jonathan Crockett 的亞洲十週年回顧,把2015年香港拍賣起點、其後團隊與業務擴展連在一起。[46] Wilson 的經營處於這條既有路徑之上,因此香港長期基礎不能寫成他2024年上任後首次建立的成果。
本報告分析:同一個香港交易場所,可能服務住在臺灣、香港、新加坡、日本或其他地區的買家。拍賣地點、付款地點、作品所在地及客戶國籍不是同一變數。若只以一個城市的總額代表整個亞洲收藏意願,會把不同市場與物流因素混合。
平台整合的成功指標
比起單純數有幾個通路,更值得追蹤客戶能否順利在預展、專家諮詢、線上出價、付款與售後之間轉換;每次轉換的資訊是否仍完整。通路越多,身份、作品與合約資料不一致的風險也可能越高。
22 2025—2026結果:把總額與經營品質分開
2025年年末公告與2026年春季公告使用不同期間、不同業務範圍。以下保留原口徑;不以兩個數字直接計算季度成長,也不將成交額寫成 Phillips 的會計營收。[30][31]
指標與期間 | 公開數值 | 正確理解 |
|---|---|---|
2025全球銷售 | 9.27億美元;年增10%。[30] | 全年度,包含不同交易通路。 |
2025私洽 | 超過2億美元;年增66%。[30] | 公司披露交易額,不是私洽利潤。 |
2026春季拍賣 | 5.07億美元;年增60%。[31] | 春季拍賣口徑,不是全年預測。 |
2026春季成交率 | 按件數90%。[31] | 不是90%買家滿意,也不是90%總估值。 |
2026春季新客 | 不等於首次收藏藝術。 | |
2026春季線上參與 | 近70%作品在線上成交。[31] | 不等於全部屬純線上限時拍賣。 |
提前出價活動 | 公司稱較去年同期逾3倍。[31] | 不自動等於同倍數的新增買家。 |
腕錶與現當代藝術的組成
The Art Newspaper 的2026年上半年報導列腕錶2.35億美元,現當代藝術2.24億美元。[47] 相對5.07億總額,算術比例約46.4%與44.2%;腕錶高於現當代藝術,不代表腕錶已超過全部拍賣的一半。這是本報告試算,不是公司另行公佈的佔比。
不能靠成長率單獨判斷策略效果
低基期、大型收藏進場、品類組合、費率與市場情緒都可能影響結果。要辨認 Priority Bidding 的貢獻,需要比較相似拍品及參與者;要判斷新客品質,需要留存與再次購買;要看公司可持續性,還要知道成本、傭金收益與現金流。
因此,公司數據可以支持「當期交易活動改善」,卻不足以支持「每一項改善由 CEO 個人造成」。這不是否定管理者,而是讓評價與可得到的證據維持相同尺度。
23 所有權、財務與聲譽:不能省略的另一面
交易總額不是公司可分配的收入
2026年 The Art Newspaper 報導引用 Phillips Assets 的2024年財務資料,指出虧損較2023年縮小,約由4,500萬英鎊降至870萬英鎊。[47] 本報告沒有另取得完整財報重新審計;更重要的是,Wilson 於2024年12月才出任 CEO,不能把此前整年度結果當成他一年的管理成效。
即使拍賣總額上升,傭金折扣、保證風險、人才、展場、行銷與利息等支出仍可能改變最終結果。本報告未取得足以核實2026年公司淨利或其個人報酬的資料,不以成交報告推算。
所有權議題需區分公司、個人與受益控制
2025年 Financial Times 對 Wilson 的訪談涉及俄羅斯背景所有人及外界對 Phillips 所有權的認知。[48] 本次僅取得公開索引及有限摘要,沒有確認2026年完整股權鏈、最終受益人資料或制裁狀態,因此不作「已出售」「未受任何制裁」或「受某國控制」等超出證據的判斷。
不同問題 | 需要不同的查核 |
|---|---|
誰持有公司 | 公司登記、股東及受益控制資料。 |
是否涉及制裁 | 當時適用法域、名單與控制判斷。 |
交易是否具聲譽風險 | 客戶、作品、公共倫理與透明程度。 |
公司是否可持續 | 收入、成本、現金流、負債及資本支持。 |
法律合規與公眾信任不是同一個分數
OFSI 指引提醒高價值交易者及藝術市場參與者留意制裁相關風險。[54] 即使某交易經法律查核可進行,公眾仍可能提出倫理與文化問題;反之,媒體爭議也不能替代正式法律判斷。Wilson 必須在這些不同層次之間說明公司立場,研究者則應維持證據標準,而不是以國籍猜測責任。
此章不提出未經查證的個人指控。它保留重大商業研究必須處理、但現有公開資料不足以完全回答的問題。
24 他實際創造了什麼:六種可以辨認的成果
把 Wilson 的工作只稱為「律師出身的 CEO」會忽略其方法與組織建設;把所有 Phillips 新事物都歸於他,又會抹去共同參與者。下表分開已確認的個人角色與更合理的成果歸屬。
成果 | Wilson 的可確認關係 | 較準確的貢獻描述 |
|---|---|---|
把多種交易問題轉成可查閱的實務書。 | ||
創辦者、共同主席。[8] | 建立藝術法律從業者的持續交流入口。 | |
推出時的領導者。[7] | 把法務、遺產與交易專業組成協作服務。 | |
以費率改變提前承諾的誘因,團隊執行。 | ||
接手既有產品的企業主管。 | 延續、整合與調整,不是最初發明者。 | |
政策與專業討論 | 作者、受訪者、協會角色。 | 使監管、文化與交易的張力被公開討論。 |
從中歸納的六組方法
分類: 先分清作者歸屬、權利、合規與商業條件。預防: 在成交前整理證據與責任。轉譯: 用書籍、文章及社群讓隱性經驗可學習。協作: 把專家放進共同工作流程。誘因設計: 改變誰在何時承諾及承擔風險。版本管理: 讓歷史條款、現行規則與對外說明一致。
上述六組方法為本報告綜合分析,並非 Wilson 自行命名或發布的理論。
法律專業的創新,常發生在既有制度中
他的工作沒有取消拍賣的競爭、保密或專業中介,而是選擇其中某些環節重新安排。這種創新可能不如新媒材或新平台顯眼,但它會改變參與者如何作決定。例如,省下的傭金其實交換了等待的自由;一份完整文件也可能使原本無法推進的交易變得可行。
25 對藝術圈的影響與五組核心張力
可以確認的影響,與仍待證明的影響
公開紀錄足以確認:Wilson 產出實務著作、共同建立專業組織、領導協作服務,並在 CEO 任內推動具體出價制度。[4][7][8][26] 它們改變了部分讀者、從業者與客戶能取得的資源及交易選項;但缺少獨立長期資料,不能宣稱他使整個藝術市場更公平或更少爭議。
核心張力 | 可能的正面作用 | 需要保留的代價或風險 |
|---|---|---|
提前出價/買家彈性 | 降低費率、提早辨認需求。 | 承諾具拘束力,等待與改變主意的空間縮小。 |
規則透明/資訊不對稱 | 把費率及條件說清楚。 | 買家提前透露需求,機構掌握較多資訊。 |
專業集中/角色衝突 | 讓多種專家更快協作。 | 同一機構的不同利益需要辨識與管理。 |
擴大品類/專長深度 | 吸引不同收藏者接近藝術。 | 新增物件需要新的研究及保護能力。 |
市場效率/公共文化利益 | 改善流通及資源投入。 | 文化來源、保存與公共接近不能只用成交評分。 |
透明不只代表讀得到條款
本報告認為,真正有用的透明還包含可理解、可比較、可追蹤及可申訴。公佈29%與25%,卻不說明分段、稅費及付款條件,仍可能產生錯誤期待。提供來源文件,卻不標明文件證明到哪一步,也可能製造過度信任。
不把監管疑問簡化成站隊
Wilson 一方面重視法律、合規與專業合作,另一方面對部分監管提出批評。這不是必然自相矛盾;關鍵在於每個論點是否提供證據、是否揭露立場,以及能否回應文化遺產與公共權益的真實損害。
他最值得研究的貢獻,是讓藝術市場的規則成為可以被重新設計的對象;最需要警覺的,是任何設計都會重新分配權力、成本與風險。
26 Art Value Lab:將規則轉成可使用的知識
以下為對 Art Value Lab 的獨立應用建議,不是 Wilson 或 Phillips 已採用的系統,也不是本次已修改你的網站。其目的,是讓讀者不只知道一位從業者的履歷,更能練習辨認藝術交易如何運作。
人物頁:每一項貢獻都保留關係類型
可把「創辦」「共同主席」「作者」「公司主管」「專案合作」「受訪」分開。Wilson 與 Dropshop 的關係,不應和他與自己著作的關係用同一標籤;這能避免網站把組織成果自動集中到最知名的個人身上。
模組 | 最小可行內容 | 可檢查的學習結果 |
|---|---|---|
交易概念卡 | 讀者能辨認同一價格表裡的不同數字。 | |
規則版本庫 | 生效日、適用市場、品類及原始連結。 | 不會把舊費率帶進新活動。 |
角色與責任表 | 藝術家、持有人、中介、買家、專家。 | 知道誰能回答哪一種問題。 |
假設案例 | 標準/提前出價、固定價、私洽比較。 | 能依總成本與限制說明選擇。 |
資料來源狀態 | 官方文件、本人觀點、重建稿、分析。 | 不把整理稿誤當原始證言。 |
作品資料庫:保存文件,也保存文件的限制
除了作品基本資料,可增設「誰提供」「文件日期」「可支持的主張」「仍待確認」「更新紀錄」。例如收據支持某次交易,不自動支持作者歸屬;展覽照片支持某時曾展出,不必然支持持有人具有出售權。這種細節正是平台能提供的研究價值。
不要急著把教育工具變成真實交易系統
費率試算器可先作離線教學,明確標為假設,不收集付款或競投承諾。真正開放交易之前,仍需處理身份、授權、條款、隱私、支付、爭議與適用法域;一個漂亮介面不會自動補足這些責任。
成功指標
對你的研究與工作坊,更有意義的不是參與者是否出更高價格,而是能否說明總成本、辨認不確定資訊、拒絕不合適的條款,並知道下一步應向誰提問。
27 90分鐘工作坊:同一件作品,三種交易決策
教學目的: 比較拍賣、提前出價優惠與固定價格/私洽;理解資訊、時間與費用如何改變選擇。全部物件、預算與身份皆為假設,使用點數或教學美元,不募集資金、不產生真實競投承諾。
時間 | 活動 | 產出 |
|---|---|---|
0–10分鐘 | 每組列出三項必須先查的問題。 | |
10–25分鐘 | 分配委託人、買家、專家、法務與觀察員。 | 各角色目標、限制及不能代他人作的決定。 |
25–40分鐘 | 第一輪:相同作品、標準費率,私下寫出最高總預算。 | |
40–55分鐘 | 第二輪:加入提前承諾優惠與不可撤回條件。 | 選擇是否提早出價,寫出理由。 |
55–70分鐘 | 比較等待、資訊與總成本。 | |
70–85分鐘 | 各組解釋決策;觀察員對照前後變化。 | 分清價格變化與證據變化。 |
85–90分鐘 | 個人反思:哪一項條件最改變你的決定? | 一段可驗證、非口號式的結論。 |
教師準備與答案方向
沿用第16章第一費率段,若全部預算為129,000,標準費率下落槌上限為100,000;Priority 下為103,200。接著問:如果為了優惠而多加3,200,你究竟節省了錢,還是取得更高的競價能力?兩種答案都可能合理,但必須說清楚目標。
新文件可設定為「確認展覽紀錄,但仍未確認出售授權」。正確反應不是因為多一份文件就全面加分,而是辨認它解決了哪一個問題、沒有解決哪一個問題。
如何評分
以資訊辨識、算術、角色責任、理由與對不確定性的處理評分,不以得標或最高出價評分。討論中允許「暫不交易」成為合理結果;否則教學可能只訓練購買衝動,而沒有培養判斷。
總結:藝術市場的價值不是只有落槌時才發生。資料如何被解釋、角色如何分工、承諾何時成立,都會改變一件作品被相信、被交易與被保存的方式。
附錄 A 人物與組織關係索引(一)
本索引以「實際關係」而非名氣整理。任職、創辦、合作、獲獎與受訪,不應合併成同一種履歷成就。
人物/機構 | 與 Wilson 的可核實關係 | 不可自行延伸 |
|---|---|---|
不是公司創辦人,也不自動主導所有歷史案件。 | ||
不是1796年成立的企業創辦人。[53] | ||
CEO 交接公告中的前任與過渡角色。[1] | 不能把前任時期所有成果抹除。 | |
Fiduciary Services 法律團隊。[7] | 合作不代表其全部工作由 Wilson 完成。 | |
同一服務公告中的專業團隊成員。[7] | 職稱及分工需按時間閱讀。 | |
不是所有公共主張均為共同署名。 | ||
不是二人共同制定英國法規。 | ||
同台不等於合夥經營公司。 | ||
Wilson 的舊職稱不應持續沿用。 | ||
藝術法律實務書出版社。[4] | 出版介紹不是完整實證績效認證。 |
閱讀關係網絡的方法
同一個人可能同時處於商業機構、公共討論及專業社群中。這能帶來跨領域資訊,也可能帶來角色衝突。更有用的研究是問:在特定時間、特定案件或文章中,他正代表誰、對誰負責、以什麼身份發言?
本表不是完整社交名單,也不蒐集私人聯絡資料。只保留與其公開專業工作直接相關的連結。
附錄 A 人物與組織關係索引(二)
人物/機構/產品 | 關係類型 | 研究界線 |
|---|---|---|
產品推出公告中的零售/電商領導。[33] | 早於 Wilson 擔任 CEO;非其獨力創立。 | |
不因合作即成為 Wilson 個人代理藝術家。 | ||
專業與社群成果不能只歸於 CEO。 | ||
具體個案合約與收入未取得。 | ||
亞洲成果是多年份團隊工作。 | ||
不等於 Wilson 個人擁有或建立收藏。 | ||
Tina Hills 遺產收藏 | 多品類委託及系列發售。[42] | 預告期間與已公佈結果分開。 |
不是藝術家、鑑定機構或獨立公司。 | ||
不推定大學教職或未公開案件成績。 | ||
受訪與政策決策、報告作者分開。 | ||
2026年獲獎者。[23] | 獎項不證明所有策略均已成功。 |
沒有收錄的部分
本次未找到足以確認其私人收藏完整清單、全部顧問客戶、個人財富、薪酬或未公開仲裁案件的材料。這些空白不應用其他同名人物或零散社群資料補上。
附錄 B 代表作品與主題閱讀路徑
以下不是完整書目清單,而是依研究問題安排的起點。先讀資料性質,再讀結論,會比按新聞熱度閱讀更有用。
你要研究的問題 | 第一手起點 | 接著比較什麼 |
|---|---|---|
如何成為藝術法律專業者? | ||
拍賣行如何提供收藏協作? | SRA 對角色衝突的一般指引。[50] | |
藝術家如何保護後續市場? | ||
合規如何日常化? | ||
跨境文化財如何被管理? | 歐盟制度官方說明。[16] | |
提前出價真的省多少? | 第16章算例及第27章教案。 | |
新產品是否帶來經營改善? | 獨立媒體的分類與財務報導。[47] | |
公開爭議如何被準確描述? | 具體司法裁定。[49] | 判決程序、裁判對象與尚未決定的爭點。 |
閱讀書籍與付費文章的界線
《Art Law and the Business of Art》本次未取得全文。OUP 資料只核實書評書目;FT 人物訪談只取得有限公開摘要。因此,前者不被寫成逐章評論,後兩者亦不被當成已讀畢全文的材料。[4][22][48]
重要來源不一定越新越好
任命公告適合確認起始時間,最新頁面適合確認現職;歷史合約適合研究當時交易,現行費率則用於當下試算。把所有資料都替換成最近頁面,可能反而抹去理解制度如何變化所需的版本。
附錄 C ArtTactic 訪談:來源狀態與主題索引
ArtTactic 官方節目頁列《Martin Wilson — Phillips》,日期2026年7月14日、長度25:56,主題涉及拍賣表現、腕錶、Priority Bidding 與數位產品。[51]
重要修正:Library 既有英文文件雖以「完整英文逐字稿」命名,正文已明示它是 cleaned transcript reconstruction,而非可逐句對照原音訊的逐字稿。[52]
本次完整閱讀該工作檔,但只把它用作研究線索。沒有將其中重建的第一人稱敘述當成 Wilson 的直接引言,也沒有自行添入精確時間碼。正式人物報告中的事實另回到官方規則、原始報告、可閱讀訪談與司法資料。
工作檔/節目涉及主題 | 報告採用的可核實資料 | 本報告位置 |
|---|---|---|
公司春季結果 | 第22章。 | |
提前出價制度 | 第15—16章。 | |
腕錶與收藏社群 | Bacs & Russo 十週年資料。[40] | 第18章。 |
Dropshop 新客入口 | 第17章。 | |
重要私人收藏 | Loeb 結果、Tina Hills 公告。[41][42] | 第19—20章。 |
多通路與亞洲 | 第21章。 | |
領導與企業文化 | 可閱讀的 Observer 人物訪談。[25] | 第14章。 |
日後如何建立真正可引證的逐字稿
應以原音訊重做聽辨,保留時間、講者、語句不清與編輯修正;對數字及姓名另作交叉核對。重建稿可以用來提醒可能的主題,不能倒過來決定音訊「應該說了什麼」。
因此,此附錄是主題導航與來源可靠性說明,不是一份宣稱已重新完成的訪談轉錄。
附錄 D 20題深度訪談題綱(一)
問題以公開材料中的選擇與證據缺口為起點,不預先假定成果、動機或責任。適合人物訪談、藝術市場課程與後續研究。
專業養成、著作與治理
1.法律到經營: 從 General Counsel 到 CEO,哪一種原本有效的決策習慣必須改變?能否舉一個你不再只回答「可不可以」,而必須回答「值不值得」的例子?
2.專業分工: 在真偽、來源、所有權與跨境問題中,你如何判斷自己能處理的部分,以及必須交由其他專家的部分?
3.書籍更新: 2019初版、2022第二版與今日實務之間,哪幾類問題變化最大?讀者最容易把哪一章誤用到不適合的法域或情境?
4.ALA 的效果: 協會除了建立人脈,如何知道自己真的改善專業知識的流通?有沒有可分享的學習、合作或公共溝通成果?
5.青年入口: YALA 如何避免讓已有資源的人得到更多資源,而讓真正缺乏入口的人仍然被排除?
6.受託人服務: 當 Phillips 協助家族律師或受託人時,如何清楚說明誰是客戶、誰提供法律意見,以及交易與保存目標出現衝突時的處理方式?
7.禁止轉售: 哪些情況適合嚴格限制,哪些適合通知、優先購買或回饋安排?你如何看待藝術家與買家之間不對稱的談判能力?
8.合規教育: 小型畫廊最容易忽略的不是哪一張表,而是哪一種思考步驟?機構可以提供何種共享資源而不製造錯誤安全感?
9.文化財政策: 你批評某些證明要求的比例性;實施後有哪些資料會讓你修改原本看法?什麼證據能區分合法流通減少與非法交易下降?
10.公共與商業角色: 在 BAMF、ALA、公司及政府研究諮詢之間,如何讓外界清楚知道你每次代表的利益與責任?
附錄 D 20題深度訪談題綱(二)
產品、成效與未來
11.Priority Bidding 的起點: 誰最早提出改變提前出價誘因?法務、財務、產品與專家部門分別調整了哪些環節?
12.買家實際收益: 如何區分真正省下傭金的買家,與把優惠全部轉成更高出價的買家?公司是否研究過總支出及滿意度?
13.制度的比較基準: 宣佈提前出價變多時,如何控制拍品品質、估價、保證與市場回升等因素?有哪些結果不如預期?
14.公平與資訊: 提前承諾為機構提供需求訊號,買家則失去撤回彈性。公司如何避免讓較少經驗的買家誤解這種交換?
15.腕錶例外: Priority Bidding 不適用腕錶的理由是商業、技術、客戶行為還是其他因素?哪些條件改變後會重新評估?
16.Dropshop 的長期價值: 新買家一年後有多少仍參與?他們是否轉向其他類別、重新委託或支持藝術家?如何避免只以首次購買數衡量成功?
17.再售回饋: 藝術家實際收到多少回饋?比例、通路與結算如何設定?買家是否容易理解哪些交易有、哪些沒有?
18.跨品類責任: 從繪畫延伸到自然史物件,最難建立的是哪一種專業能力?當科學研究或公共接近與私人買家期待不同時怎麼處理?
19.財務與成長: 總成交、公司營收及現金流之間,哪個指標最能判斷新策略是否可持續?能分享哪些不涉及客戶保密的經營指標?
20.長期文化影響: 十年後,你希望人們記得的改變是更高的成交,還是更好的規則、人才與文化流通?你會用什麼證據判斷自己達成了?
訪談實施時應依回答追問具體例子、日期、樣本及反例;不要把問題中提出的可能性,預先寫成受訪者已承認的事實。
附錄 E 關鍵概念速查
詞彙 | 本報告中的工作性意思 | 常見誤用 |
|---|---|---|
Attribution/作者歸屬 | 將作品歸於特定作者的研究判斷。 | 不等於持有人有出售權。 |
Provenance/來源 | 物件持有及流通的歷史資料。 | 不是動人的敘述就足夠。 |
Title/所有權 | 誰對物件具有法律權利。 | 不是展覽或鑑定意見。 |
Consignment/委託 | 持有人交由中介出售的關係。 | 不一定先把所有權賣給拍賣行。 |
Estimate/估價 | 拍前對可能價格區間的呈現。 | 不等於底價、保證或保險價。 |
競價落槌時的金額。 | 不是買家全部支出。 | |
Buyer's premium/買家傭金 | 按規則加在落槌價上的費用。 | 優惠4個百分點不等於帳單減4%。 |
Priority bid/提前優惠出價 | 符合條件、具拘束力的提前出價。 | 不是免費選擇權或可以任意撤回。 |
Guarantee/保證 | 對特定拍賣結果的風險安排。 | 不證明真偽或未來會升值。 |
Fiduciary/受託責任 | 依特定角色及關係成立的義務。 | 服務名稱不代表對每個人同樣適用。 |
辨識、管理及處理洗錢相關風險。 | 不等於所有權或作者歸屬查核。 | |
Sanctions/制裁 | 特定法域對主體或活動的限制。 | 不能以國籍或傳聞單獨判定。 |
Private sales/私洽 | 非公開競價的個別出售安排。 | 不代表沒有合規或專業責任。 |
Artist resale payment/再售回饋 | 依特定制度或契約的後續付款。 | 平台回饋不等於普遍法定追續權。 |
概念供閱讀與教學使用,不取代特定法域的正式法律定義及個案意見。
附錄 E 資料修正與後續查核清單
項目 | 本報告採用的處理 | 下一步所需資料 |
|---|---|---|
BAMF 職稱 | 2025年已接任,不沿用過時現職。 | 最新官方組織名單與任期。 |
著作與書評 | 個人專書、共同文章及書評分開。 | 全書及全文,用於後續深入閱讀。 |
訪談工作檔 | 重建稿不作直接引言。 | 原音訊與重新聽辨的逐句紀錄。 |
Priority 費率 | 採用2026-04-12版本及當期規則。 | 實際拍賣條款、發票及修訂日期。 |
出價活動倍數 | 採「逾3倍」,不自行等同增300%。 | 指標定義、分母及可比較期間。 |
線上成交 | 通路與拍賣形式分開。 | 現場遠距競投/純線上分類數據。 |
Dropshop 回饋 | 3%是歷史報導,適用需查契約。 | 現行藝術家合約與實際結算。 |
幼年三角龍;晚拍結果不重複計算。 | 物件科學報告、來源與保存資料。 | |
Loeb 機構收藏 | 16件為公司公告說法。 | 各館入藏及出資決策紀錄。 |
公司財務及所有權 | 成交額、財報摘要與股權問題分開。 | 完整最新財報、股權及受益控制資料。 |
個人影響 | 確認角色,不捏造個人獨力貢獻。 | 團隊及合作方訪談、可交叉核實個案。 |
資料版本的重要性
同一網址的費率表可能被更新,活動簡介也可能沿用舊職稱。後續使用本報告時,應保留檢索日期、來源類型及原始檔案;新增資料可以修正結論,但不應抹除過去版本曾如何判斷。
研究截止:2026年10月8日。未確認不等於不存在;公司自述不等於獨立審計;沒有取得全文,不等於可以用摘要補寫全文。
參考來源與查核說明
線上來源最後查閱日:2026年10月8日。來源中的發布日與事件發生日分開;點擊標題可開啟原始資料。原始文件、本人觀點、二手報導及閱讀範圍如下。
[1] Phillips — Phillips Celebrates the Illustrious Career of Edward Dolman and the Appointment of Martin Wilson as CEO
2024-12-18|官方任命公告;用於確認生效時間與接任關係,不把前任時期的成果全歸給 Wilson。
[2] Art Business Conference — London 2025: Programme and Speaker Biography
活動 2025-09-10|主辦方議程與履歷;確認學歷、職涯、CAfA 仲裁員介紹與公開對談,未觀看整場。
[3] Martin Wilson — Art Law and the Business of Art — Author Website
未標發布日|作者對書籍與工作經驗的自述;不是獨立評價或全書內容。
[4] Edward Elgar Publishing — Art Law and the Business of Art, Second Edition
2022|出版社書目、18章目錄與內容說明;484頁。未取得全書,未逐章作全文書評。
[5] Martin Wilson/CJLPA — Foreword to CJLPA 2
2022-11-22|已讀公開前言;本人對法律、政治、文化與藝術交易關係的歷史回顧。
[6] The Art Law Podcast — New and Impending Art World Money Laundering Regulations
2021-03-05|已讀公開逐字稿相關段落;寫書動機、早期法務工作、反洗錢討論。不是2026年法律更新。
[7] Phillips — Phillips Announces Launch of Fiduciary Services Branch
2022-01-17|官方服務公告;Wilson、Hartley Waltman、Mathilde Heaton 等團隊角色與服務範圍。
[8] Art Lawyers Association — About Us and ALA Committee
查閱 2026-10-08|官方成立年份、使命與委員會;Wilson 與 Amanda Gray 為共同主席。
[9] Art Lawyers Association — Young Art Lawyers Association — YALA
查閱 2026-10-08|官方青年分支介紹、活動與團隊;不能將全部活動歸為 Wilson 個人主持。
[10] Art Lawyers Association Podcast — The Development of Art Law Pt 1
節目列示 2023-12-20|主辦方節目介紹;來賓含 Mark Stephens、Roland Foord、Martin Wilson,Amanda Gray 訪問。未取得全段逐字稿。
[11] Martin Wilson/ALA — No-Resale Clauses — Practical Advice for Sellers and Buyers
2022-12-06;更新 2023-01-17|已讀公開法律評論;保留作者觀點與當時英格蘭、威爾斯脈絡,不當成2026年全球裁判規則。
參考來源(續)
[12] Martin Wilson/ALA — Preparing for HMRC's Art World AML Audits
2023-09-22;頁面更新 2025-04-04|已讀實務文章;內部風險檢查、文件、訓練與查核準備,非保證通過稽核的方法。
[13] Rakhi Talwar、Martin Wilson/DACS — The UK's Anti-Money Laundering Guidelines Have Been Updated
歷史指引更新文章|共同署名解說;中介與客戶辨識議題,不能把二人解讀當成二人制定法律。
[14] HMRC/GOV.UK — Understanding Money Laundering Risks and Taking Action for Art Market Participants
查閱 2026-10-08|政府現行風險指引;用於校正歷史文章與區分義務、風險及業界看法。
[15] Martin Wilson/ALA — The New EU Cultural Goods Import Law — Politics over Pragmatism?
2024-06-13|已讀政策評論;其有效性、行政負擔及市場移轉論證屬作者分析。
[16] European Commission — Protecting Cultural Heritage: EU Regulation to Combat Illicit Trade Comes into Effect
2025-06-30|官方政策目的、ICG 系統及2025-06-28實施節點;不以評論取代法規。
[17] Martin Wilson/The Art Newspaper — The British Art Market Is a Global Success Story — Here's How to Make Sure It Remains an International Hub
2024-10-11|本人以 BAMF 主席身分發表的政策倡議;建議與已通過政策分開。
[18] Anny Shaw/The Art Newspaper — British Art Market Federation Appoints New Chairman Tom Christopherson
2025-01-28|接任報導;修正後續部分人物簡介仍稱 Wilson 為現任 BAMF 主席的問題。
[19] DCMS/Institute of Art and Law、Tennant McQuillan LLP — Research Report: Export Licensing and Provenance
發布 2025-06-03|已讀摘要、相關來源研究與受訪者清單;Wilson 為受諮詢者,不是報告作者或政府決策者。
[20] International Bar Association — The Art Market Is Going Digital: What Are the Legal Challenges?
2020-06-30|主辦方議題與講者名單;線上盡職調查、跨境交易、消費者保護。未觀看完整錄影。
[21] International Bar Association — Ars Ex Machina — Artificial Intelligence and Creative Expression
2023-10-31|巴黎年會官方議程;Wilson 為講者及當時委員會 Webinar Officer,不代表現行任期已另核。
[22] Oxford Academic/Trusts & Trustees — Volume 26, Issue 4: Book Review by Martin Wilson
2020|書目索引確認書評;題名為 Trusts Artistic Estates and Collections: Part 1 Charities and Museum Collections。未讀全文。
參考來源(續)
[23] Luxury Law Summit London — Winners 2026 — Business Leader of the Year
2026|主辦方獲獎紀錄;使用獎項事實,不沿用其過時的 BAMF 職稱敘述。
[24] LAPADA Berkeley Square Fair — Martin Wilson, CEO, Phillips — Interview
2025年上任約六個月時訪談|已讀本人受訪;ALA、職涯建議、Basquiat 經驗與公開興趣。頁面未提供精確日期。
[25] Observer — CEO Martin Wilson on Reinventing Phillips for a New Generation
2025-11|已讀人物問答;管理與創新觀點是本人自述,並非獨立績效評估。
[26] Phillips — Place a Priority Bid and Save Up to 4%
2025-07-17;後續更新|官方制度發布與更新頁;保留2025起始與2026費率版本之差。
[27] Phillips — Priority Bidding 101
2026-07-08|已讀官方操作說明;前段仍有紙本措辭,後段已列線上與紙本兩路徑。
[28] Phillips — Buyer's Premium Rates
生效 2026-04-12|3頁 PDF 已逐頁檢視;紐約分段費率、不同地區門檻、腕錶例外與稅費說明。
[29] Phillips — What to Expect from Priority Bidding/FAQ
查閱 2026-10-08|4頁官方說明;付款、同帳戶、截止時間與取消限制。同網址文件會更新,個別拍賣條款優先。
[30] Phillips — Global Sales Up 10% in 2025, Achieving $927 Million
2025-12-18|年末公司公佈數據;全球銷售、私洽與早期出價等,不是經審計營收或淨利。
[31] Phillips — Posts $507 Million Spring 2026 Auction Season — Up 60% Year on Year
2026-07-07|公司春季結果與客群指標;清楚區分拍賣額、件數比例、新客及數位通路。
[32] Martin Wilson/Phillips — First-Half Results 2026: A Letter from CEO Martin Wilson
2026-07-08|本人對當期成果與策略的解釋;不是獨立因果驗證。
[33] Phillips — Announces Groundbreaking New Digital Platform — Dropshop
2023-08-07|發布公告;Christine Miele 為推出計畫的零售/電商主管,首發 Cj Hendry,早於 Wilson 任 CEO。
參考來源(續)
[34] Phillips Dropshop — Frequently Asked Questions
查閱 2026-10-08|官方當前產品說明;再售回饋適用於指定 Phillips 通路,不等於全球自動追續權。
[35] The Art Newspaper — Phillips Launches Dropshop, Selling Newly Commissioned Works Direct from Artist to Collector
2023-08-08|當期報導記載3%再售回饋;不將該比例寫成現行普遍法定標準或已核實個別合約。
[36] Phillips — Dropshop: First Bronze Sculpture by Emily Mae Smith, Gazer
2023-10-03|專案發布;版次跨媒材與直接發行案例,非 Wilson 個人創作。
[37] Phillips — February Dropshop to Feature Eight Panda Prints by Rob Pruitt
2024-02-01|專案發布;Powerhouse Arts 製作脈絡及八種版本,不擴寫未知銷售結果。
[38] Phillips — PHILLIPS PERPETUAL: A New Platform for Buying and Selling Watches
2019-09-03|官方平台起點;定向私洽、收藏社群與常態服務。
[39] Phillips — Perpetual: A New Boutique Experience for Buying and Selling Watches in Hong Kong
2024|香港專門店與 James Marks 團隊介紹;區分畢打行專店與西九龍總部等不同空間。
[40] Phillips in Association with Bacs & Russo — Decade One (2015–2025) Auction in Geneva
2025-11-09|十年合作、拍賣與社群紀錄;採事件當時數字,不把當時紀錄當成永久紀錄。
[41] Phillips — Sales of the Collection of Ambassador John L. Loeb, Jr. Achieve $18 Million
2026-06-03|官方五場結果、16件機構收藏及藝術家;未逐一取得博物館入藏文件。
[42] Phillips — A Life in Color: Property from the Estate of Tina Hills
2026-03-24|官方遺產收藏安排;不同類別與日期、核心作品。未把預告全數當成已完成。
[43] Phillips — Introducing Out of This World
2025-09-23|官方自然史拓展及 Cera 背景;古生物鑑定與完整度主張未由本報告獨立檢測。
[44] Phillips — Modern & Contemporary Art Evening Sale Featuring Cera the Triceratops
2025-11-19|拍賣結果頁;Cera 拍品6,估價250萬至350萬美元、公佈成交537.7萬美元。
參考來源(續)
[45] Phillips — 2025: A Look Back
2025-12|年度專案回顧;用於私洽展覽與不同服務形式,避免重複計算總成交。
[46] Jonathan Crockett/Phillips — From the Desk Of: Phillips Asia Ten-Year Anniversary
2025|亞洲部門主管自述;2015首次香港拍賣等,不能歸為 Wilson 個人首次建立。
[47] Anna Brady/The Art Newspaper — Phillips Counts on Luxury Watches for Sales in First Half of 2026
2026-07-10|已讀報導及 Wilson 訪談;腕錶與藝術分類額、財報摘要。出價倍數措辭有歧義,採公司較穩健寫法。
[48] Financial Times — Phillips’ CEO on Russian Owners, Bidding Wars and Its Multimillion-Dollar Dinosaur
2025-09-24|僅可取得公開索引/摘要及受限頁;所有權議題為2025訪談紀錄,未查核2026完整股權或制裁清單。
[49] New York Supreme Court, New York County — Phillips Auctioneers LLC v Grosso, 2023 NY Slip Op 31051(U)
2023-04-03|閱讀程序背景、相關往來與命令段落;證據開示裁定,不是對 Wilson 的責任或作品真偽作終局裁判。
[50] Solicitors Regulation Authority — Unregulated Organisations — Conflict and Confidentiality
查閱 2026-10-08|監管機構一般指引;支持雇主、外部客戶及利益衝突的區分,非針對 Wilson 的紀律認定。
[51] ArtTactic — Martin Wilson — Phillips
2026-07-14|官方節目說明,25:56;確認主題與來賓。本次未重新聽辨全段音訊。
[52] 使用者 Library — ArtTactic_Martin_Wilson_完整英文逐字稿.docx
既有工作檔|已完整讀取;文件自承為 cleaned transcript reconstruction,非逐字稿。僅作檢索線索,不用作直接引言。
[53] Phillips — About Phillips/Our History
查閱 2026-10-08|官方企業沿革;1796成立、不同世代的組織脈絡,不把公司創立歸給現任主管。
[54] OFSI/GOV.UK — Financial Sanctions Guidance for High Value Dealers and Art Market Participants
查閱 2026-10-08|政府制裁指引;AML 與制裁需分別檢查。未對任何個人當前制裁狀態下結論。