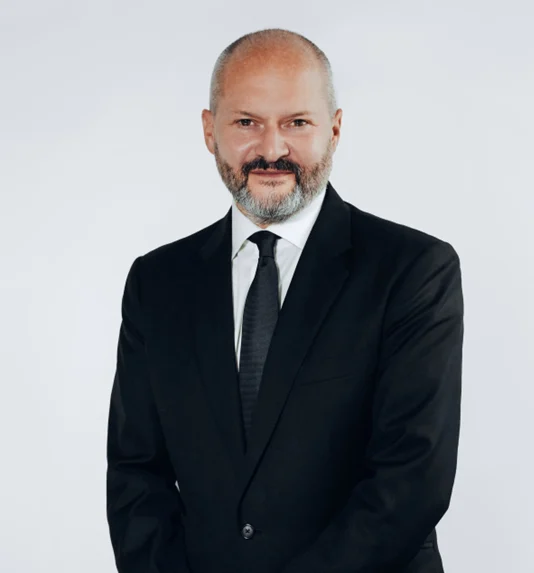
Hart Davis Hart 國際業務董事總經理・RSC 創辦人
Robert Sleigh
名酒鑑識、拍賣營運與跨境收藏服務
Robert Sleigh 從名酒專業走向拍賣營運、跨境收藏服務與慈善拍賣,曾在 Sotheby’s 與 Phillips 擔任亞洲管理職務,創辦 Robert Sleigh Consulting,並加入 Hart Davis Hart 的國際領導團隊。
完整收錄研究摘要、25 章正文、28 份比較表、5 份附錄與 38 項參考來源,涵蓋物件查驗、估價、拍賣官工作、區域營運、個人顧問事業與慈善拍賣。公開紀錄、本人說法、待核線索及研究分析保留原稿的區分。
點選有底線的名詞與姓名,閱讀淺白介紹。
章節目錄
00 研究摘要:他處理的是「收藏如何真正運作」
Robert Sleigh 的職涯連接了幾種常被分開理解的工作:辨認一瓶酒、組織一場拍賣、經營跨國團隊、建立收藏服務,以及把商業場合轉成公益募款。他並非以藝術史著作或創作一種藝術形式聞名,而是一位從物件專業走向組織管理的拍賣從業者。理解他的價值,應同時看見拍賣台上的決斷與台下的編目、物流、客戶服務和制度安排。[1][2]
現職必須更新。 截至2026年10月8日,Hart Davis Hart(下稱 HDH)官方資料確認,他於2026年加入,職稱為 Managing Director, International,主要駐香港,並與 Paul Hart、Ben Nelson 協作。故不宜再將2023年的「Phillips 亞洲區董事總經理」當作現職;同時,RSC網站仍存在,也不能據此推論他加入HDH後所有顧問工作都已停止。[1][3]
六個核心判斷
第一,他的專業形成於物件、客戶與交易的接觸,而不是先建立一套價格理論,再套用到收藏。早期酒商與酒莊經驗,和後來在拍賣行的工作構成連續的職涯路徑。[2][5]
第二,他可明確辨認的創業成果是 Robert Sleigh Consulting(RSC);公司註冊處記載成立/註冊日為2024年9月17日。他也參與擴展蘇富比香港葡萄酒零售業務,但不是蘇富比、Phillips或HDH的創辦人。[2][4]
第三,拍賣方法不只是「喊得有氣勢」。他本人談到的要件包括物件知識、數字掌握、觀察競投者與節奏。本文把這些要件延伸成可教學的工作流程,但不冒稱取得他的內部手冊。[7]
第四,紀錄成交有具體案例,卻不能單憑高價就量化他的個人貢獻。酒莊、收藏者、徵集專家、行政、電話競投與現場團隊都參與結果的形成;2019年大型酒藏拍賣更明列四位拍賣官。[12][14][18]
第五,他的支線不只限於名酒:Phillips區域營運、Lockton藝術與珍貴財物保險的公開聯絡角色、馬匹拍賣、白松露慈善拍賣與教育募款,都有不同程度的資料支持。[22][24]–[31]
第六,對 Art Value Lab 最有用的啟示,是把「作品介紹」延伸到「作品的資料、責任與後續照顧」。一件作品被理解、被購買、被送達及被保存,是相互連接但不能混為一談的四件事。這是本報告的綜合分析。
研究範圍與一項重要來源警示
本報告涵蓋公開可核對的主要職涯、服務、交易、合作與公共活動,並不宣稱取得每一宗私人委託。所有成交資料均為歷史紀錄;流程、估價試算與教案是研究用途,不是投資、法律、保險或酒類購買建議。
特別需要說明:Library內名為「完整繁體中文逐字稿」的Robert Sleigh文件,在首頁已明示它是重建稿,而非逐字級轉錄。本文不將其中看似完整的問答當作他的原話,也不據此建構精確的個人市場主張。ArtTactic部分改以官方集數說明確認主題;詳見附錄C。[34][35]
01 專業養成:從送貨、酒商到葡萄園
不是一開始就站上拍賣台
2014年《南華早報》的職涯訪談回溯,Sleigh早期在倫敦酒商 Haynes, Hanson & Clark 工作,從送貨等實務進入產業,雇主並支持他接受 Wine & Spirit Education Trust(WSET)的文憑訓練。報導以「二十四年前」描述起點,約落在1990年;這是回溯推算,不是已取得的精確聘任日。[5]
其後,他赴勃根地與奧勒岡接觸葡萄園、生產及裝瓶工作,再於1996年加入蘇富比紐約葡萄酒部門。HDH目前的履歷也將生產、零售、拍賣三種經驗並列,而不是只以拍賣官身分介紹他。[1][2][5]
這段訓練為何值得研究?
本報告認為,這條路徑有一個特色:物件不是只存在於型錄的正面照片中。送貨會遇到包裝與交接;零售會遇到預算與用途;生產會遇到原料、年份與製作;拍賣則把前述資訊放進價格、時間和責任的判斷。這種多端經驗,有助於理解一位從業者為何能由單一品類轉向營運。
但跨場域經驗並不等於全能。熟悉葡萄酒,不能自動證明能鑑定油畫、古物或珠寶;管理這些部門,也不能代替每一項專科資格。正式人物檔案應把「物件專家」「拍賣官」「管理者」及「顧問」分成不同欄位。
經驗層次 | 可學到的工作問題(本報告分析) | 不應自動推定 |
|---|---|---|
酒商與零售 | 如何向不同客戶解釋物件、處理交付及預算 | 已取得所有金融或估值牌照 |
葡萄園與生產 | 製作與保存如何影響物件差異 | 他經營或擁有相關酒莊 |
拍賣專業 | 來源、品相、編目與買方需求如何相接 | 每件入拍物件都由他一人查驗 |
區域營運 | 多部門如何共用資料、時間表與責任 | 他本人是所有品類的鑑定權威 |
學歷與資格的界線
本次找到的可靠材料足以支持早期WSET訓練與產業經驗,但未取得完整的學校、學位、畢業年份及資格證書。部分資料聚合頁列出學校或高階管理教育,未經校方或本人可核實履歷確認,因此不擴寫為確定學位,也不把高階短期教育等同MBA。
這不妨礙研究他的專業成就。重要的是把可驗證的工作經歷放在中心,而不是用未確認的名校標籤補足人物光環。
02 完整時間線:品類專家、區域管理與再專業化
時間 | 可查節點 | 應如何理解 |
|---|---|---|
約1990年 | 依2014年訪談回溯;非精確入職日。 | |
約1994年起 | 勃根地、奧勒岡的生產與裝瓶經驗。[5] | 未核對每間酒莊或各段任期。 |
1996年 | 正式機構履歷可核。 | |
2009年 | 公司業務起點,不等於他搬遷日期。 | |
2010年 | 調往香港,任亞洲葡萄酒業務主管。[2] | 由紐約經驗進入亞洲市場。 |
2014年 | 新通路的團隊工作。 | |
2023年前約八年 | 任命公告的回溯年數;不反推某個確切日期。 | |
2023-01-09 | 工作重心為營運、業務發展及溝通。 | |
2023–2024年 | 與其任職重疊;不是每項設計均由他創立。 | |
2024-09-17 | 公司法定節點,非所有服務首日。 | |
2025-04-07 | 談香港、中國及亞洲收藏動向。 | |
2026年 | 可確認關係,不代表已知完整聘任條件。 | |
2026年 | 查核日最新官方職涯定位。 |
這不是一條單向「升級」的履歷
一種可能的解讀是:他先把葡萄酒知識深化,再把客戶與流程管理擴大到多品類,接著以顧問形式對外提供經驗,最後又回到名酒領域承接國際領導工作。回到較專門的機構,不必解讀為退回原點,也可能是將區域管理與客戶網絡集中於熟悉的品類。
不過,這只是對工作形式的分析,並不是已取得他離開前雇主或加入新機構的私人動機。沒有資料支持「被撤換」「高價挖角」「完成套現」或其他戲劇化敘事。
03 香港市場的形成:制度、資本與專業同時到位
2008年政策與2010年移動不是巧合,但也不是唯一因果
香港政府在2010年的官方說明回顧,自2008年2月取消原有葡萄酒稅後,城市朝葡萄酒貿易中心發展。這提供了Sleigh於2010年轉往香港的制度背景;酒稅改革並非由他推動,也不能把香港後來的全部市場規模歸因於一位專家。[8]
對藝術市場研究,這段歷史的意義在於:市場中心不只由「當地人很有錢」構成。交易成本、儲存與物流、國際拍賣網絡、買方信任以及取得供給的能力,都可能影響作品或收藏品在哪裡流通。本文不將葡萄酒政策推廣成所有酒類的現行稅制。
對文化市場的三個分析層次
第一層是物件流動:哪裡有適合入拍、來源可核對的收藏?第二層是人員流動:專家、收藏者與機構如何把知識帶到新的場域?第三層是制度流動:既有拍賣規則、價格比較與服務標準,如何適應新的客戶群?
Sleigh的履歷恰好橫跨紐約與香港,因此適合觀察第二層如何連接另外兩層。然而,要精確計算他帶來多少新增買家或市場增量,仍需客戶與交易資料;任命新聞只能證明職責與時序。
容易出現的說法 | 較精確的研究問題 |
|---|---|
「香港市場興起是某位主管打造的」 | 政策、需求、機構與團隊分別貢獻什麼? |
「一座城市拍得多,當地收藏者就買得多」 | 拍賣所在地與買家居住地是否分開統計? |
「亞洲收藏家偏好一致」 | 不同世代、地域、收藏歷程的差異是什麼? |
「一場紀錄代表長期強勢」 | 是單一優質供給、幾位競投者,還是持續參與? |
香港與其他亞洲城市
2025年ArtTactic官方簡介確認,訪談討論首爾與新加坡對香港區域角色的挑戰。[34] 這足以支持「他參與此議題的討論」,卻不足以替他寫出完整的城市排名、逐字結論或2026年預測。本文的跨境分析採取多中心視角作為研究工具,而不冒充他的原話。
04 名酒鑑識:來源、物件與狀況不能只看其中一項
他公開提供哪些服務?
RSC將名酒真偽、估值與酒窖管理列為服務;早期人物報導也記錄他在蘇富比接觸查驗工作。[3][5] 然而,本次沒有取得以Sleigh個人名義公佈的完整鑑定規程、實驗室檢測標準或錯誤率。因此,下表是研究整理框架,不是他已正式命名的獨家方法。
檢查層 | 核心問題 | 對應資料及局限 |
|---|---|---|
身分 | 生產者、年份、規格與描述是否一致? | 型錄、原始發票、實物資料;名稱相同不保證同一瓶。 |
來源 | 物件如何從生產者到目前持有人? | 購入、儲存與移交紀錄;口述線索需另核。 |
物件狀況 | 是否有影響保存或判斷的改變? | 品相報告與逐件照片;外觀不是內容物的完整保證。 |
保存脈絡 | 過往環境、搬運和移動是否有記錄? | 酒窖、倉儲與運輸資料;資料缺失仍是缺失。 |
跨證據一致性 | 文件與實物是否能互相對應? | 不把單一標籤或一個權威名稱當作全部答案。 |
HDH現行制度能補充什麼?
HDH官網說明會逐瓶檢視,注意儲存來源,以及液面、顏色、正標、封帽、瓶身和軟木塞等資訊;也提醒陳年外觀不必然代表酒液不良,未逐項註記不等於完美無瑕。這是他目前所屬機構的政策,不是證明該流程由他發明,亦不是每瓶都由他本人操作。[10]
這段制度資料對研究的價值,是顯示鑑識需要同時考慮年齡與材料脈絡。對舊物而言,「看起來很新」並不必然比「有合理老化」更可信;相反地,某種老化徵象也不能單獨證明真實。
與藝術品鑑定的對照
一幅畫與一瓶酒都需要把物件、文件與流通歷史放在一起,但不能照搬檢驗方法。酒液會隨保存與時間變化,畫作也可能經過修復;兩者都需要知道「現在看到的狀態」與「最初形成的狀態」之間發生了什麼。這是方法類比,不是聲稱Sleigh具有所有藝術媒材的科學鑑定資格。
05 估價方法:唯一性不代表可以隨意定價
他的直接說明
2014年談Macallan M特殊酒器的問答中,Sleigh指出,獨特拍品很難估價,因為缺少完全相同的可比較物;他會考慮製作成本、內容物價值、稀有性、收藏需求,以及慈善情境。這段公開說法呈現的是多因素判斷,不是固定公式,也不是只靠酒評分數。[7]
把不同價值拆開
本報告把獨特收藏品估價拆成五個問題:物件本身是什麼、可比較交易在哪裡、資料品質如何、需求有多深、以及交易條件有何不同。這個框架可用來學習,不能用作保證售價。
例如,同一款酒若一件是普通瓶裝,另一件是特殊大容量、原廠直出、附限量工藝容器的慈善拍品,兩者並不是把容量一乘就能得到的等價品。增加的部分可能包含工藝、組合稀缺、收藏情境與公益動機;沒有逐項數據,不能精確分配各因素的價格佔比。
價格用語 | 回答的問題 | 常見誤讀 |
|---|---|---|
主辦方對可能交易區間的估計 | 當作保證售價或獨立鑑價。 | |
賣方在特定合約下接受出售的門檻 | 與低估價或起拍價混為一談。 | |
台上最後被接受的競投數字 | 當成買方最終支出。 | |
依公佈口徑加上傭金等的結果 | 與不含傭金估價直接比較。 | |
扣除適用支出後賣方實收 | 用媒體頭條總額代替。 |
應追問的不是「猜得準不準」而已
估價也會改變參與方式。區間過高可能讓人不願投標;過低可能吸引競逐,但仍要顧及委託人的合理預期。這是交易設計上的一般分析。評估Sleigh或任何專家的估價表現,應查看完整樣本、流拍、撤回及費用,而非只挑創紀錄的幾件。
06 拍賣官的方法:知識、數字、觀察與程序
台上表現的四個支點
Sleigh在公開問答中把拍賣官的能力連結到深度物件知識、數字能力、觀察人的反應,以及表演和時間感。[7] 本報告據此提出一個工作性理解:拍賣官不是替物件憑空創造價值,而是在已準備好的資訊與授權範圍中,管理競爭如何清楚地發生。
拍前、拍中、拍後是一整條責任鏈
階段 | 可教學的工作項目(本文歸納) | 需要留下的紀錄 |
|---|---|---|
拍前 | 核對拍品描述、條款、底價、出價管道及更正事項 | 最終型錄版本、授權及勘誤。 |
拍中 | 清楚報價、辨識有效出價、同步電話與線上訊息 | 競投序列、異常情況及判定。 |
落槌 | 確認號碼、價格及成交狀態 | 成交單、時間與承買人資訊。 |
拍後 | 對帳、收款、交接及問題回應 | 發票、支付狀態、取貨授權和簽收。 |
這不是取得Sleigh內部文件後的流程復刻,而是以其職涯範圍與公開案例建立的學習模型。對專業拍賣行,個別職責可能由不同團隊分擔。
「讀人」的倫理界線
觀察猶豫、出價節奏和注意力,能幫助掌握現場,但不能因此鼓勵誤導、虛構競投、隱瞞條件或侵犯委託上限。優秀的現場主持應讓參與者更清楚自己承諾什麼,而不是只靠壓力把數字推高。
這也是本報告對其工作影響的評價標準:可持續的信任,比單場高潮更重要。若一次成功建立在含糊的費用或出價資訊上,日後的爭議可能侵蝕整個服務關係。
07 多通路拍賣:數位化沒有讓台下工作消失
從電話與網路到數位優先
2014年的問答已提到全球收藏者透過現場、電話及網路參與同一拍賣。2021年Sleigh又在公開受訪中談到疫情期間增加的線上活動、虛擬銷售展示與客戶互動。[7][32] 因此,數位化不是他的2024年顧問公司才突然提出的新概念,而是長期拍賣實務中的一條支線。
但他參與或評論數位業務,不代表他發明瞭線上競投系統、撰寫其程式,或創立區塊鏈交易平台。相關技術職責本次沒有直接證據。
數位介面改變的是協作方式
本報告分析,遠端參與會重新分配資訊負擔:買家未必親見實物,型錄、品相照片及答詢就更重要;競投者分散於不同時區,團隊便要協調連線、代理與同步;成交後,真實物件仍需要收款、保險與移交。
因此,「讓按鈕可以出價」只是入口,不是完整交易設施。尤其當物件具有保存要求,線上介面越方便,越需要避免讓買家誤以為物流、清關及所有費用都已自動包含。
如何衡量真正進步?
對平台或拍賣行,值得測量的不只是「線上比例上升」,還有買家是否看懂資料、支付與交付是否順利、客訴是否下降,以及新參與者是否願意再次使用。這些是建議指標,非已取得Sleigh過往任職公司的內部績效。
08 案例一:2014年DRC特選年份拍品
事件與角色
2014年香港秋拍,一組Domaine de la Romanée-Conti的Romanée-Conti酒款,以蘇富比公佈的 HK$12,556,250 成交;官方圖說直接確認Robert Sleigh正在主持該拍品。Decanter補充,組合共114瓶,涵蓋1992至2010年十九個年份、每年六瓶。[12][13]
這是「角色—物件—結果」可以相互對上的案例。它比單純在整季新聞裡看到其任職頭銜,更能支持其直接參與。但它仍不會告訴我們誰完成所有徵集、查驗和客戶開發。
為什麼整組拍賣值得分析?
本文的解讀是,連續年份組合賣的不只是114個容器,還提供一次取得系列的機會。自行慢慢組齊,可能耗費尋件時間,也可能帶來來源與保存狀況不一致;集中在一個組合中,買家可以用不同方式評估完整性。
同時,組合越大,所需資金和保存能力越高,潛在買家也可能更少。系列完整性可能增加吸引力,卻不等於必然提高每一瓶的單價;要證明整組溢價,必須與相近日期、狀況與來源的拆售交易比較。
紀錄不等於超越所有預期
Decanter的當期報導同時指出,拍前預期區間為HK$12m至20m,結果並未達到高估價。這說明一項重要閱讀原則:創紀錄描述的是與過去交易的比較;是否超估價描述的是與本次拍前預期的比較。 兩者不能互相替代。[13]
本案公佈精確值的官方圖說未在同段說明費用口徑,本文保留「公佈成交價」稱呼,不將它改成落槌價。即使報導把成交與估價並列,研究者仍應確認兩個數字的基準是否一致。
對藝術作品的類比
藝術家完整系列、原收藏者的一組作品或歷史檔案,也可能具有「整體關係」的價值。但作品間的關聯必須有研究依據,不能把方便包裝的組合自動寫成藝術史上的完整單元。
09 案例二:2015年木桐堡酒窖直遞
一張結果表,比一段宣傳形容更有用
蘇富比2015年1月30日的官方結果表,明列 Château Mouton Rothschild: Direct from the Property 共263件、全部售出,總成交 HK$31,788,138,含買家傭金。Specialist in Charge同時列Jamie Ritchie與Robert Sleigh。[14]
第248號為66瓶垂直年份組合:年份範圍1945至2012,扣除1958和1963。原表用「spanning 68 … vintages」概括跨度,容易讓讀者誤認成68瓶;本報告採「跨68年範圍的66瓶」而不照搬含混措辭。[14]
項目 | 原始紀錄 | 正確解讀 |
|---|---|---|
全場件數 | 263件,263售出 | 是拍賣件數,不是263瓶。 |
全場結果 | HK$31,788,138 | 已包含買家傭金。 |
第248號 | HK$2,940,000 | 一個66瓶組合,不是單瓶價格。 |
HK$1,000,000–2,000,000 | 未含傭金。 | |
署名 | Jamie Ritchie、Robert Sleigh | 共同負責專家,非單人完成。 |
同基準比較:一個可重算的例子
結果表註明當時酒類買家傭金為22.5%。因此,第248號含費價格HK$2,940,000除以1.225,得到落槌價 HK$2,400,000;相對HK$2,000,000高估價,落槌超出20%。若直接把含費值除以高估價,會得到47%,混進了傭金效果。此計算只適用於該表明確列出的歷史條件,不是現行費率。[14]
來源優勢仍然需要文件
「原產地直出」通常使來源鏈較短,但它的可信度仍來自實際委託、出庫、保存與交接證據,而不是只靠型錄標題。對藝術家工作室直售也是如此:直接取得作品有價值,卻仍應記錄交付物、版本、權利與日期。
這個案例顯示Sleigh工作中的一個可研究能力:把來源、系列與交易編目連接起來。它不證明有一個固定的「直出溢價」百分比,更不表示同品牌所有作品都會達到相同成績。
10 案例三:Macallan、Lalique與複合收藏物
2014年問答揭示估價的困難
Macallan M的特殊大容量酒器,把酒液、玻璃工藝、設計與慈善放在同一拍品中。2014年問答清楚指出設計與製作涉及Fabien Baron、Macallan及Lalique等人與機構,Sleigh的角色是拍賣專業,而不是酒器設計者或酒款創造者。[7]
本文只使用該問答來分析估價思路,不把事前期待當成事後成交,也不補上一個本次尚未獨立核實的2014結果。
2017年Legacy Collection:一個套組,不是一瓶酒
蘇富比記錄,2017年4月2日在香港出售的Macallan in Lalique Legacy Collection,包含50至65年酒齡的系列酒器與展示設施。另一官方回顧列出 HK$7,717,500 的公佈成交值,並說明與慈善有關;當期產業報導亦引述Sleigh回應競投表現。[15]–[17]
層次 | 可以確認的內容 | 研究時要避免的混淆 |
|---|---|---|
創作 | 酒廠與Lalique的品牌及工藝合作 | Sleigh不是製作者。 |
拍品 | 多件酒器及收藏展示的組合 | 不當成一瓶普通規格酒。 |
價格 | 歷史公佈港元結果 | 不當作查核日世界紀錄。 |
公益 | 官方記錄慈善目的 | 不把含費總額當成已核實淨捐款。 |
不同來源的美元數值
官方回顧在不同頁面出現約US$989,423與US$993,000的美元值。這可能涉及匯率或四捨五入,但本次沒有原始換匯說明,因此保留港元值,不把兩個美元值拼接成價格變動。[15][17]
對收藏研究的意義
這類案例提醒我們:一個市場標籤可能遮住多種價值。它既是酒、也是工藝容器,又是一種收藏完整性與公益參與。對藝術品牌聯名、版次或設計物件的研究,也應分別記錄創作者、製作方、發行者與銷售者,避免把所有創造都歸到最醒目的銷售人物身上。
11 案例四:2019年TRAN-SCEND-ENT大型酒藏
大型拍賣的核心不是單一明星拍品
蘇富比2019年3月31日發布的結果新聞稿記錄,三天的TRAN-SCEND-ENT酒藏拍賣達 HK$233,582,518,98%拍品售出;標題概括約2,700件、25小時。拍賣官名單包括Adam Bilbey、Jamie Ritchie、Robert Sleigh及Paul Wong。[18]
這是一個適合研究「規模」的案例:參與者不是只面對一件紀錄品,而是長時間、大量拍品、跨國買家與團隊輪替。新聞稿由蘇富比發布,鏡像保存在MarketScreener;保存位置不同,不會讓它自動變成獨立查帳。
由公開結果推導的營運問題
本文將這種規模拆成四種負荷。資料負荷是每一件拍品的身分、數量與狀況;人員負荷是拍賣官、電話席、收款與倉儲的輪替;時間負荷是長場次中的錯誤風險;售後負荷則是大量訂單拆分、支付與移交。
工作負荷 | 需要的控制點(本文分析) |
|---|---|
編目一致性 | 同名不同年份/規格的唯一編號,防止混件。 |
拍場輪替 | 清楚交班,統一更正事項與有效出價狀態。 |
多地客戶 | 時區、付款與代理資格的事前協調。 |
成交後處理 | 發票、已付款、可提貨與已交付狀態分開。 |
成交總額不等於收入
原稿的結果口徑包含傭金,並依其註記扣除適用的買方不可撤回出價費用。[18] 因此它不是賣方淨所得、拍賣行收入,也不等於Sleigh個人業績獎金。即使98%售出,仍不能由此得知每位買方是否準時付款、每件物品何時交付或所有成本是多少。
本案最可肯定的個人事實,是他作為四名拍賣官之一參與;最值得延伸的研究,則是機構如何把專業表現變成可重複執行的多人流程。
12 蘇富比營運管理:從一個部門走向完整交易系統
他的工作範圍已超過名酒
Phillips的任命公告回顧,Sleigh在此前約八年任蘇富比香港業務營運董事總經理,職責包含拍前與拍後行政、營運與物流、客戶策略、傳播及行銷。[2] 這說明他不是只在拍賣日出現,也參與交易前後的機構工作。
2022年案例的兩種數字
2022年蘇富比香港春拍官方回顧,記錄整個拍賣系列合計約HK$3.852 billion;其中 Prestigious French Wines from a Great Cellar 以HK$36 million及100%售出見諸文中,並在圖說明列Sleigh主持該場酒拍。[19]
研究時應把這兩種規模分開。前者包含不同部門與拍賣,不能直接寫成「他拍出38.52億港元名酒」;後者則是具體拍場參與證據,也不必然代表他獨自徵集整個酒藏。
看不見的工作如何創造價值?
本文認為,營運管理的價值多表現在避免問題,而不是製造新聞。例如,錯誤品項被及早發現、缺文件的拍品暫停上架、發票正確、保管責任清楚,都可能讓交易更可靠。這些工作很重要,卻難以用單場最高價衡量。
一般結果指標 | 更能理解營運的補充指標 |
|---|---|
成交總額 | 收款完成率及從成交到收款所需時間。 |
拍品數量 | 編目更正頻率、資料完整率。 |
新客戶數 | 首次交易後再次使用與申訴情形。 |
展覽人流 | 有效詢問、可追蹤的後續對話。 |
交貨件數 | 交付延誤、損傷與交接資料缺漏。 |
以上是本文提出的評估方向,不是已取得其任職公司內部KPI。缺少內部資料時,可以確認他的職責範圍,但不應為其管理能力虛構效率提升百分比。
13 Phillips任命:職責、權力與團隊界線
2023年的角色是什麼?
2023年1月9日,Phillips宣佈Sleigh任亞洲區董事總經理,駐香港。公告把重點放在區域程序與營運、推進策略、亞洲業務發展,以及與全球行銷主管協作的傳播工作。Jonathan Crockett以亞洲主席身分評論其加入。[2]
職稱中的Managing Director是公司管理職務,不應直接翻成法律上的董事長,也不能由此推定股份、所有權或對所有交易具有最終決定權。
一位營運管理者如何支持專家?
本文將這類職位理解為專科工作與組織需求之間的協調者。藝術專家可能需要較長研究時間,財務端需要結算與現金流安排,行銷端需要能公開的資訊,物流端需要正確尺寸與搬運條件。管理的難點,是讓不同時間表和責任能接得起來。
角色 | 主要問題 | 不可混同 |
|---|---|---|
區域董事總經理 | 組織、流程、成長與客戶策略 | 所有品類的學術鑑定者。 |
專科部門 | 拍品研究、估價與徵集 | 所有行政或法律風險的唯一承擔者。 |
行銷與傳播 | 如何清楚且合宜地呈現內容 | 可以超越證據的宣傳授權。 |
法務/財務/物流 | 條件、款項及物件安全 | 與成交後才開始有關的附屬工作。 |
不用高價拍品代替管理證據
Phillips任期內發生的藝術家紀錄,除非有直接資料指認,不應全部列為Sleigh本人策劃或拍賣。他的影響更適合從公開職責、具體任命與項目角色評估。這也保留了專家、設計、行政及區域代表的共同貢獻。
同理,他離開Phillips的精確日、原因與後續合約本次未核實,不以2024年公司成立日反推其最後工作日。
14 西九總部、零售與咖啡廳:交易空間如何變成常設入口
從開幕計畫到實際運作
Phillips於2023年2月宣佈西九總部開幕與首批拍賣計畫;2024年咖啡廳公告回顧,總部已在2023年投入使用,規模逾52,000平方呎,建築由Herzog & de Meuron設計,室內由LAAB處理。咖啡廳另由香港麗思卡爾頓酒店營運。[20][21]
這組材料可以確認空間與後續服務的發展,但不足以指認Sleigh是總部建築、室內設計或餐飲概念的創作者。其管理任期與計畫重疊,是重要背景,不是對每項工作的單人歸因。
空間提供的不只是面積
本文分析,常設空間可能改變拍賣與城市的關係:觀眾不必等到幾次拍賣季才接觸品牌;展覽、即時購買、活動與餐飲可以提供不同進入方式。但它也增加固定支出與全年內容需求。一次人流旺盛不代表長期投資已回收。
這與2014年Sleigh參與的蘇富比香港葡萄酒零售擴張,可以放在同一條「從週期性事件到較持續接觸」的分析軸線上;兩者不同公司的策略、規模與權責仍應分開。[9][21]
進入方式 | 對參與者可能的作用 | 對機構新增的責任 |
|---|---|---|
展覽 | 先看與理解,不必立即投標 | 文本、照明、保存與接待。 |
零售/即時購買 | 減少等待特定拍賣日期 | 庫存、定價、權利與退換條件。 |
活動與對談 | 形成持續學習及聯絡 | 內容品質與商業利益揭露。 |
休憩服務 | 降低「只為高價買家」的感受 | 實際可近性、成本與營運分工。 |
對公共文化價值的檢驗
商業空間向公眾開放,可以產生文化接觸,但不會自動等同博物館的公共使命。應進一步問誰能進入、是否理解內容、哪些活動免費,以及非購買者是否同樣受到尊重。這些是評估方向,而非對該空間的完整使用者研究。
15 亞洲拓展:把「市場很大」轉成在地協作
越南任命是一個可核對的節點
Phillips於2023年9月22日宣佈Vy Tran出任越南顧問;公告引述Sleigh,說明此任命與擴展亞洲佈局有關。其工作連接藝術、腕錶和珠寶部門,並結合品牌認知與當地客戶接觸。[22]
同一公告列出新加坡、雅加達、曼谷及品類專家的區域協作;另一份中國顧問任命則記錄Qing Shen加入的脈絡。[22][23] 這支持多人網絡的存在,不應將每位成員都寫成Sleigh個人創辦事業的合夥人。
在地代表不是單純翻譯
本文分析,進入一個市場至少涉及四種工作:知道收藏者關心什麼、能清楚說明交易規則、辨認合適的供給與機會,以及把承諾交給有能力履行的部門。人脈有用,但人脈只有在資訊、服務與責任可被交接時,才會成為穩定的組織能力。
分工 | 可能貢獻 | 需要查問的界線 |
|---|---|---|
在地顧問 | 文化語境、關係與市場訊號 | 聯絡人是否等於有權接受委託? |
國際專家 | 專業意見與推銷是否清楚分開? | |
區域營運 | 工作流程、資源及客戶交接 | 是否有明確升級處理與責任人? |
全球機構 | 品牌、平台與共同規範 | 是否真正適應當地需求? |
成長數字的歸屬
公司公告提及自2015年起的東南亞交易成長;Sleigh於2023年才加入Phillips。因此,累計成長不能當作其短期個人成果。[22] 同樣,某一拍賣行新增客戶的比例,不代表整個東南亞收藏人口的變化。
對Art Value Lab而言,這是一項可移植的管理提醒:與不同城市的藝術家、教育者合作時,先設計資料與責任如何移交,不只是把合作方標誌排在同一頁上。
16 RSC:把機構內的經驗變成對外服務
他明確創辦的事業
Robert Sleigh Consulting Limited在香港公司註冊處的紀錄中,成立/註冊日為2024年9月17日;商業登記編號為77076759。RSC官網則把服務組合為營運管理、藝術與奢侈品收藏、名酒烈酒,以及拍賣和活動。[3][4]
法定成立與公開網站證明事業存在的不同面向,卻不能告訴我們目前股權、收入、人員數、顧問費、未完成專案或與HDH聘約是否互斥。
與傳統藝術顧問有何不同?
本文的定位是:RSC不只談「替收藏者買哪件作品」,也把企業流程、團隊管理和收藏物流列為服務方向。這是一種偏向執行與組織的顧問組合。其獨特性較適合從能力的組合來理解,而不是宣稱全球首創。
RSC官網類別 | 可以確認的服務方向 | 要另行取得的材料 |
|---|---|---|
專案、團隊、流程及變革管理 | 範圍、交付成果、工時與責任。 | |
是否代理交易、持有庫存或收介紹費。 | ||
查驗、估值、酒窖與品牌服務 | 鑑定方法、估值用途及利益揭露。 | |
活動角色、傭酬及事後結算。 |
商業模式的分析,不是收入披露
顧問事業可能採專案費、時數費、持續顧問或活動費,但本次未取得RSC實際費率及報酬結構,因此不為它挑定某一種。若同時提供收藏建議、品牌推廣及交易轉介,研究者值得追問如何管理角色重疊。
網站列出「客群類型」與一系列行業連結,也不等於每家連結機構都已付費委託。把這些頁尾網址當成完整客戶名單,是人物報告很容易發生、但應避免的錯誤。[3]
17 Lockton與藝術保險:從成交延伸到風險配置
關係如何確認?
Lockton Asia的Fine Art & Specie Insurance頁面列出Robert Sleigh為聯絡人;官方2026年Pavilion Hong Kong活動貼文,又與Rebecca Spence、Melvyn Ford並列提及他。兩項機構資料相互支持其公開專業關係。[24][25]
官網沒有在其姓名旁給出明確職稱、個人牌照或承保權限,因此本報告不稱他為承保人,也不宣稱他本人可以保證任何索賠結果。顧問、經紀與承保方的角色應分別看待。
保險與鑑定不是同一種承諾
本文分析,保險處理的是特定合約下由誰承擔哪些損失,鑑定處理的是物件身分或歸屬,估價則可能因保險、交易、會計或其他目的而不同。這三項服務可以協作,卻不能互相替代。
例如,一件作品有保險,不表示所有損傷、運輸情境或價格下跌都被承保;一個高額估值,也不代表索賠時必然照數支付。個案仍需合格專業人士核對保單,本報告不提供適用於特定司法管轄區的法律意見。
收藏階段 | |
|---|---|
入庫 | 狀況基準、資料與所有權如何確認? |
運輸 | 何時起訖、哪些運送者及地域被涵蓋? |
展示/借展 | 借用者責任、保管條件與損傷通報? |
保存 | 環境改變、自然老化及例外條款如何處理? |
出售 | 風險在何時由哪一方轉移? |
這條支線的意義
Pavilion合作顯示藝術交易網絡也延伸至展覽與活動風險,而不是只有拍品本身。[25] 對Sleigh而言,可確認的是他的名字出現在此服務脈絡;對整個行業而言,值得研究的是如何把原本隱藏在售後條款的問題,在作品移動之前就提出。
18 2026年HDH:國際客戶、專門領域與新的組織位置
最新角色與仍未知的事項
HDH官方履歷明確把Sleigh的加入放在2026年,職務為國際業務董事總經理,主要以香港為基地,接觸亞洲及其他地區客戶,並參與資深領導團隊。[1] 這是本報告更新舊有「獨立顧問」或「Phillips主管」介紹的依據。
本次沒有找到足以確認精確到任日、股權、薪酬、排他條款或所有舊顧問關係終止的資料。RSC網站仍可瀏覽,僅說明其公開入口存在,不代表每項服務都維持原樣。
國際客戶服務不等於公司承擔所有跨境流程
HDH的拍賣取貨政策寫明,公司不負責運送拍賣購入的酒類,也不承諾替買家取得運輸或進口所需許可;相應風險依其公開條款由買方承擔。政策另列取貨安排及代理授權要求。[11]
因此,將其職務概括成「替亞洲客戶把酒安全送到家」會過度承諾。較合理的理解,是他參與客戶關係與國際策略;具體物流、稅務與責任仍需逐案確認。
本文的策略解讀
在國際市場中,熟悉買方語境和懂得物件專業的人,可以減少溝通的斷裂。但這種能力不是無限制的「關係通行證」。一位客戶代表越能建立信任,越應清楚說明機構到底負責什麼、不負責什麼,以及何時需要外部專家。
對客戶的期待 | 可檢驗的服務品質 |
|---|---|
想找到合適收藏 | 是否理解用途、預算、品類與風險? |
想處理跨境疑問 | 是否提供清楚的分工與合格轉介? |
想相信拍品資訊 | 是否能對應資料、品相與實物? |
想有長期關係 | 發生問題時是否仍有可追問的紀錄與窗口? |
19 慈善拍賣:捐贈者、主持與受益者之間
可查的長期參與
香港賽馬會的2016年北京會所慈善酒宴資料,指定Sleigh擔任拍賣官,並稱為其第四次主持該活動。頁面列20項酒類及兩幅畫,淨收益預計支持兒童教育、醫療與復健;這是事前公告,不是事後審計。[27]
U-GO的2026年官方貼文則提供另一種證據:Sleigh與Amy Powell共同主持12個現場拍賣項目。整夜募集US$2.2m,拍賣子項目被寫為「$258,000」;後者未在同句明示幣別,因此本文保留原記法,而不自行換成確定美元或新幣數字。[26]
不要把整夜善款全算成拍賣官成果
募款晚宴可能同時含桌席、拍賣、現金捐贈、配對捐款及先前承諾。主持人、捐贈者、董事會、人脈動員與受益機構都參與成果。只有把收入來源拆開,才能知道拍賣環節實際做了什麼。
成果層次 | 應保留的不同數字 |
|---|---|
整場活動 | 全部募集或承諾金額。 |
拍賣環節 | 現場/線上/靜默拍賣各自結果。 |
扣除適用成本與退款後的可用款項。 | |
公共成果 | 實際受益、撥款及後續追蹤。 |
專業方法的延伸
本文認為,慈善拍賣需要兼顧節奏與尊重。好的項目不只是昂貴,而應讓參與者明白自己支持什麼、拍品有哪些限制,以及未得標者是否仍有其他支持管道。以明確目的促成自願參與,與以社會壓力迫使出價不同。
對Art Value Lab設計公益或教育活動而言,最值得移植的不是「找一位有名拍賣官」,而是先建立透明的物件、款項與責任紀錄。
20 白松露、馬匹與電影:不容易被標準履歷收錄的支線
白松露拍賣與Mother’s Choice
2015年活動合作方紀錄,確認Sleigh主持香港的Alba白松露慈善拍賣,並以跨地連線方式連接義大利與香港,支持Mother’s Choice。2019年Tatler再次記錄他主持同類活動。[28][29]
2019年的最高拍品不只是一塊松露,還含酒款與12人晚餐;報導列最終出價€120,000、約HK$1.035m。整夜約HK$3.56m的募款則來自不同拍品與晚宴,不能當作單塊食材價格或他的個人募集金額。[29]
這個案例適合觀察「情境價值」:稀有物、餐飲體驗、社交與公益被放進同一套交易。若把它與普通市場的食材報價比較,會把不同交易物誤認為同一件事。
香港國際馬匹拍賣
香港賽馬會2020年7月圖錄明列Robert Sleigh為拍賣人;2021年Racing Post的當日報導,也記錄他主持香港國際馬匹拍賣。[30][31] 這說明他的台上專業可以跨品類運用,但不能由此推定他是馬匹育種專家、獸醫、馬主或博彩顧問。
對生物或具有特殊使用條件的物件,拍賣主持與專科檢驗必須分工。這與藝術領域同樣相關:拍賣官能確認有效出價,不代表由其一人判斷所有保存、醫療或安全問題。
《The Truffle Hunters》的有限關聯
Gafencu人物訪談中,Sleigh回憶在飛機上看《The Truffle Hunters》時聽到自己的聲音,並說影片使用了其慈善拍賣的片段。這是本人回憶的媒體呈現,本文未取得片尾職員表或製作方逐段確認,所以不把他列為導演、製片、投資者或正式演員。[6]
同篇提到其配偶Libby Alexander與Splash Foundation的公益工作。本文只將其視為訪談中的公共慈善脈絡,不據此把Splash列為Sleigh創辦的機構,也不擴寫與研究無關的家庭細節。[6]
21 公共評論、收藏觀與資料來源品質
2021年:疫情下的數位交易與長期眼光
2021年的China Daily圓桌及訪問,記錄Sleigh談到線上銷售、收藏品類的擴張,以及以較長時間理解收藏。他的描述來自當時機構和客戶經驗,不能直接當作所有收藏品穩定增值的經濟定律。[32][33]
同場報導有其他受訪者談流動性、區塊鏈與投資期限;本文不將那些段落轉移到Sleigh名下,也不據「曾談科技」推論他已建立NFT或代幣事業。
2025年ArtTactic:能確認的是題目,不是重建原話
官方頁面確認,2025年4月7日節目的話題包括Art Basel Hong Kong、近期拍賣、長期收藏、年輕買方,以及首爾、新加坡對香港的區域影響。[34]
Library工作文件卻以完整問答形式呈現,首頁同時自稱reconstruction。這表示它適合當研究線索,不能支持「Sleigh逐字說過這句話」,更不能用漂亮的重建對話取代原音檢核。[35]
證據種類 | 本報告如何使用 |
|---|---|
官方職務/結果文件 | 支持明確角色、日期或公佈結果。 |
可讀的原始採訪 | 可概述其觀點,保持時間與說話者。 |
節目官方簡介 | 確認參與、日期及主題範圍。 |
重建型逐字稿 | 只作線索,不作直接引言。 |
社群轉載/索引 | 識別待核支線,不升格成已完成合約。 |
評估市場觀點,而不是尋找預言家
一位資深從業者的觀察有價值,因為他接觸具體物件和客戶;其限制也在於樣本可能偏向能進入高價機構的人。本文建議把市場論述拆成可驗證問題:有哪些品類、哪一群客戶、哪個期間、實際行為還是受訪者期待?
這樣閱讀,既不因他是業者就否定其經驗,也不因頭銜就把其樂觀看法視為保證。
22 其他顧問與公共活動:收錄支線,也保留證據等級
AstaGuru等合作線索
公開社群搜尋結果出現RSC協助AstaGuru成長及擴張的文字,但目前可取得的是轉載/活動索引,沒有完整原始專案公告或雙方確認的交付成果。因此,本報告將AstaGuru列為「公開可見、範圍待核」的支線,不寫成已證明某項成長由他造成。[36]
另有RSC首年致謝文字在社群索引出現,提及Lockton、AstaGuru、ArtTactic、Art Basel、Gorringe’s、MacLean & Bruce、Simpson Marine、Bonhams、U-GO及Knight Frank等名稱。致謝可以代表很多關係,不能一律當作付費顧問客戶,更不能反推持股或正式合夥。[37]
公開對談與領導交流
2025年1880 Hong Kong的奢侈品市場活動公告,把Sleigh放在業界對談脈絡中。本文未取得完整錄影或逐字稿,因此只記錄其活動連結,不把其他參與者或會後文章的結論全歸給他。[38]
他也在2021年China Daily Asia Leadership Roundtable與不同領域人士同場,顯示其公共參與不只限於拍賣結果發布。這類活動的價值在於交流工作觀點,不等於成立共同公司。[33]
支線 | 現有支持 | 不應寫成 |
|---|---|---|
已知牌照、承保權或所有個案責任。 | ||
社群索引的合作文字。[36] | 已核實合約規模、營收或完整任期。 | |
其他首年致謝機構 | 公開文字線索。[37] | 無條件的正式客戶名單。 |
1880 Hong Kong | 公共活動公告。[38] | 已取得全場發言或共同投資。 |
書籍/學術著作 | 本次未核實專書或論文清單 | 把其他同名者的著作接進來。 |
為何保留這些尚未完整確認的支線?
詳盡人物研究不必只剩最確定的三行履歷,但應把「已發生且可核對」「本人或機構主張」「正在追查」放在不同層。這樣既能保留未來研究入口,也不會讓讀者誤把一條搜尋線索當作結論。
23 他創造了什麼?對藝術圈的影響與限制
可確認的創造與參與
若以「創辦」的嚴格意義,RSC是清楚可辨認的事業成果。[3][4] 若以「共同建立市場能力」的意義,則還包括葡萄酒零售擴張、多通路交易、區域營運與慈善拍賣的長期實踐。[9][18][27]
他沒有發明藝術拍賣、葡萄酒收藏、估價或保險。本報告認為,其較有辨識度的貢獻,是把物件知識、現場決斷與跨部門執行放在一起,使收藏不只停留於欣賞或價格,而能進入可運作的交易與服務。
三層影響
第一層是交易層:主持及參與具體拍賣,有公開物件和結果。第二層是組織層:在大機構中負責程序、物流、客戶及成長。第三層是知識流通:透過顧問、公共採訪及活動,把經驗帶出單一拍賣行。三層都能找到資料,但可核實程度不同。[2][3][12][18][33]
可以評價的貢獻 | 尚不能量化的效果 |
|---|---|
參與建立新的服務通路 | 因他一人多出多少新增收藏者。 |
主持具體交易與慈善拍賣 | 拍賣官本身對價格的獨立提升比例。 |
跨區域及多部門管理 | 所有營運效率、成本節省與風險減少。 |
跨文化市場經驗 | 整體亞洲市場因其參與而成長多少。 |
五項應持續追問的限制
專家判斷需要可以說明;機構聲望不能替代物件證據。成長與服務也可能有張力:更多拍品不一定意味資料更充分。私人關係能促成機會,也可能使外部人難以取得同等資訊。顧問若兼做品牌推廣或轉介,報酬與立場值得揭露。慈善成果則須追到實收及用途,不只停在晚宴總額。
這些是制度性的研究問題,不是對Sleigh提出未有證據的違規指控。現有材料足以支持一位資深、跨品類從業者的職涯,但不足以替其服務作無條件背書。
結語
Robert Sleigh的研究價值,在於提醒我們:收藏不是一個價格、一段品味宣言或一次落槌而已。物件知識需要被記錄,記錄需要被正確傳遞,競爭需要清楚程序,交易之後也有人必須負責。把這條鏈做得可靠,是藝術與收藏市場中不一定最顯眼、卻十分重要的專業工作。
24 對Art Value Lab的應用:把作品頁做成可用的紀錄
本章是針對Art Value Lab的獨立設計分析,不是Sleigh的提案,也不表示RSC或HDH已實作下列功能。
人物頁應分開角色與時間
同一個人可以同時有現職、過去職務、個人事業與合作角色。人物頁若只放一個頭銜,很快會過時;若把所有機構名稱都排成「他創立的事業」,又會誤導。建議資料欄包括角色類型、起訖時間、機構證據及最後查核日。
Sleigh就是很好的示範:2023年的Phillips任命、2024年的RSC成立與2026年的HDH角色,是三件不同事情。公開保險聯絡頁又是另一類關係,不能塞進單一履歷敘述。
作品與收藏品的資料,不只為展示服務
建議欄位 | 平台用途 |
|---|---|
唯一編號與題名 | 避免同名、同系列或多版本混淆。 |
創作者/製作者/發行者 | 分開創作、製作、授權與販售。 |
來源與支持文件 | 記錄「誰提供」及能核對到哪一步。 |
狀況及日期 | 讓照片與描述對應某個時間點。 |
交易口徑 | |
展示與保存需求 | 提醒未來借展、運輸及維護責任。 |
研究狀態與版本 | 確認、待核、爭議與修正不混為一談。 |
對訪談與逐字稿的具體改進
本次Robert Sleigh工作文件的重建稿問題尤其值得轉成平台規範:逐字轉錄、整理稿、摘要、翻譯與重建應標示不同類型。原音未核對時,不加引號當成原話;時間碼由估算產生時,也不能用作精確引證。
Who Art You或藝術從業者頁面可以保留「來源版本」「校對人/日期」「原音連結」「修正紀錄」。這不是增加形式負擔,而是讓日後的研究者能知道哪些內容可直接引用。
對未來藝術商職涯的啟示
從Sleigh的路徑延伸,你可以把職涯能力分成作品知識、客戶溝通、流程執行與責任管理。會介紹藝術家是起點;能把一次合作做完整,並留下下一位合作者接得上的資料,才可能形成長期的專業可信度。
25 工作坊教案:90分鐘理解拍賣台下的價值
目的與形式
這是一份原創教案,不是Sleigh授課內容。活動使用虛構藝術品與設計物件,不需要真酒、飲酒、投注或真實金錢。目的是讓參與者體驗:資料品質、費用與交付條件如何改變判斷。
以24人為例,分成六組,每組四人輪流擔任委託人、專家/編目、拍賣官/紀錄、買方/收藏管理。教師準備三張物件卡:A為資料完整的版畫;B為來源口述但缺文件的設計物件;C為附借展與維護要求的影像作品。
時間 | 活動 | 交付成果 |
|---|---|---|
0–10分鐘 | 解釋估價、落槌、含費及責任的差異 | 個人判讀小題。 |
10–25分鐘 | 各組審視物件卡與來源文件 | 一份資料缺口清單。 |
25–40分鐘 | 設定說明文字、估價與展示方式 | 150字型錄條目及三項風險。 |
40–55分鐘 | 模擬多管道競投,教師加入一項勘誤 | 出價序列與更正紀錄。 |
55–70分鐘 | 計算費用、安排交付;揭示一個保存問題 | 買方總成本與責任表。 |
70–85分鐘 | 比較各組判斷、討論資訊如何改變價格 | 反思:什麼是證據,什麼只是故事? |
85–90分鐘 | 完成退出測驗 | 每人寫出三項購買前應問的問題。 |
數字練習:價高不等於淨收益高
假設一件作品落槌NT$100,000;教案設定買家傭金20%、運輸與保險NT$8,000,則買方初始支出為NT$128,000。三年後以NT$140,000落槌出售,假設賣方傭金10%、整備及運輸NT$5,000,賣方此次實收為NT$121,000。相較最初NT$128,000支出,名目上仍少NT$7,000,尚未計入三年保存成本。
全部數字均為假設,不是任一機構現行費率。此例要教的是口徑與成本,不是鼓勵短期轉售。
評量與倫理
評分可分資料完整性30%、數字與口徑25%、角色協作25%、限制說明20%。不以喊價最高的小組勝出。能指出資料不足、適當暫停拍賣、修正錯誤或拒絕不清楚的承諾,也應得分。
活動收束時,回到Robert Sleigh研究的核心:專業中介不只是讓交易發生,也應讓參與者理解自己買了什麼、依據是什麼,以及成交後誰要做什麼。
附錄A 人物、機構與角色關係索引
名稱 | 與Sleigh的可查關係 | 引用時的界線 |
|---|---|---|
早期雇主。[5] | 不推定其持股或現行職務。 | |
1996年起職涯、名酒及區域營運。[2] | 公司所有紀錄不等於其個人成果。 | |
不把Ritchie的引言或創造歸給Sleigh。 | ||
名單證明共同參與,不說明所有幕後分工。 | ||
2023任命、區域營運。[2] | Managing Director與亞洲主席分開。 | |
越南顧問任命由Sleigh公開評論。[22] | 她既有事業不是Sleigh創辦。 | |
Qing Shen與區域團隊 | 不推定每位由他親自招聘。 | |
建築與設計作者各有其人。 | ||
股權、財務及現行合約未取得。 | ||
2026年加入的機構。[1] | 他不是公司創辦人。 | |
未公開的股權或客戶分配不推定。 | ||
不等於已確認個人承保或牌照權限。 | ||
完整範圍及成效待核。 | ||
不是博彩、獸醫或育種職務。 | ||
Mother’s Choice/Bombana/areté | 拍賣官、主辦、捐贈及受益角色分開。 | |
募款活動、共同拍賣及機構公告。[26] | ||
1880 Hong Kong | 公共奢侈品市場活動線索。[38] | 未取得完整發言或營運職務。 |
附錄B 代表案例與閱讀路徑
先讀什麼,才能建立正確人物輪廓?
建議順序是:先讀HDH現職簡介與Phillips任命,確認不同時期職責;再讀RSC服務與政府公司成立紀錄,區分受僱職務與個人事業;接著用有原始結果表的木桐堡案例練習價格口徑,最後讀公益和跨品類活動,理解專業如何延伸。[1]–[4][14]
案例/材料 | 它最能回答的問題 | 本次取得範圍 |
|---|---|---|
2014年拍賣官問答 | 他如何描述台上能力與獨特物件估價? | 已讀公開問答。[7] |
2014年香港零售開業 | 拍賣機構如何新增較持續的交易入口? | 已讀當期新聞。[9] |
2014年DRC組合 | 紀錄、整組收藏與估價如何分開? | |
2015年木桐堡 | 共同專家署名與含費口徑如何核對? | 完整一頁結果表與影像。[14] |
2017年Macallan套組 | 酒、工藝、展示與慈善如何疊合? | |
2019年大型酒藏 | 多人、長場次、大量拍品如何形成組織問題? | 原機構新聞稿鏡像。[18] |
2022年香港春拍 | 整季規模與一場酒拍如何區分? | 官方回顧與圖說。[19] |
2023年越南任命 | 區域代表如何連接專科與客戶? | 官方公告。[22] |
2026年HDH政策 | 國際服務與跨境責任如何分界? | |
拍賣環節與整夜募款如何拆開? |
本次沒有完成的資料工作
沒有取得完整私人客戶名單、收費表、員工名冊、內部作業手冊、逐件檢驗檔案或財務報表。沒有逐場觀看其歷年所有拍賣,亦未對其估價準確率、工作效率或募款淨影響進行統計。因此,本文重點是可核對的案例與方法分析,不是專業服務評等。
仍需補足的證據
最有價值的下一步不是再增加名人合照,而是取得:精確任期與正式履歷、RSC現行服務條款、可公開的顧問案例及交付成果、原始訪談音訊、拍品研究檔案的去識別化示例,以及公益活動的實收與用途報告。這些材料能讓人物研究由「有哪些工作」更深入到「工作如何發生、哪些方法有效」。
附錄C ArtTactic節目索引與逐字稿狀態
官方節目
ArtTactic官方頁面日期為2025年4月7日,受訪者Robert Sleigh,機構RSC。官方標籤包含China、Art Fairs及Auction Analysis。[34]
官方簡介支持的主題 | 本報告對應研究 | 能否據此直接引用完整發言? |
|---|---|---|
Art Basel Hong Kong的氣氛與活動 | 人流、交易與市場判斷應分開 | 不能,需回原音。 |
近期主要拍賣結果 | 單場結果與區域趨勢不同 | 不能補出特定數字。 |
由投機轉向長期收藏 | 不同時間尺度及收藏動機 | 只確認節目談及此題。 |
千禧與Z世代收藏者 | 世代、品類與參與管道 | 無法據簡介得出比例。 |
首爾、新加坡與香港 | 亞洲多中心與城市競爭 | 不補寫其城市排名或預測。 |
Library文件的性質
既有五頁中文文件,檔名含「完整繁體中文逐字稿」,但內文編輯說明明列:未取得完整可機器讀取字幕,內容屬cleaned transcript reconstruction,並以其他公開資料交叉整理。因此,完整讀取這份文件,不等於完成原音轉錄驗證。[35]
本報告沒有使用該文件中的整句回答作直接引言,也沒有沿用看似精準、但無原音依據的措辭。若未來要把內容發佈成「訪談逐字稿」,應先取得完整音訊與可校對文字,逐段確認說話者、專有名詞、數字及必要的刪節。
對後續引用的建議
較安全的暫存標籤是「主題重建工作稿/不可作逐字引證」,並與官方節目頁連結。若因教學需要整理觀點,應改寫成第三人稱、明確表示是題目概要,而不是保留對話格式讓讀者以為它是本人說過的完整句子。
附錄D 二十題深度訪談題綱
以下為原創研究問題,非Sleigh已回答的內容。可依其目前職務及保密義務選擇使用。
1. 早期酒商與葡萄園工作,哪一種經驗最直接改變你後來的拍品判斷?哪些知識反而必須在拍賣行重新學?
2. 從紐約轉到香港時,最需要調整的是客戶溝通、價格參照,還是公司流程?有沒有原本有效、後來失效的做法?
3. 面對來源文件不完整但物件看似合理的收藏,你如何決定繼續研究、限制描述或拒絕受理?
4. 鑑識中的直覺何時可以作為線索?何時必須由文件或其他專家推翻?你如何留下判斷紀錄?
5. 同一款酒不同保存歷史與來源,如何進入估價?你如何避免把所有差異簡化成一個固定折扣?
6. 對只有少數潛在買家的獨特拍品,你如何區分稀有性與真正需求?
7. 2014年DRC整組拍品的組合方式,與拆開出售相比,最重要的取捨是什麼?
8. 2015年木桐堡直出拍賣中,你與酒莊、Jamie Ritchie及其他團隊的實際分工如何?
9. 在2019年長時間拍賣中,四位拍賣官如何交班?有哪些最容易被觀眾忽略的錯誤風險?
10. 如何在現場、電話與線上競投之間維持清楚程序?碰到同步或出價爭議時,你最重視什麼?
11. 從名酒專家轉為區域營運管理者後,你必須學會放棄親自處理哪些工作?
12. 當專家、業務開發、行銷與物流對同一項目有不同優先順序,你如何決定?
13. 香港常設拍賣空間與零售入口,帶來的最有價值改變是什麼?有沒有增加未預期的成本?
14. 區域代表能夠如何建立真正的組織能力,而不是只讓公司依賴某位個人的人脈?
15. 成立RSC後,客戶最常需要的是策略判斷、流程改善還是實際執行?你如何定義交付成果?
16. 當收藏建議、品牌推廣及轉介有可能重疊時,你如何揭露報酬與利益關係?
17. 加入HDH後,與RSC及其他公開顧問關係如何區分?國際客戶服務與運輸責任的邊界如何說明?
18. 慈善拍賣中,你如何衡量自己的作用?除了整夜募款總額,會看哪些較精確的指標?
19. 馬匹、白松露與藝術品的拍賣,哪些台上能力可以轉移,哪些必須依靠不同專家?
20. 對想成為藝術商或建立藝術平台的人,你會建議先學哪一項不顯眼、卻最能建立信任的工作?
附錄E 概念速查、修正與後續查核
核心概念
詞彙 | 工作性定義 | 不等於 |
|---|---|---|
以證據判斷物件身分或真實性 | 保證升值、一定可交易。 | |
Provenance/來源 | 製作、持有與流通的可追查脈絡 | 一段精彩但無法核實的故事。 |
某個時間點的物件狀態 | 所有過去保存條件都已知。 | |
酒液與容器上部空間相關的狀況指標 | 單獨即可判定真偽。 | |
同款或同來源跨不同年份的組合 | 每一年、每一瓶一定完整。 | |
從原酒莊取得的來源說明 | 不需要任何保存或交付證據。 | |
該場所有正式拍品售出的描述 | 所有發票已收款且賣方都有利潤。 | |
台上被接受的最後競投值 | 最終買方支出。 | |
按交易條件由買方支付的費用 | 任一年代、任何品類費率都一樣。 | |
Specie/珍貴財物 | 保險語境中的若干高價值財物類別 | 由一份通用保單涵蓋全部風險。 |
持有人與中介安排出售 | 中介已買下物件。 | |
誰在何時保管或移交物件的紀錄 | 完整作者歸屬或合法所有權判決。 |
本次特別修正的容易誤讀事項
問題 | 本版處理 |
|---|---|
現職仍寫Phillips | 依HDH官方2026資料更新;保留歷史職務。 |
公司成立等於離職日 | 只記RSC成立/註冊日,不推算前雇主離職。 |
77076759是什麼號碼 | 依原表稱商業登記編號B.R. Number。 |
分開歷史紀錄、原估價及費用口徑。 | |
木桐堡68年範圍等於68瓶 | 1945–2012跨度,扣除兩年,共66瓶。 |
大型酒藏由一人拍完 | 依原公告列四位拍賣官。 |
松露拍價只是食材本身 | 2019最高拍品亦包含其他物件與體驗。 |
2015松露900公斤 | 原活動文公斤/公克自相矛盾;不採錯誤重量。 |
U-GO全場US$2.2m是拍賣子項目 | 區分整晚與12項拍賣,保留子項幣別缺口。 |
不推定牌照、承保權及索賠承諾。 | |
顧問網站的連結都是客戶 | 改作行業連結或待核線索。 |
不作直接引言,保留來源品質警示。 |
參考來源與閱讀範圍
線上來源最後查閱日:2026年10月8日。來源標題可開啟網頁。官方公告與結果表用以確認角色及公布資料,不代表獨立審計;搜尋可見段落、社群索引與重建稿各自保留限制。未取得的私人合約、原音或完整書目,不列為已完成核查。
[1] Hart Davis Hart Auction Co.
Robert Sleigh — Managing Director, International
2026 年任職資料;查閱 2026-10-08|現職官方資料。確認 2026 年加入、主要駐香港及與 Paul Hart、Ben Nelson 協作;未提供精確到任日或聘約。
[2] Phillips
Phillips Appoints Robert Sleigh as Managing Director, Asia, Based in Hong Kong
2023-01-09|官方任命與回溯履歷。職責、1996/2010/2014 節點;公司成長敘事不等於個人因果貢獻。
[3] Robert Sleigh Consulting
Navigating the Auction, Luxury & Wine Markets
未標發布日;查閱 2026-10-08|本人事業網站。四類服務與目標客群;頁尾行業連結不是已確認的付費客戶清單。
[4] 香港公司註冊處
新成立/註冊及已更改名稱的公司名單,2024.09.16–2024.09.22
2024-09-23 編製|原始政府 PDF;已檢視第 102 個 PDF 頁面、第 1818 筆紀錄影像。B.R. Number 77076759;成立/註冊日 2024-09-17。不是即時存續或完整股權查冊。
[5] South China Morning Post/Enoch Yiu
Driven into the job — by a love affair with wine
2014-10-18|取得搜尋所呈現的訪談段落;原頁回應 403,未宣稱完整閱讀。早期酒商、WSET 支持與酒莊工作依此回溯。
[6] Gafencu/Neil Dolby
Phillips 任職初期人物訪談;精確日期未核|取得分類頁搜尋可見的本文段落;分類頁隨更新移動,部分抓取失敗。僅用可見的職涯及電影/公益回憶;原標題 Philips 為該頁拼法,正文公司採 Phillips。
[7] mylifestylenews
In Conversation With ROBERT SLEIGH
2014-01-17|已讀公開問答。拍賣官能力與獨特拍品估價的第一人稱材料;2014 費率與估價只作歷史案例。
[8] 香港特區政府
Hong Kong promoted as wine hub
2010-02-17|官方歷史資料的搜尋可讀正文;原頁本次抓取逾時。確認 2008 年 2 月取消葡萄酒稅的政策背景,不作所有酒類現行稅率說明。
[9] Taipei Times/Bloomberg
Sotheby’s opens its first Asian wine shop in HK
2014-09-17|已讀歷史新聞;9 月 16 日零售開業、線上線下安排。文中 Jamie Ritchie 的說法不轉歸 Sleigh。
[10] Hart Davis Hart Auction Co.
Wine Conditions and Our Inspection Process
查閱 2026-10-08|現行官網描述的機構流程,不是 Sleigh 個人發明;保留狀況披露政策的限制。
[11] Hart Davis Hart Auction Co.
Collection & Shipping Policies
查閱 2026-10-08|官網拍賣取貨與運輸政策。不能將拍賣購買直接描述為 HDH 保證跨境送達。
[12] Sotheby’s
2014-10-10|官方文字及圖說確認 Sleigh 主持 DRC 特選年份拍品,公佈 HK$12,556,250。圖說作書面角色證據,報告不重製肖像。
[13] Decanter China/Chris Mercer
Sotheby’s claims auction record with DRC ‘super lot’
2014-10-08|已讀新聞。114 瓶、1992–2010 各六瓶及原估價;紀錄為當時口徑,不是現時世界紀錄。
[14] Sotheby’s/Decanter 保存原始結果表
Sale HK0561: Château Mouton Rothschild — Direct from the Property
2015-01-30|一頁官方結果表,已讀文字並檢視影像。全場及各拍品均含買家傭金;專家署名 Jamie Ritchie、Robert Sleigh。
[15] Sotheby’s
The Macallan in Lalique — The Six Pillars Collection: A History
原文 2022 年 9 月;頁面後續更新|用於 2017 年拍品組成與日期;不同版本套組不能逕作同物重售比較。
[16] The Drinks Business
The Macallan sets new world record at Sotheby’s HK auction
2017 年 4 月|取得搜尋可見的當期報導與 Sleigh 引述;本次原頁 403。與官方資料交叉確認,不冒充全文閱讀。
[17] Sotheby’s
The World’s Most Expensive Whisky
頁面標 2022-11-01;含早期內容|僅採其明確記載的 2017 Legacy Collection 港元成交值。頁面其他時間敘述有混用,不據其標題宣佈現時紀錄。
[18] Sotheby’s/Publicnow 經 MarketScreener 保存
RESULTS: TRAN-SCEND-ENT WINES SMASHES RECORD FOR PRIVATE WINE COLLECTION SOLD AT AUCTION
2019-03-31|原機構新聞稿鏡像,並非獨立媒體查帳;總額、98% 成交與四名拍賣官名單。結果按文末口徑含傭金並扣除適用的買方費用。
[19] Sotheby’s
At 3.9 Billion, Hong Kong Spring Auctions Close in Near Record High
2022-05-06|整季 HK$3.852 billion 與個別酒拍 HK$36 million 分開;官方圖說確認 Sleigh 主持後者。
[20] Phillips
2023-02-21|開幕計畫與首批拍賣日程;與次年回顧分開判讀。
[21] Phillips
2024-03-18|官方確認 2023 總部投入使用;2024 咖啡廳、LAAB 與 Ritz-Carlton 分工。機構成果不全歸個人。
[22] Phillips
Phillips Appoints Vy Tran as Consultant in Vietnam
2023-09-22|Sleigh 直接引述、東南亞團隊與新任顧問職責;不把 2015 起累計成長歸於 2023 到任者。
[23] Phillips
Phillips Appoints Qing Shen as Senior Consultant in Mainland China
2023-02-01|區域擴張的團隊背景;沒有足夠材料確認 Sleigh 親自招聘每一位同事。
[24] Lockton Asia
查閱 2026-10-08|官網列 Sleigh 為聯絡人,未列其職稱或牌照。頁徑含 demo,另以正式機構活動帖交叉確認。
[25] Lockton/官方 LinkedIn
Pavilion Hong Kong — Art and Event Insurance, Hong Kong Art Week 2026
2026 年活動;頁面顯示相對時間|官方活動貼文,列 Rebecca Spence、Melvyn Ford、Robert Sleigh;人流為主辦/合作方自述。
[26] U-GO/官方 LinkedIn;轉引 John Wood
A record-breaking night in Singapore! US$2.2 million raised
2026 年公開貼文;未據相對日期推算活動日|機構自報:Sleigh 與 Amy Powell 合作現場拍賣。整夜募款與拍賣子項目分開;非獨立審計。
[27] 香港賽馬會
Beijing Clubhouse Charity Wine Dinner — Perpetually Philanthropic
活動 2016-11-04|官方事前活動頁;指定拍賣官與受益用途,不當作活動後實收募款報告。
[28] areté food and wine consulting
The XVI Edition of the Worldwide Alba White Truffle Auction
2015-11-23;活動 2015-11-08|活動合作方紀錄,確認 Sleigh 主持與 Mother’s Choice 受益。原文 kilograms/gr 自相矛盾,不沿用錯誤重量。
[29] Tatler Asia/Charmaine Mok
At 8 1/2 Otto E Mezzo Bombana, A One-Kilo White Truffle Is Sold For HK$1.035 Million
2019 年 11 月活動報導|已讀公開報導。最高拍品包含松露、酒與晚餐,不是單一食材純市場價;整夜募款 HK$3.56m 與最高拍品分開。
[30] 香港賽馬會
Hong Kong International Sale 2020 (July) — Catalogue
2020 年 7 月|原始圖錄文字明列 Robert Sleigh 為拍賣人,印刷頁 17、PDF 第 10 頁;頁面影像抓取曾逾時,不重製圖像。
[31] Racing Post/Kitty Trice
Acclamation gelding among leading lots at HK International Sale
2021-06-27|當日交易報導,確認 Sleigh 主持與16件成交;只用作跨品類職涯證據,不作馬匹或博彩建議。
[32] China Daily Hong Kong
Digital innovations help resilient market to thrive amid virus
2021-01-20;頁面另標後續更新|本人引述與當年拍賣行數據;受訪者展望是當時觀點,不是 2026 現況。
[33] China Daily Hong Kong
From collectibles to investibles
2021-01-20|圓桌報導。DJ Clark、Andy Hei、Johnny Hon、Sleigh 的角色與各人意見分開;沒有把他人區塊鏈主張歸給 Sleigh。
[34] ArtTactic
Robert Sleigh — Robert Sleigh Consulting
2025-04-07|已讀官方節目簡介,確認主題與日期;本次未完成原音逐字校準。
[35] 使用者 Library 既有工作文件
ArtTactic_Robert_Sleigh_完整繁體中文逐字稿.docx
檔內未列可獨立驗證的製作日期;5 頁|完整讀取。首頁自述為 cleaned transcript reconstruction,非可驗證逐字稿;本報告僅作線索與來源品質評估,不將重建對話當成直接引言。
[36] LinkedIn 公開索引/AstaGuru 關聯頁面
查閱 2026-10-08|僅取得搜尋顯示的轉載/活動文字,不是雙方完整合約或原始專案公告;只列待核合作支線。
[37] LinkedIn 公開索引
Robert Sleigh Consulting 首年致謝與業界連結線索
查閱 2026-10-08|搜尋可見的活動內容列出多家機構;不把其他人的動態頁視為正式客戶名單或本人現職履歷。僅用附錄提示哪些支線仍待原始文件確認。
[38] Marc Nicholson/LinkedIn
1880 Hong Kong luxury-market discussion
2025 年公開活動公告|主辦方的活動線索;未取得完整討論錄影,不歸屬細節結論。